猜你想问
这份研报主要分析了什么内容?
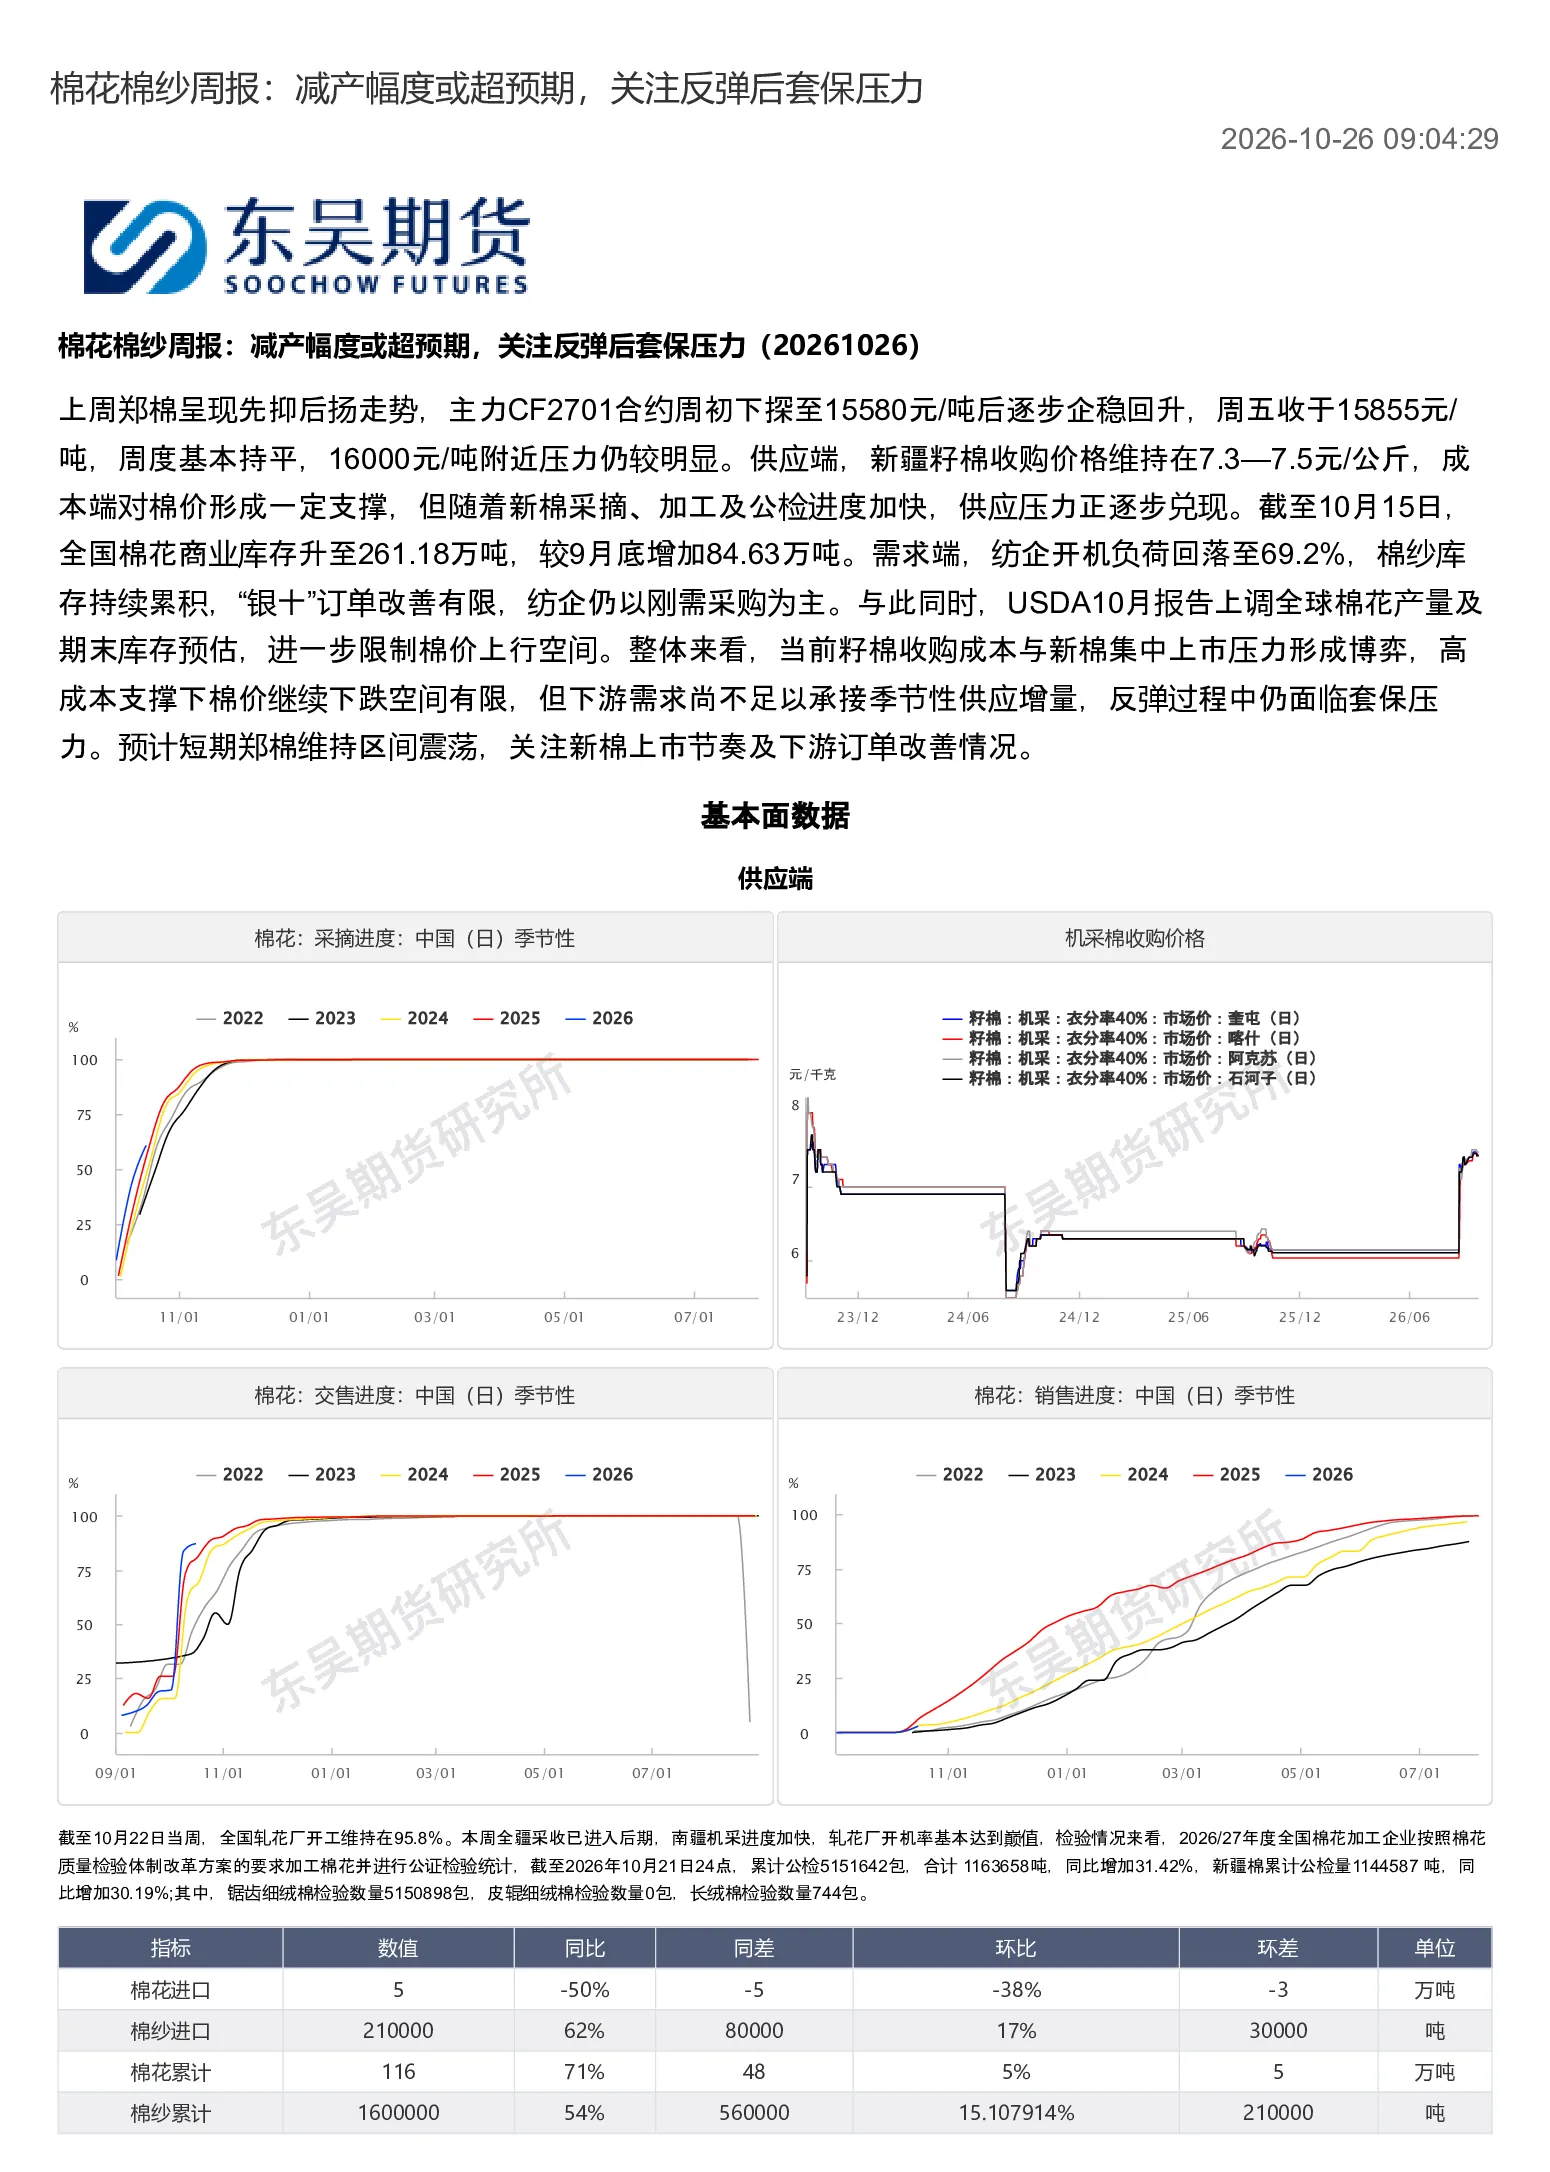
这份研报主要分析了上周郑棉的走势,指出主力CF2701合约呈现先抑后扬的态势,周初下探15580元/吨后企稳回升,周五收于15855元/吨,周度基本持平。报告还关注了新疆籽棉收购价格维持在7.3—7.5元/公斤,成本端对棉价形成支撑,但新棉采摘、加工及公检进度加快,供应压力逐步兑现。此外,报告分析了全国棉花商业库存升至261.18万吨,USDA10月报告上调全球棉花产量及期末库存预估,限制棉价上行空间。在需求端,纺企开机负荷回落至69.2%,棉纱库存持续累积,“银十”订单改善有限,纺企仍以刚需采购为主。报告还关注了9月我国棉花进口量同比下降42.6%,同比增速年内首次转负。在棉纱市场方面,郑棉维持震荡,籽棉价格走弱,纺企刚需补充棉花。纯棉纱市场交投暂无好转,部分厂商降价促销效果一般。气流纺需求较好,价格坚挺;普梳品种走货偏差,价格阴跌;精梳品种略好于普梳,价格稳中偏弱。整体开机下降,库存积累,中小型纺企累库偏慢,部分大型纺企略有压力。内地纺企即期现金流在-100元/吨左右,新疆纺企即期利润在300元/吨左右。在坯布市场方面,全棉坯布市场交投氛围平稳偏弱,价格平稳偏弱,织厂多维持顺价销售。订单以小单、散单为主,大单、长单鲜有,局部织厂生产“双十一订单”。织厂库存量增加,库存指数在31.2天上下,部分织厂减产,开机负荷维持在5成上下。织厂维持按单采购,备货积极性不高。报告最后指出短期郑棉维持区间震荡,关注新棉上市节奏及下游订单改善情况。籽棉收购成本与新棉集中上市压力形成博弈,高成本支撑下棉价继续下跌空间有限,但下游需求尚不足以承接季节性供应增量,反弹过程中仍面临套保压力。
棉花棉纱行业未来发展趋势如何?
棉花棉纱行业未来发展趋势需关注多方面因素。首先,新疆籽棉收购价格维持在7.3—7.5元/公斤,成本端对棉价形成支撑,但新棉采摘、加工及公检进度加快,供应压力逐步兑现。其次,USDA10月报告上调全球棉花产量及期末库存预估,限制棉价上行空间。需求端方面,纺企开机负荷回落至69.2%,棉纱库存持续累积,“银十”订单改善有限,纺企仍以刚需采购为主,这可能影响未来棉花和棉纱的需求增长。此外,9月我国棉花进口量同比下降42.6%,同比增速年内首次转负,这可能对国内棉价产生一定影响。在棉纱市场方面,气流纺需求较好,价格坚挺;普梳品种走货偏差,价格阴跌;精梳品种略好于普梳,价格稳中偏弱。整体开机下降,库存积累,中小型纺企累库偏慢,部分大型纺企略有压力。坯布市场方面,全棉坯布市场交投氛围平稳偏弱,价格平稳偏弱,织厂多维持顺价销售。订单以小单、散单为主,大单、长单鲜有,局部织厂生产“双十一订单”。织厂库存量增加,库存指数在31.2天上下,部分织厂减产,开机负荷维持在5成上下。织厂维持按单采购,备货积极性不高。综合来看,棉花棉纱行业未来需关注新棉上市节奏、下游订单改善情况以及国际市场供需变化等因素。
这份研报重点分析了哪些方向?
这份研报重点分析了上周郑棉的市场走势,指出主力CF2701合约呈现先抑后扬的态势,周初下探15580元/吨后企稳回升,周五收于15855元/吨,周度基本持平,16000元/吨附近压力仍较明显。报告还重点分析了供应端,新疆籽棉收购价格维持在7.3—7.5元/公斤,成本端对棉价形成支撑,但新棉采摘、加工及公检进度加快,供应压力逐步兑现。截至10月15日,全国棉花商业库存升至261.18万吨,较9月底增加84.63万吨。USDA10月报告上调全球棉花产量及期末库存预估,限制棉价上行空间。在需求端,报告重点分析了纺企开机负荷回落至69.2%,棉纱库存持续累积,“银十”订单改善有限,纺企仍以刚需采购为主。截至10月22日当周,全国轧花厂开工维持在95.8%,南疆机采进度加快,检验情况显示2026/27年度全国棉花加工企业累计公检量同比增加31.42%,新疆棉累计公检量同比增加30.19%。报告还重点分析了进口情况,9月我国棉花进口量同比下降42.6%,同比增速年内首次转负。前三个季度进口呈“前高后低”格局,2026年1-9月累计进口量116.1万吨,同比增长69.6%。在棉纱市场方面,报告重点分析了郑棉维持震荡,籽棉价格走弱,纺企刚需补充棉花。纯棉纱市场交投暂无好转,部分厂商降价促销效果一般。气流纺需求较好,价格坚挺;普梳品种走货偏差,价格阴跌;精梳品种略好于普梳,价格稳中偏弱。整体开机下降,库存积累,中小型纺企累库偏慢,部分大型纺企略有压力。内地纺企即期现金流在-100元/吨左右,新疆纺企即期利润在300元/吨左右。在坯布市场方面,报告重点分析了全棉坯布市场交投氛围平稳偏弱,价格平稳偏弱,织厂多维持顺价销售。订单以小单、散单为主,大单、长单鲜有,局部织厂生产“双十一订单”。织厂库存量增加,库存指数在31.2天上下,部分织厂减产,开机负荷维持在5成上下。织厂维持按单采购,备货积极性不高。报告最后重点分析了短期郑棉维持区间震荡,关注新棉上市节奏及下游订单改善情况。籽棉收购成本与新棉集中上市压力形成博弈,高成本支撑下棉价继续下跌空间有限,但下游需求尚不足以承接季节性供应增量,反弹过程中仍面临套保压力。
当前棉花棉纱市场现状如何?
当前棉花棉纱市场现状呈现多空博弈的态势。在供应端,新疆籽棉收购价格维持在7.3—7.5元/公斤,成本端对棉价形成支撑,但新棉采摘、加工及公检进度加快,供应压力逐步兑现。截至10月15日,全国棉花商业库存升至261.18万吨,较9月底增加84.63万吨。USDA10月报告上调全球棉花产量及期末库存预估,限制棉价上行空间。在需求端,纺企开机负荷回落至69.2%,棉纱库存持续累积,“银十”订单改善有限,纺企仍以刚需采购为主。截至10月22日当周,全国轧花厂开工维持在95.8%,南疆机采进度加快,检验情况显示2026/27年度全国棉花加工企业累计公检量同比增加31.42%,新疆棉累计公检量同比增加30.19%。进口方面,9月我国棉花进口量同比下降42.6%,同比增速年内首次转负,这可能对国内棉价产生一定影响。在棉纱市场方面,郑棉维持震荡,籽棉价格走弱,纺企刚需补充棉花。纯棉纱市场交投暂无好转,部分厂商降价促销效果一般。气流纺需求较好,价格坚挺;普梳品种走货偏差,价格阴跌;精梳品种略好于普梳,价格稳中偏弱。整体开机下降,库存积累,中小型纺企累库偏慢,部分大型纺企略有压力。内地纺企即期现金流在-100元/吨左右,新疆纺企即期利润在300元/吨左右。在坯布市场方面,全棉坯布市场交投氛围平稳偏弱,价格平稳偏弱,织厂多维持顺价销售。订单以小单、散单为主,大单、长单鲜有,局部织厂生产“双十一订单”。织厂库存量增加,库存指数在31.2天上下,部分织厂减产,开机负荷维持在5成上下。织厂维持按单采购,备货积极性不高。综合来看,当前棉花棉纱市场处于供应压力与需求疲软的交织状态,价格呈现区间震荡,需关注新棉上市节奏及下游订单改善情况。
这份研报提示哪些风险?
这份研报提示的主要风险包括:首先,新棉上市节奏加快可能加大供应压力,尽管籽棉收购成本较高,但若下游需求无法及时承接,可能导致棉价承压。其次,USDA10月报告上调全球棉花产量及期末库存预估,这可能限制棉价上行空间。再次,纺企开机负荷回落至69.2%,棉纱库存持续累积,“银十”订单改善有限,纺企仍以刚需采购为主,这可能影响未来棉花和棉纱的需求增长。此外,9月我国棉花进口量同比下降42.6%,同比增速年内首次转负,这可能对国内棉价产生一定影响。在棉纱市场方面,气流纺需求较好,但普梳品种走货偏差,精梳品种价格稳中偏弱,整体开机下降,库存积累,这可能对棉纱价格形成压力。在坯布市场方面,全棉坯布市场交投氛围平稳偏弱,织厂库存量增加,库存指数在31.2天上下,部分织厂减产,开机负荷维持在5成上下,这可能影响下游纺织企业的采购意愿。最后,短期郑棉维持区间震荡,关注新棉上市节奏及下游订单改善情况。籽棉收购成本与新棉集中上市压力形成博弈,高成本支撑下棉价继续下跌空间有限,但下游需求尚不足以承接季节性供应增量,反弹过程中仍面临套保压力。这些因素都可能对棉花棉纱市场产生不利影响。