猜你想问
这份研报的核心内容是什么?
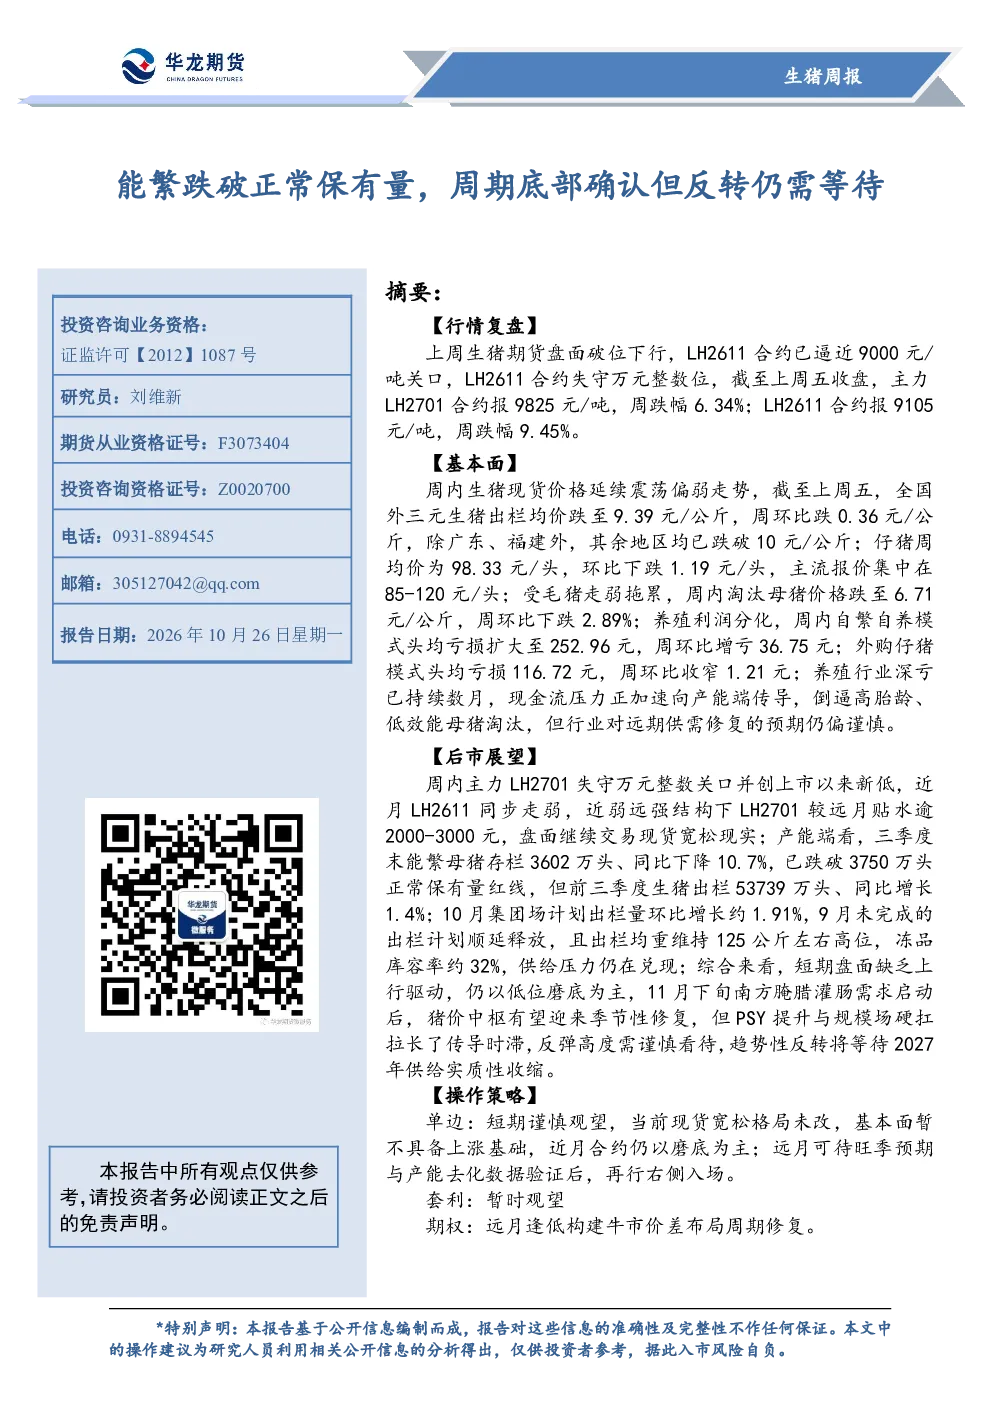
这份研报分析了生猪市场的现状和未来趋势。报告指出,能繁母猪存栏量已跌破正常保有量,确认了周期底部,但行业反转仍需等待。生猪期货和现货价格持续下行,养殖行业深陷亏损,现金流压力向产能端传导。报告还分析了供给端和需求端的现状,以及成本利润情况,认为短期内猪价缺乏上行驱动,但11月下旬后可能有季节性修复,长期趋势性反转则需等到2027年供给实质性收缩。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示供给压力仍存。能繁母猪存栏量持续下降,但出栏端增速放缓,出栏均重维持高位,中大猪存栏占比上升。需求端屠宰开工率低,冻品需求疲弱。虽然短期内猪价可能迎来季节性修复,但PSY提升和规模场硬扛拉长传导时滞,反弹高度需谨慎。长期来看,供给实质性收缩预计要到2027年才能兑现。
研报重点分析了哪些方向?
研报重点分析了生猪市场的基本面情况。包括能繁母猪存栏量、生猪存栏及出栏量、母猪淘汰情况等供给端数据,以及屠宰开工率、冻品及鲜销情况等需求端数据。此外,报告还分析了饲料市场、养殖利润和二次育肥成本等成本利润情况,全面评估了当前生猪市场的供需平衡和行业盈利能力。
当前生猪市场现状如何判断?
当前生猪市场现状表现为供给压力和需求疲弱并存。能繁母猪存栏量已跌破正常保有量,但出栏端增速放缓,出栏均重维持高位,中大猪存栏占比上升,显示供给压力仍在兑现。需求端屠宰开工率低,终端需求无明显改善迹象,冻品需求持续疲弱,库存绝对水平仍处高位。养殖行业深陷亏损,现金流压力加速向产能端传导。
研报提示了哪些风险?
研报提示的风险包括市场供需失衡风险和行业盈利能力持续承压风险。当前能繁母猪存栏量持续下降,但出栏端增速放缓,出栏均重维持高位,可能导致供给收缩效果不及预期。需求端屠宰开工率低,冻品需求疲弱,库存绝对水平仍处高位,可能进一步压制猪价。养殖行业深陷亏损,现金流压力加速向产能端传导,可能引发更多产能淘汰,加剧市场波动。
你可能感兴趣
农林牧渔行业周报第18期:猪价普遍上涨,4月能繁降至正常保有量之下
农林牧渔华西证券2024-05-26
农林牧渔行业报告:下调能繁正常保有量目标,产能去化仍是主旋律
农林牧渔中邮证券2024-03-04
农林牧渔行业周报:能繁正常保有量下调或打击养殖信心,3月能繁去化有望加速
农林牧渔开源证券2024-03-03
农林牧渔行业周报:猪价低位反弹难掩前端压力,能繁边际松动但去化仍待确认
农林牧渔开源证券2026-04-19
国君农业|能繁产能连续下降,周期反转渐近
农林牧渔国泰君安证券2023-11-28
生猪周期 能繁去化驱动猪价反转
未知机构2026-07-24
畜牧业2023年10月能繁母猪存栏数据点评:能繁产能连续下降,周期反转渐近
农林牧渔国泰君安证券2023-11-27
股指期货(IF):底部仍需等待确认
海通期货2010-06-01
A股市场资金供求周报:短期情绪有所提振,但仍需等待信号确认
西部证券2019-08-01
底部确认,ROE大幅反转可期,穿越周期,分享行业成长盛宴
电气设备安信证券2013-04-01