猜你想问
西部矿业2026年三季报核心内容是什么?
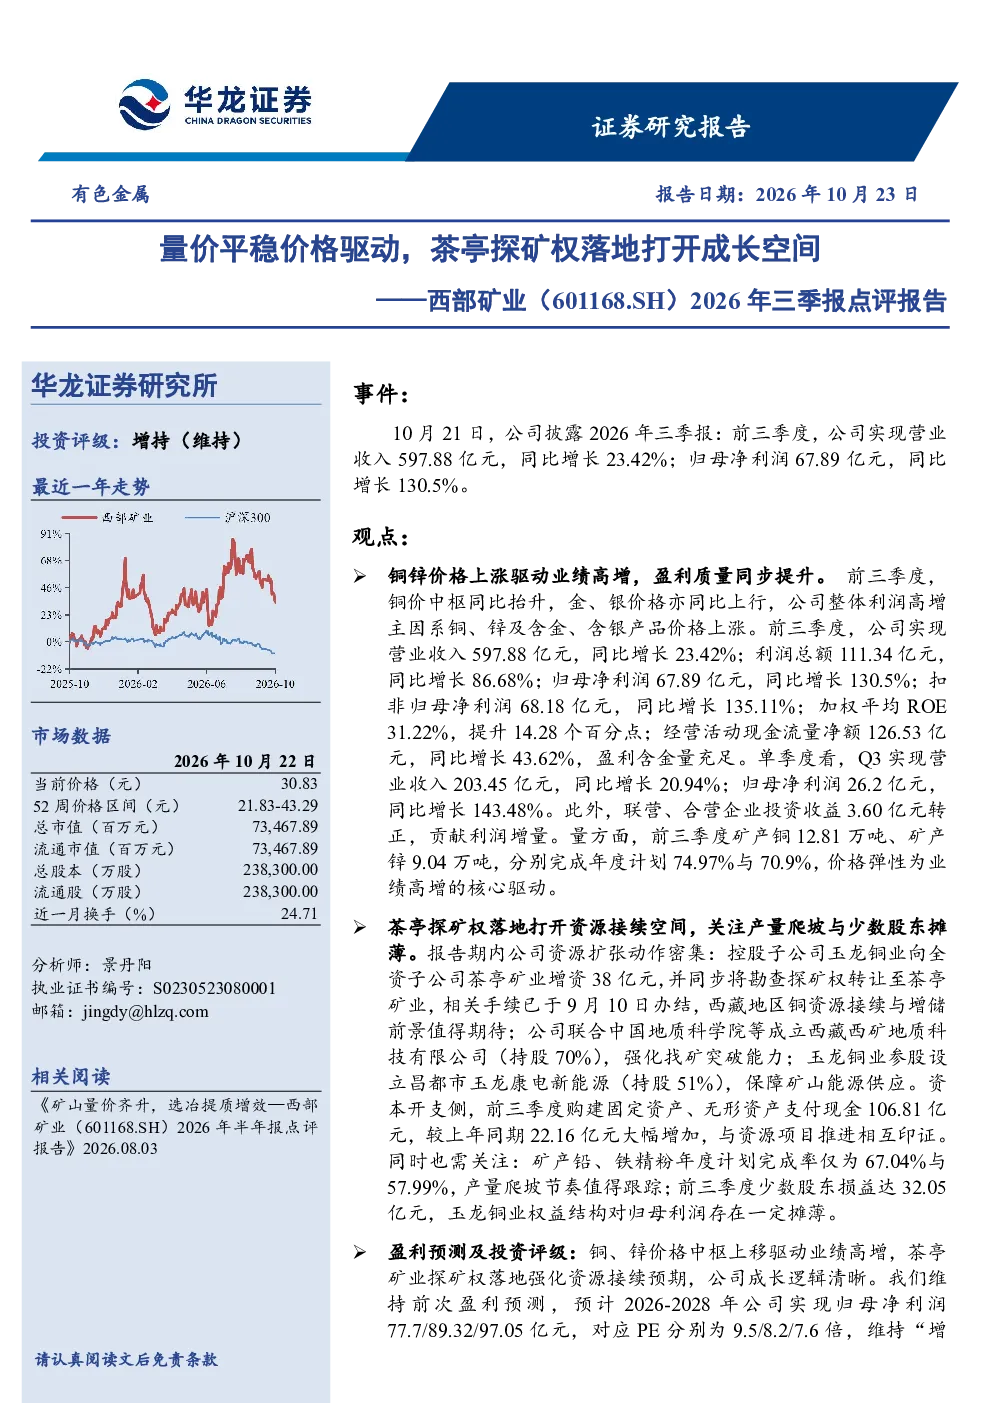
西部矿业2026年三季报显示业绩高增主要受铜、锌及含金、含银产品价格上涨驱动,盈利质量提升。茶亭探矿权落地为未来资源接续打开空间,但需关注产量爬坡节奏和少数股东摊薄影响。报告期内,公司营业收入597.88亿元同比增长23.42%,归母净利润67.89亿元同比增长130.5%,加权平均ROE提升至31.22%。矿产铜完成年度计划的74.97%,矿产锌完成70.9%
有色金属行业发展趋势如何?
有色金属行业发展趋势受全球宏观经济、供需关系及金属价格波动影响。当前,主要金属价格上涨驱动行业盈利改善,但价格波动风险需持续关注。资源储备与开采能力成为企业核心竞争力,茶亭探矿权落地等资源扩张举措有助于企业长期发展。同时,环保政策及绿色矿山建设要求提升,行业整合加速,龙头企业优势进一步凸显
研报重点分析了哪些方向?
研报重点分析了西部矿业业绩增长驱动因素、资源接续能力及未来成长空间。报告指出,铜锌价格上涨是业绩高增主因,量价齐升提升盈利含金量。茶亭探矿权落地强化资源保障,资本开支大幅增加印证资源扩张战略。同时,报告关注矿产铅、铁精粉产量爬坡节奏及少数股东摊薄影响,维持“增持”评级,预计2026-2028年归母净利润分别为77.7/89.32/97.05亿元
当前市场对有色金属行业的现状判断是什么?
当前市场对有色金属行业的现状判断呈现分化态势。一方面,主要金属价格上涨带动行业盈利改善,市场对资源型企业预期提升;另一方面,价格波动、环保政策及供应链风险制约行业发展。企业需平衡资源扩张与经营效率,提升抗风险能力。茶亭探矿权落地等积极举措增强市场信心,但产量爬坡及项目进度仍需持续跟踪
研报提示了哪些风险?
研报提示的主要风险包括:主要金属价格下跌可能导致业绩波动;产量爬坡不及预期影响资源接续;在建项目进度不确定性带来投资风险;海外经济体衰退可能影响需求;数据引用存在误差风险。此外,环保政策收紧及行业整合加速也需关注,企业需加强风险管理,确保可持续发展