猜你想问
这份研报主要分析了哪些大类资产的表现和展望?
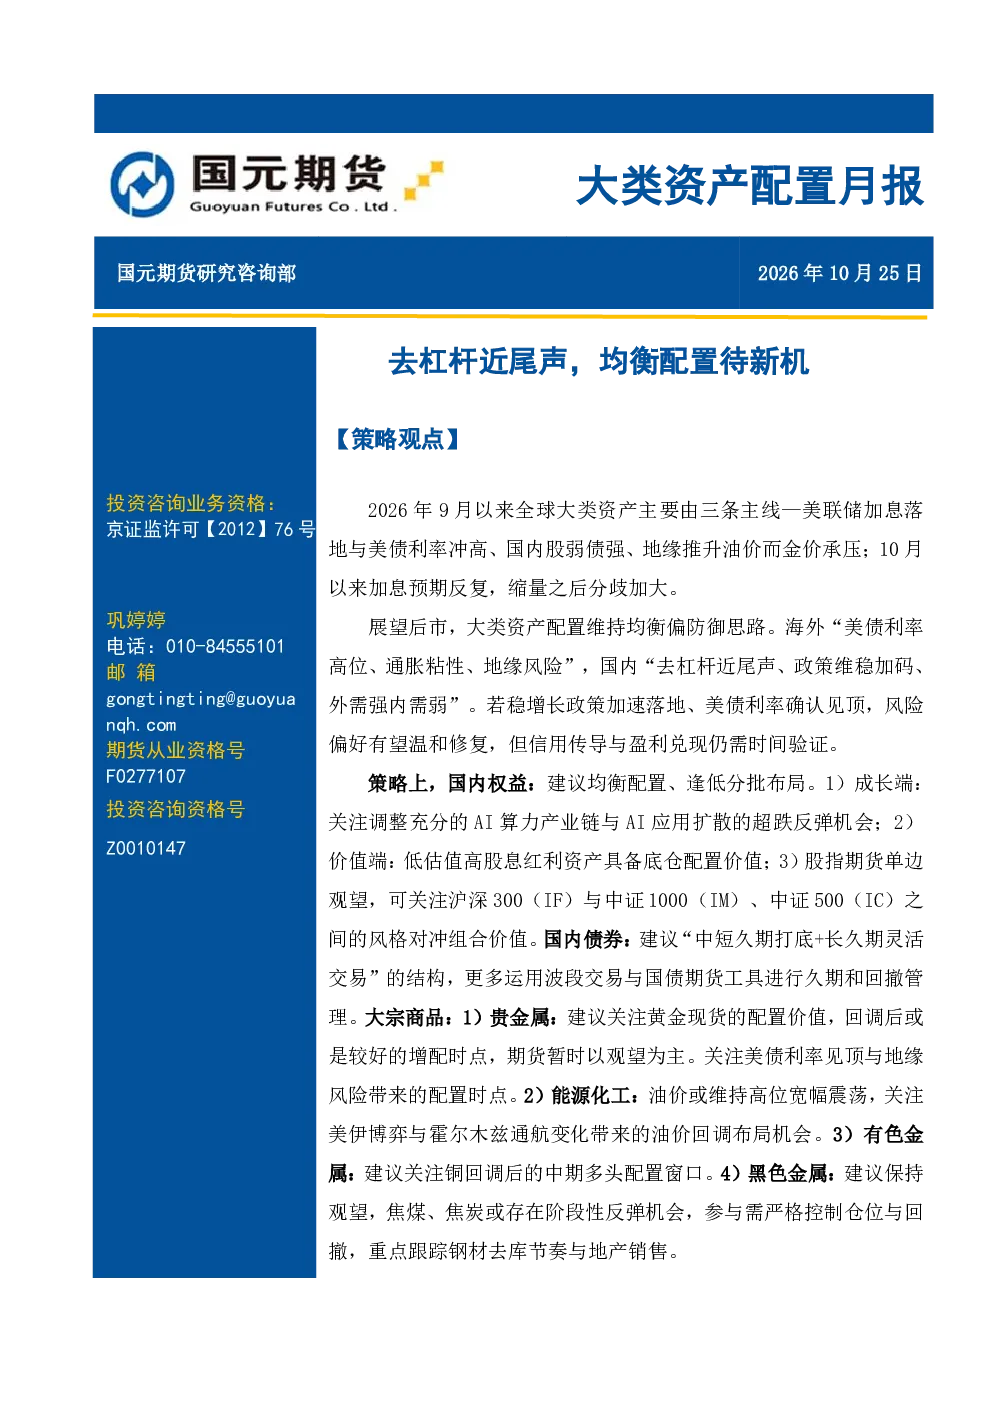
本报告回顾了2026年9月以来全球大类资产的表现,主要受美联储加息、国内股债表现及地缘政治影响。展望方面,分析了国外宏观经济增长与通胀、国内宏观外需与内需、权益类震荡缩量筑底、债券类震荡偏多进入低赔率阶段、大宗商品地缘与供给约束等。报告建议维持均衡偏防御配置思路,关注价值端低估值高股息资产、成长端AI产业链机会、债券中短久期打底及大宗商品结构性机会。
报告对A股市场有哪些具体分析?
报告指出A股整体承压且结构分化,10月继续下跌,红利价值相对抗跌,科技成长领跌。市场处于震荡筑底过程中,政策底明确,经济景气同步回升,去杠杆行情或已临近尾声。建议均衡配置、逢低布局,价值端关注低估值高股息红利资产,成长端关注AI算力产业链与AI应用扩散的超跌反弹机会。股指期货建议单边观望,可关注风格对冲组合价值。
报告对债券市场的配置策略是什么?
报告认为国内债市震荡走强,10年期国债降至1.64%,曲线趋平。预计后市震荡偏多为主,更适合逢调整配置。策略建议“票息打底、逢调整配置”,短端关注1年期存单与2-3年政金债,长久期以7-10年国债/国开为核心。转债建议以防御思路为主,关注高评级大盘品种的配置价值。
报告如何看待当前的市场现状?
报告指出当前市场受多重因素影响,美联储加息落地与美债利率冲高、国内股弱债强、地缘推升油价而金价承压。10月以来加息预期反复,缩量之后分歧加大。国内经济K型分化特征明显,外需强内需弱,固定资产投资继续探底。市场整体处于震荡筑底过程中,政策底明确,经济景气同步回升,去杠杆行情或已临近尾声。
研报提示了哪些主要风险?
报告提示的主要风险包括美联储12月可能加息或提速、美债长端利率继续大幅上行、地缘冲突再度升级等。这些风险可能对全球资产配置产生重大影响,需密切关注。报告建议维持均衡偏防御配置思路,重视地缘与供给约束,关注结构性机会,警惕潜在风险因素。
你可能感兴趣
全球大类资产配置组合月报(2024年第6期):组合6月底增持美股与日股,减持豆粕与印股
国泰君安证券2024-07-04
全球大类资产配置组合月报(2024年第6期):组合5月底增持印股,减持美股与红利
国泰君安证券2024-06-04
六月全球大类资产配置月报
长城证券2024-06-03
五月全球大类资产配置月报
长城证券2024-04-29
宏观经济研究:四月全球大类资产配置月报
长城证券2024-03-29
大类资产配置月报第32期:2024年3月:政策博弈加剧,关注“两会”与美联储降息时点
华安证券2024-02-26
2024年1月大类资产配置月报:等待喘息
德邦证券2024-01-17
大类资产配置月报第42期:2025年1月:外部风险加剧,挖掘市场结构性机会
华安证券2024-12-30
大类资产配置月报第44期:2025年3月:加征关税风险暂缓,关注国内政策应对
华安证券2025-02-24
大类资产配置月报第26期:美债收益率上行趋缓,重振全球资产价格
华安证券2023-08-29