猜你想问
昆药集团最新研报核心内容是什么?
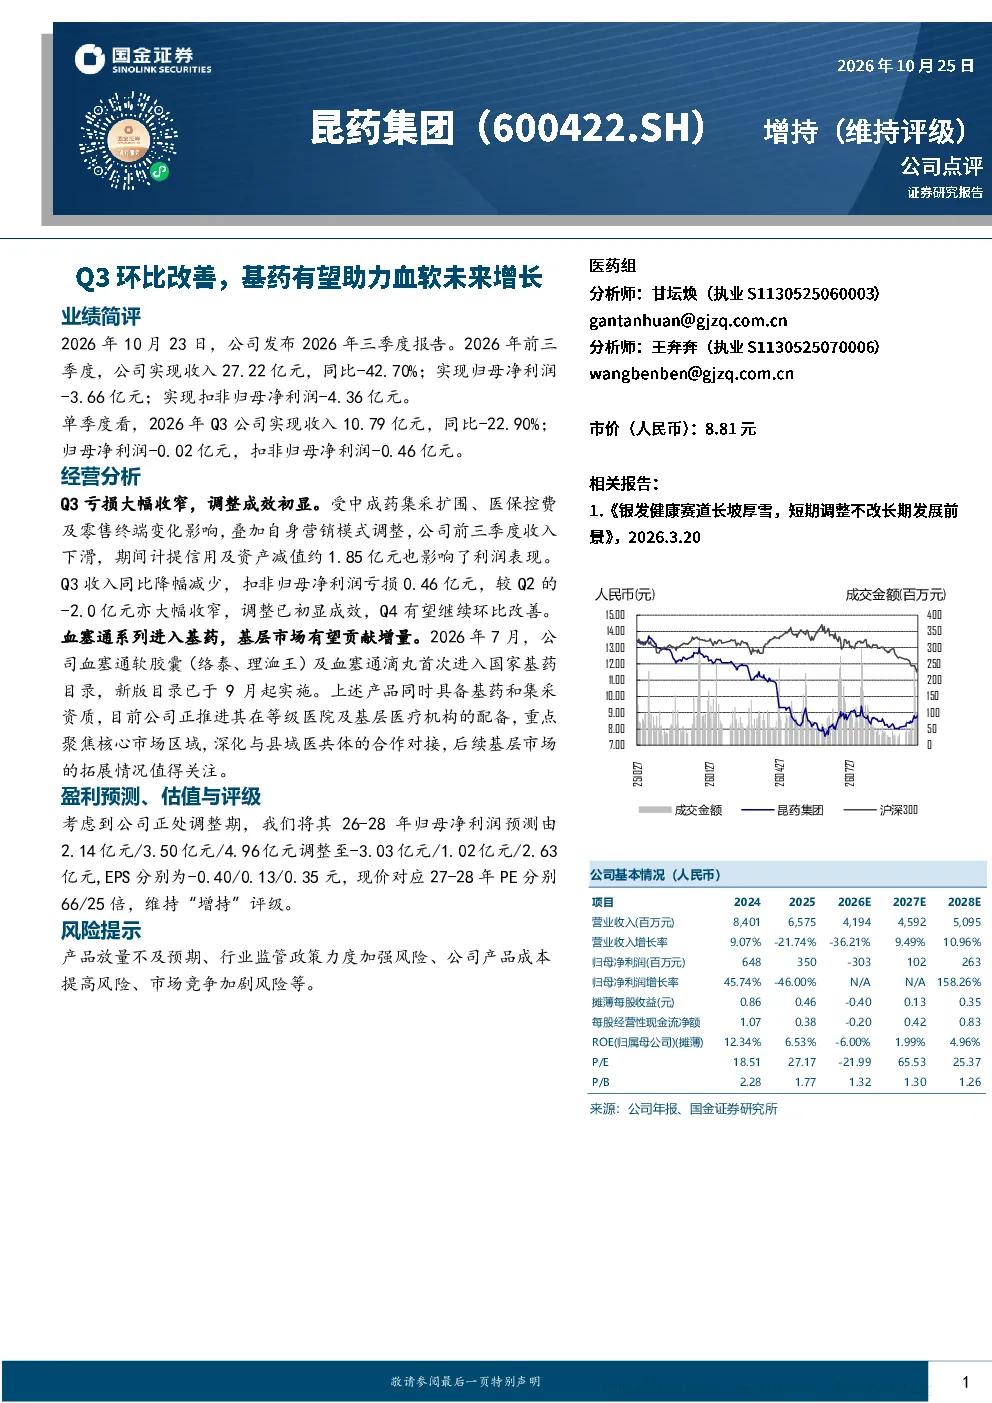
研报显示昆药集团2026年前三季度收入同比下滑42.70%,Q3收入同比下滑22.90%,但亏损大幅收窄。公司受集采扩围、医保控费及零售终端变化影响,Q3扣非归母净利润亏损0.46亿元,较Q2收窄。血塞通系列进入基药目录,有望贡献基层市场增量,公司正推进产品在等级医院及基层医疗机构的配备,深化县域医共体合作。
中成药行业发展趋势如何?
中成药行业面临集采扩围、医保控费及零售终端变化等多重挑战。血塞通等具备基药和集采资质的产品进入国家基药目录,为基层市场拓展提供机遇。企业需调整营销模式,聚焦核心市场区域,深化与县域医共体合作,以应对行业变化。
研报重点分析了昆药集团的哪些方面?
研报重点分析了昆药集团Q3业绩环比改善情况,以及基药政策对血塞通系列产品的潜在增量贡献。报告指出公司调整成效初显,Q4有望继续环比改善,并关注血塞通在基层市场的拓展进展。同时,报告调整了未来三年盈利预测,维持“增持”评级。
当前昆药集团的市场状况如何?
昆药集团当前面临中成药行业集采扩围等挑战,前三季度收入下滑,但Q3亏损大幅收窄,调整已初显成效。血塞通系列进入基药目录,为基层市场拓展提供机遇,公司正推进产品配备及合作对接。市场竞争激烈,需关注产品放量及成本控制情况。
研报提示了哪些风险?
研报提示昆药集团面临产品放量不及预期、行业监管政策力度加强、产品成本提高、市场竞争加剧等风险。公司需关注血塞通在基层市场的拓展效果,应对行业政策变化,并控制产品成本,以实现稳健发展。
你可能感兴趣
昆药集团Q3环比改善,基药有望助力血塞通未来增长
国金证券2026-10-23
Q3环比改善,基药有望助力血软未来增长
医药生物国金证券2026-10-25
影院复工助力Q3环比好转,Q4有望迎来大幅改善
文化传媒财信证券2020-10-27
Q3业绩环比改善显著 激励落地助力中长期增长
山西证券2022-10-30
2024年中报点评:Q2实现同环比增长,Q3旺季来临后盈利有望持续改善
基础化工华创证券2024-09-16
Q3扣非同环比增长,CPE中期格局改善,日科新产能陆续建设有望充分受益
轻工制造安信证券2019-10-27
机顶盒出海需求强劲,公司业绩Q2环比大幅改善,Q3有望实现同环比正增长
信息技术华创证券2023-08-27
昆药集团业绩超预期,重点品种放量增长
未知机构2023-10-15
四季度增长亮眼,CHC稳健成长,看好公司配方颗粒向好&昆药集团整合推进
医药生物华安证券2023-04-02
2023年三季报点评:Q3盈利环比大幅改善,市场回暖和高端产品助力成长
东方财富2023-11-06