猜你想问
申通快递2026Q3业绩为何超预期?
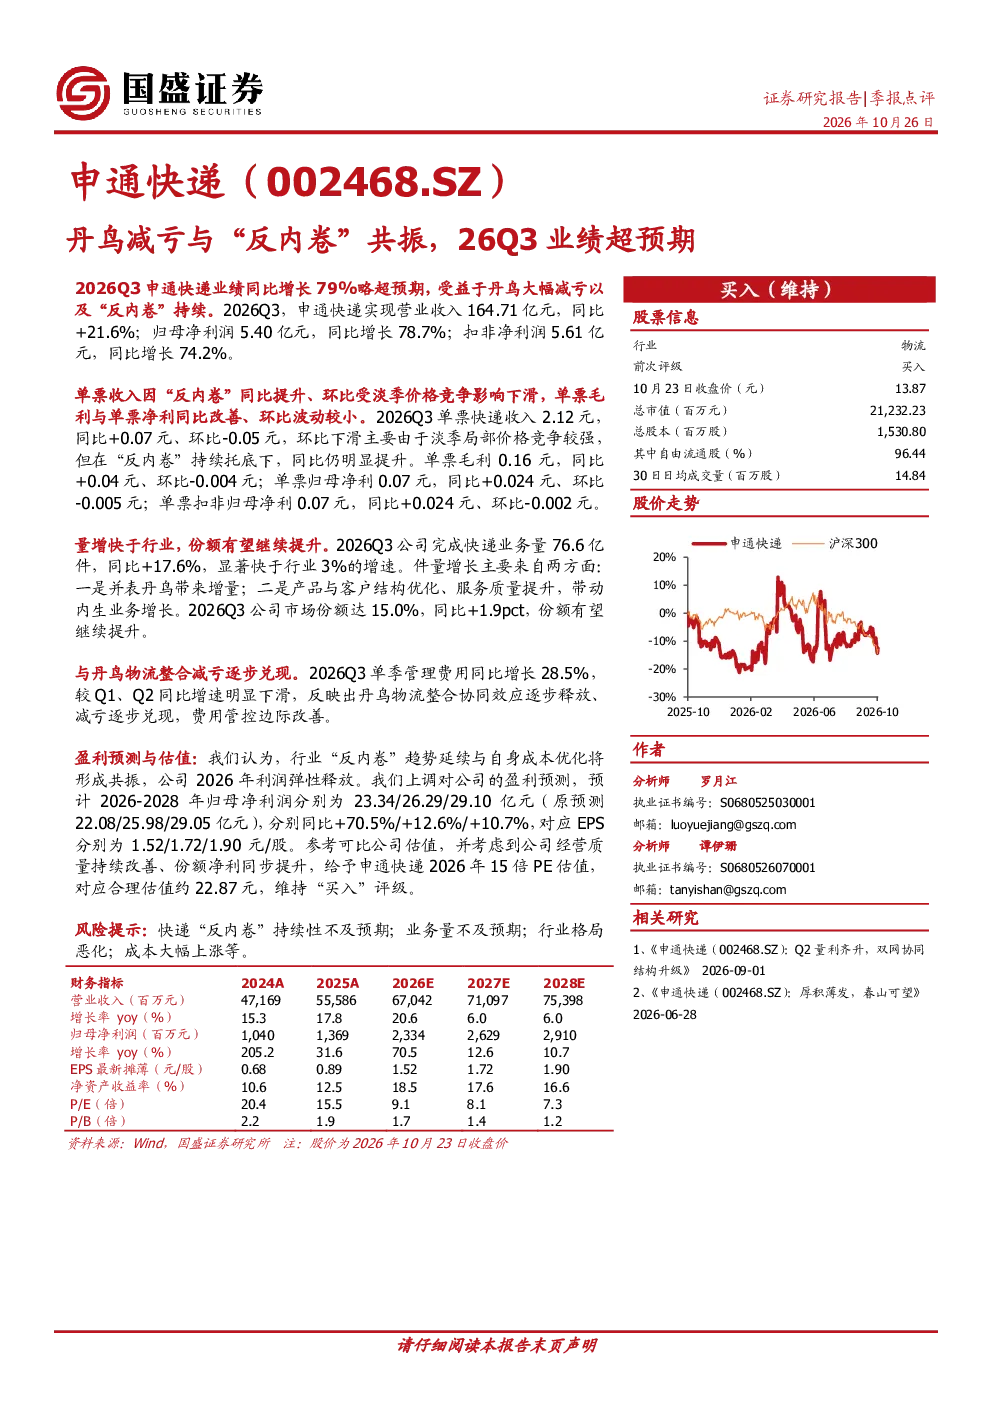
申通快递2026Q3业绩超预期主要得益于丹鸟大幅减亏及“反内卷”趋势。具体数据显示,归母净利润同比增长78.7%至5.40亿元,扣非净利润同比增长74.2%至5.61亿元。单票收入同比提升0.07元至2.12元,单票毛利同比增加0.04元至0.16元,单票净利同比改善0.024元至0.07元。这些积极变化反映了公司费用管控边际改善,以及业务量增长快于行业,市场份额达15.0%,同比提升1.9个百分点。
快递行业“反内卷”趋势对行业有何影响?
快递行业“反内卷”趋势主要体现在价格竞争缓和,促使企业更加注重服务质量与效率提升。申通快递2026Q3单票收入同比提升但环比下滑,主要受淡季价格竞争影响,但整体盈利能力有所改善。行业层面,快递业务量同比增长17.6%,显著快于行业3%的增速,市场份额有望继续提升。这种趋势有利于头部企业通过规模效应和资源整合进一步巩固市场地位,但同时也要求企业持续优化成本结构和运营效率。
报告对申通快递的单票指标有何重点分析?
报告重点分析了申通快递的单票指标变化。2026Q3单票快递收入同比提升0.07元至2.12元,但环比下降0.05元,主要受淡季价格竞争影响。单票毛利同比增加0.04元至0.16元,单票净利同比改善0.024元至0.07元,显示盈利能力有所增强。这些指标的变化反映了公司在保持市场份额的同时,仍需应对季节性波动和市场竞争带来的挑战,但整体趋势向好。
当前快递市场竞争格局如何?
当前快递市场竞争格局呈现头部企业优势明显,市场份额持续集中的特点。申通快递2026Q3市场份额达15.0%,同比提升1.9个百分点,显著快于行业增速。快递业务量同比增长17.6%,显著快于行业3%的增速,件量增长主要来自并表丹鸟及内生业务增长。行业层面,头部企业通过规模效应、资源整合和技术创新持续巩固市场地位,但价格竞争仍存在一定压力,要求企业不断提升运营效率和服务质量。
研报提示的主要风险有哪些?
研报提示的主要风险包括快递“反内卷”持续性不及预期、业务量不及预期、行业格局恶化和成本大幅上涨。快递“反内卷”若难以持续,可能引发新一轮价格战,影响行业整体盈利水平。业务量增长不及预期将直接影响公司收入和市场份额。行业格局恶化可能导致竞争加剧,利润空间被压缩。成本大幅上涨,如油价、人力成本等,将直接侵蚀公司利润,影响盈利能力。这些风险需持续关注,以评估行业长期发展前景。