猜你想问
盛弘股份前三季度业绩增长32%的主要原因是什么?
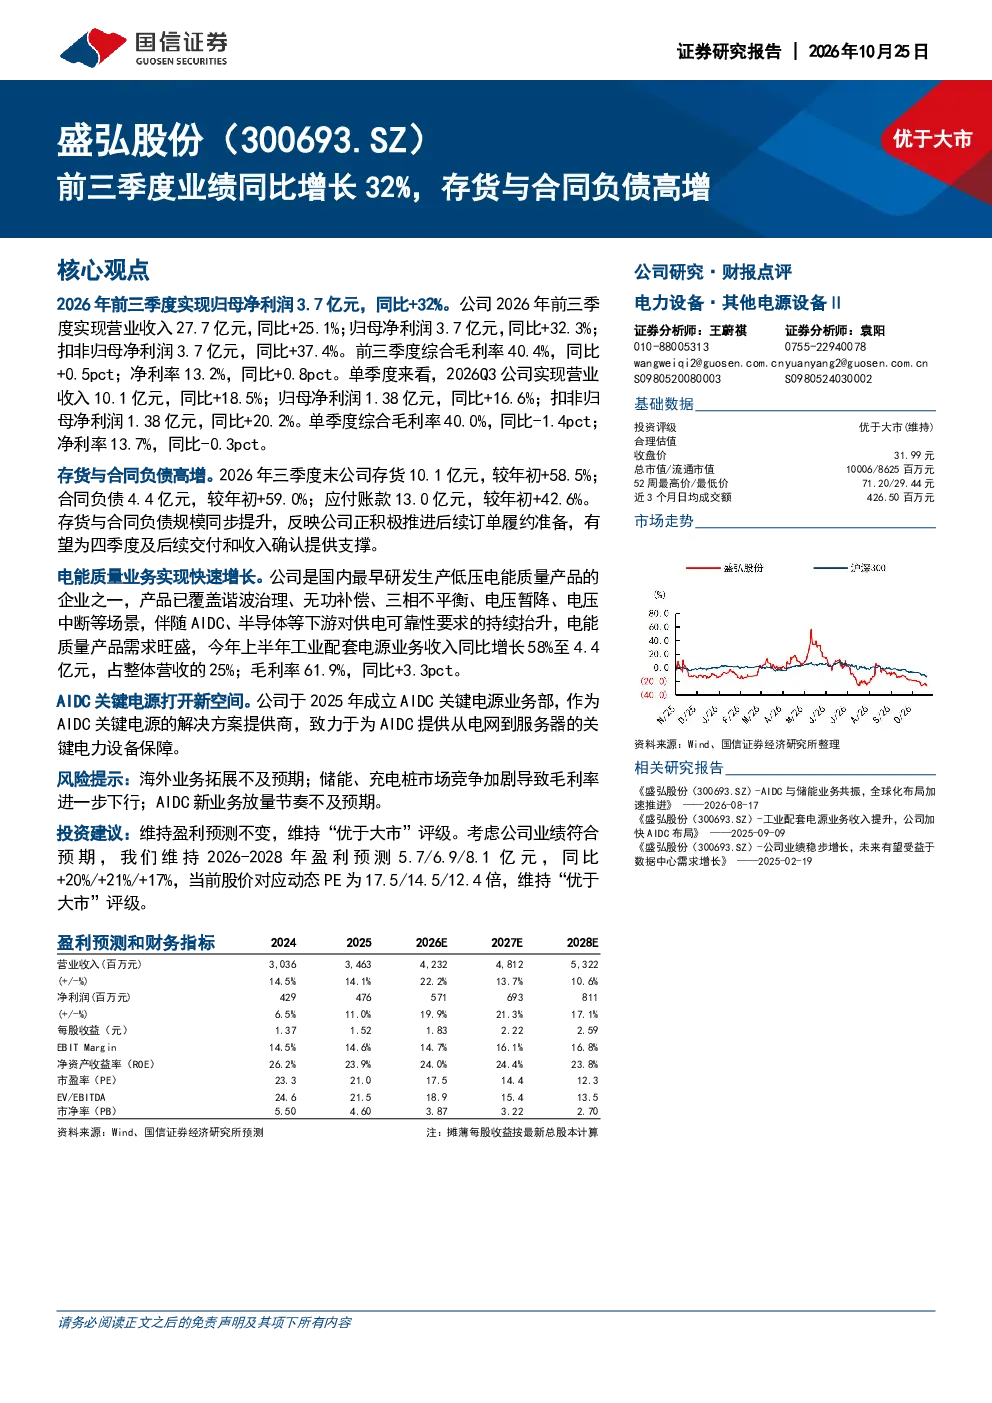
盛弘股份前三季度业绩同比增长32%,主要得益于存货与合同负债的高增。这反映了公司积极推进后续订单履约的准备,表明公司业务需求旺盛,未来订单有望持续释放。具体来看,公司电能质量业务收入同比增长58%至4.4亿元,毛利率61.9%,同比提升3.3pct,显示出该业务板块的高成长性。同时,AIDC关键电源业务在2025年成立业务部后,已成功完成大型能源企业数据中心备电方案交付,为未来业务拓展打开新空间。
电能质量业务和AIDC关键电源业务的发展前景如何?
电能质量业务和AIDC关键电源业务展现出良好的发展前景。电能质量业务收入同比增长58%,毛利率高达61.9%,显示出该业务板块的高附加值和市场需求。AIDC关键电源业务作为新兴领域,公司已在2025年成立业务部并成功交付大型项目,标志着公司在该领域的布局取得初步成效。未来随着数据中心、云计算等产业的快速发展,对高质量电源的需求将持续增长,为公司相关业务带来更多机遇。
报告对盛弘股份未来几年的盈利预测如何?
报告维持盛弘股份2026-2028年盈利预测分别为5.7/6.9/8.1亿元,同比增速分别为20%/21%/17%。预测基于公司当前业务增长势头和未来市场拓展计划,特别是电能质量业务和AIDC关键电源业务的持续放量。公司新一代源网侧储能PCS产品已在欧盟、德国、波兰等国完成认证,储能出海战略逐步推进,有望为公司带来新的增长点。同时,充换电业务受益于海外新能源车市场增长,充电基础设施需求有望提升。
盛弘股份目前面临哪些主要风险?
盛弘股份目前面临的主要风险包括:海外业务拓展不及预期,由于国际市场竞争激烈,若公司海外市场拓展速度放缓,可能影响整体业绩增长;储能、充电桩市场竞争加剧可能导致毛利率下滑,当前行业竞争激烈,若公司无法有效控制成本,毛利率可能面临下行压力;AIDC新业务放量节奏不及预期,新业务的市场推广和客户获取需要时间,若放量速度低于预期,可能影响短期业绩表现。
盛弘股份的财务状况有何亮点?
盛弘股份的财务状况呈现多项亮点。前三季度营业收入27.7亿元,同比增长25.1%,归母净利润3.7亿元,同比增长32.3%,扣非归母净利润3.7亿元,同比增长37.4%,盈利能力持续提升。综合毛利率40.4%,同比提升0.5pct,净利率13.2%,同比提升0.8pct,盈利质量改善。尽管单季度毛利率有所下降,但整体趋势向好。此外,存货和合同负债的大幅增长表明公司订单饱满,未来业绩有望持续释放。