猜你想问
盛弘股份前三季度业绩增长32%的主要原因是什么?
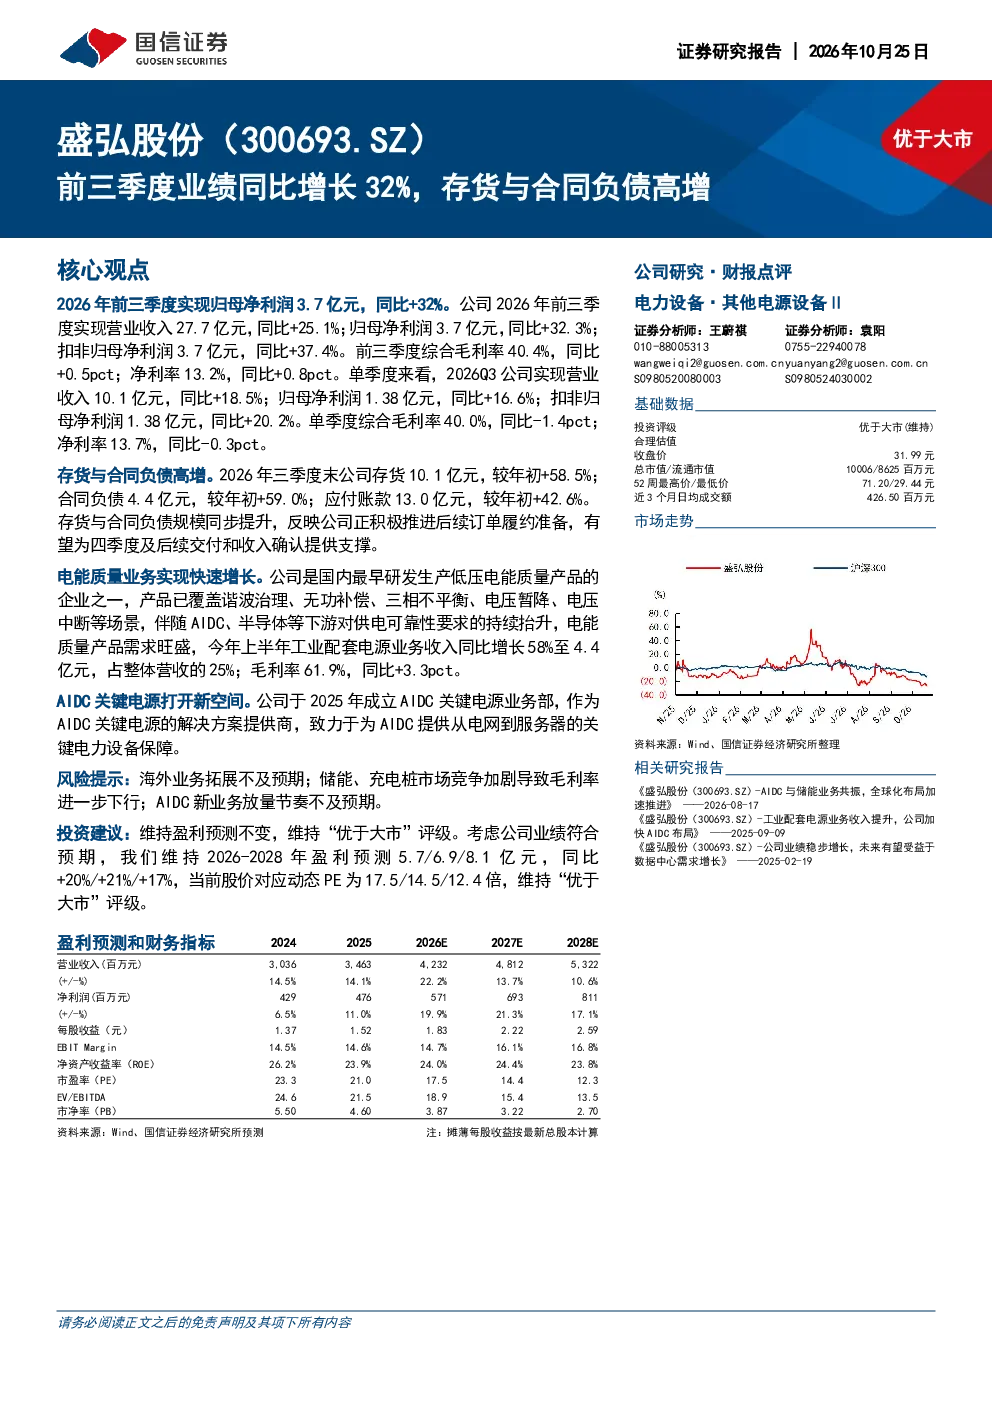
盛弘股份前三季度业绩同比增长32%,主要得益于存货与合同负债的高增。这反映了公司积极推进后续订单履约的准备,为未来的业绩增长奠定了基础。同时,电能质量业务的快速增长和AIDC关键电源业务的开拓也为公司带来了新的增长空间。
电能质量业务在盛弘股份的发展情况如何?
电能质量业务在盛弘股份表现出色,收入同比增长58%,毛利率达到61.9%,同比提升3.3个百分点。这表明公司在该领域的竞争优势和市场需求均有所增强,是公司未来重要的增长点之一。
盛弘股份在储能和充电桩领域的布局有哪些亮点?
盛弘股份在储能和充电桩领域展现出积极布局。公司新一代源网侧储能PCS星启StellaON1250K/1575K满载效率高达98.5%,已在欧盟、德国、波兰、罗马尼亚等国完成认证,显示出其技术实力和国际化能力。同时,大功率充电、重卡超充等产品受益于海外市场新能源车保有量增长,为公司带来新的市场机遇。
当前电能质量市场的发展趋势是怎样的?
当前电能质量市场正处于快速发展阶段,随着新能源的普及和电力系统的复杂化,对电能质量的要求越来越高。盛弘股份作为电能质量领域的领先企业,凭借其技术优势和市场布局,有望在行业发展中占据有利地位。未来,随着技术的不断进步和市场需求的增长,电能质量市场有望持续扩大。
盛弘股份面临哪些潜在风险?
盛弘股份面临的主要风险包括海外业务拓展不及预期、储能和充电桩市场竞争加剧可能导致毛利率进一步下行,以及AIDC新业务放量节奏不及预期。这些风险需要公司密切关注并采取有效措施加以应对,以确保业务的稳健发展。
你可能感兴趣
2023年三季报点评:前三季度归母净利润同比+49%,合同负债高增
机械设备国信证券2023-11-02
业绩持续高增,合同负债及存货大幅增长
电子设备太平洋证券2025-03-05
业绩持续高增,合同负债及存货大幅增长
太平洋证券2025-03-05
重大海风项目陆续交付,存货与合同负债高增
电气设备国信证券2026-03-31
收入结构变化致使业绩短暂承压,存货和合同负债实现高增
电气设备国盛证券2025-08-17
存货、合同负债高增,下半年业绩望加速释放
电气设备国金证券2025-08-15
2021中报点评:合同负债、存货高增,订单饱满增厚业绩弹性
机械设备东吴证券2021-08-27
存货、合同负债高增,业绩弹性有望逐步释放
国金证券2024-08-30
2024年一季报点评:业绩再超预期,合同负债&存货高增印证需求景气
信息技术民生证券2024-05-04
前3Q净利润同比增长39%,合同负债逐季增加预示下游高景气
国防军工安信证券2021-10-29