猜你想问
淡水河谷第三季度业绩预估有何变化?
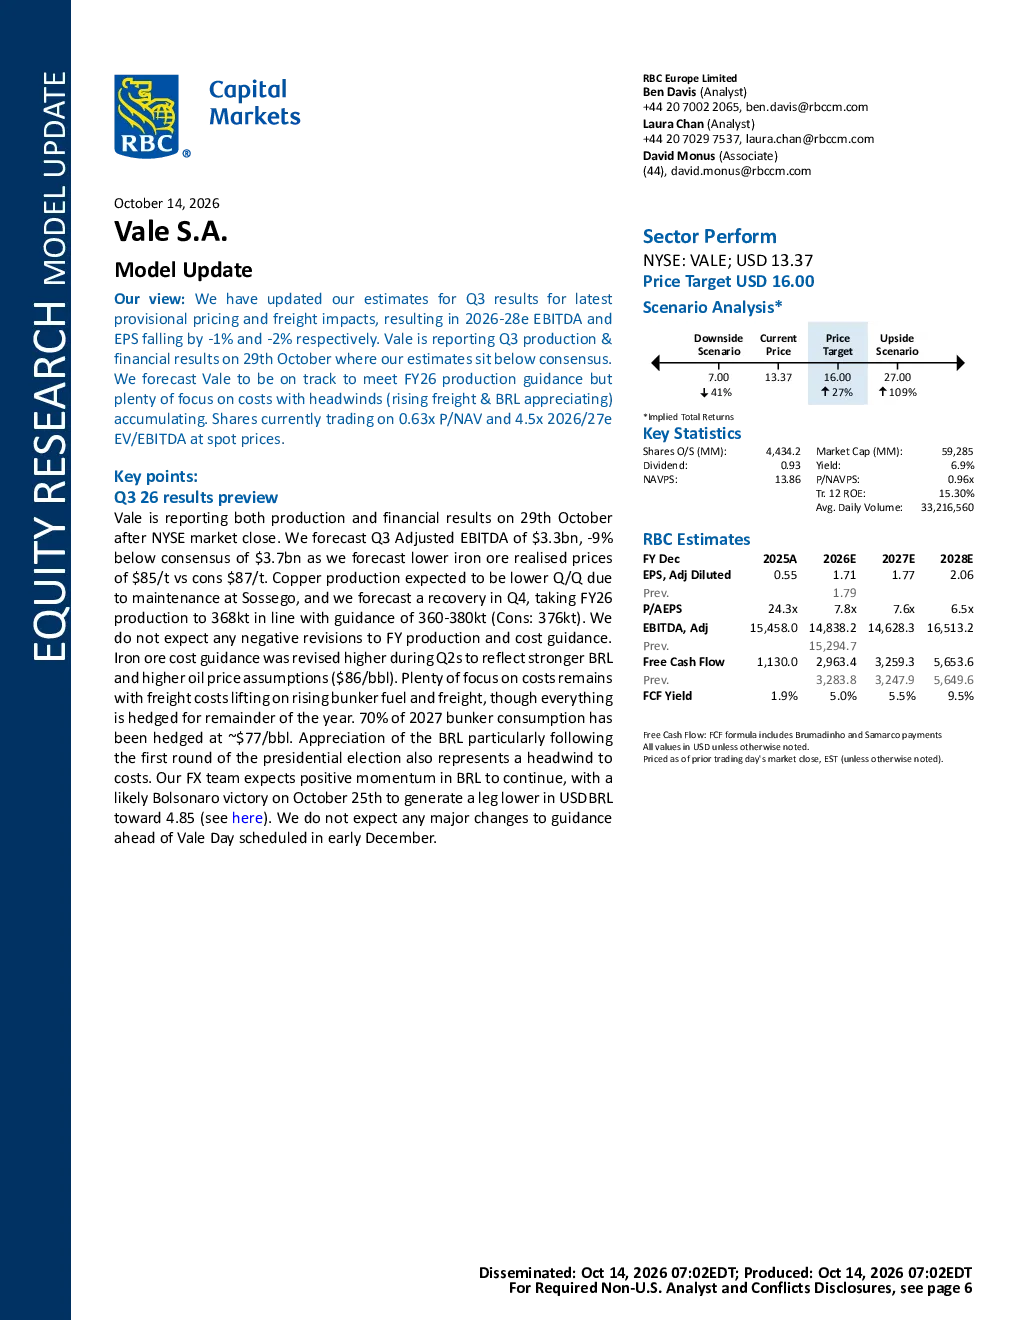
淡水河谷第三季度业绩预估调整后EBITDA为33亿美元,低于市场预期的37亿美元。主要原因是铁矿石实际价格预测(每吨85美元)低于市场预期(每吨87美元)。此外,预计2026年全年铜产量将环比下降,但第四季度将复苏,全年产量达到36.8万吨,符合360-380万吨的指引。全年产量和成本指引预计不会修正,第二季度铁矿石成本指引上调以反映雷亚尔走强和油价预期。运费成本受燃油和运费上涨影响,但所有成本已对冲至年底,2027年70%的燃油消耗已对冲在约每桶77美元的价格。雷亚尔升值对成本带来下行压力,预计将保持积极势头,若博尔索纳罗当选,美元兑雷亚尔可能降至4.85。
铁矿石行业发展趋势如何?
铁矿石行业发展趋势受多种因素影响。淡水河谷作为全球最大的铁矿石、铁矿石球团和镍生产商之一,其业务涵盖铜、钴、贵金属和少量化肥产品。在巴西运营大型物流系统,包括铁路、海港码头和港口,并拥有庞大的海运铁矿石运输船队。通过直接投资及附属公司和合资企业,在能源和钢铁行业拥有投资。中东冲突持续可能使VALE表现劣于BHP和RIO,因其相对较高的成本、球团矿溢价风险及新兴市场敞口。上行情景假设商品价格永久性上涨20%,下行情景假设大宗商品价格下跌20%。这些因素共同影响铁矿石行业的发展趋势。
报告重点分析了哪些方向?
报告重点分析了淡水河谷的业绩预估、成本结构、产量指引、风险因素和潜在催化剂。业绩预估方面,第三季度调整后EBITDA为33亿美元,低于市场预期;2026年铜产量预计为36.8万吨,符合指引;成本方面,第二季度铁矿石成本指引上调,但所有成本已对冲至年底;风险因素包括中东冲突、新巴西政府政策影响、商品市场依赖中国需求等;潜在催化剂包括VBME扩能、Capanema扩能、Serra Sul + 20项目启动等。这些分析方向为投资者提供了全面的视角。
当前市场对淡水河谷的判断如何?
当前市场对淡水河谷的判断较为中性。报告维持“跑赢大盘”评级,目标价16美元/ADR,基于1.05倍P/NAV和6.0倍EV/EBITDA(24个月平均前瞻性EBITDA)。目标市盈率低于同行,反映地区风险和商品组合结构。中东冲突持续可能使VALE表现劣于BHP和RIO,因其相对较高的成本、球团矿溢价风险及新兴市场敞口。上行情景假设商品价格永久性上涨20%,下行情景假设大宗商品价格下跌20%。这些判断基于对市场环境和公司基本面的综合分析。
研报提示了哪些风险?
研报提示了淡水河谷面临的多重风险。首先,中东冲突可能使VALE表现劣于BHP和RIO,因其相对较高的成本、球团矿溢价风险及新兴市场敞口。其次,Samarco的债务、新巴西政府政策影响、商品市场依赖中国需求、本地货币强于预期和通货膨胀等风险因素也可能影响公司表现。此外,报告还提示了雷亚尔升值对成本带来的下行压力,以及若博尔索纳罗当选,美元兑雷亚尔可能降至4.85。这些风险因素需要投资者密切关注。