猜你想问
PLS P2000项目具体扩建内容是什么?
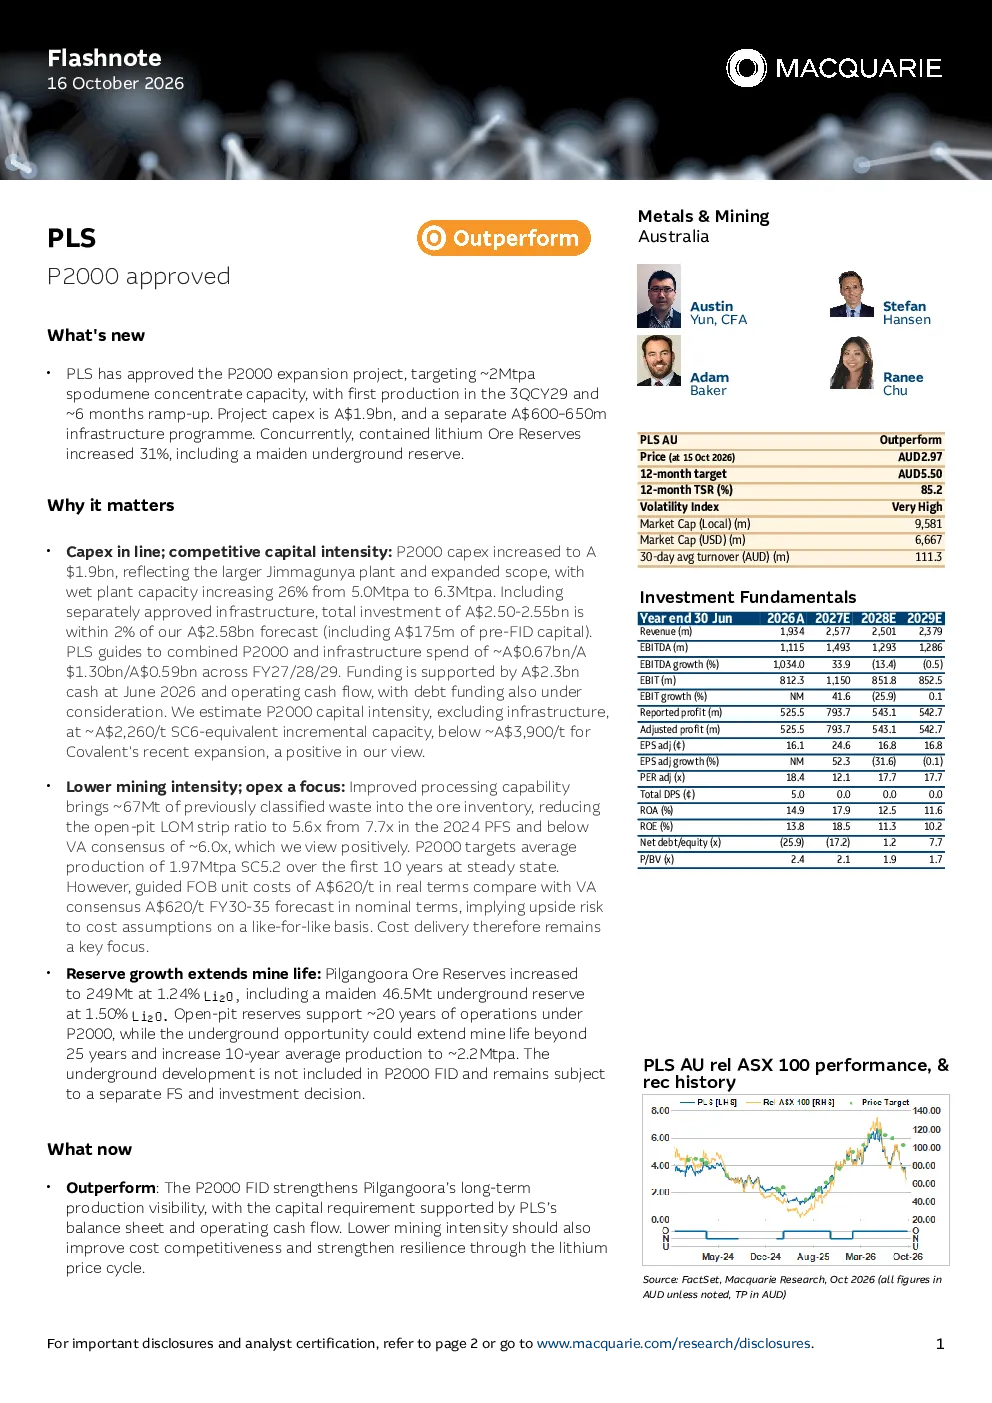
PLS批准的P2000扩建项目目标产能增至约200万吨/年钽精矿,预计2029年Q3首产,爬坡期约6个月。项目资本性支出19亿澳元,另加6-6.5亿澳元基础设施计划,总投资25-25.5亿澳元。扩建将改进选矿能力,将约6700万吨废石纳入储量,降低露天开采剥离率至5.6倍。P2000目标年产1970万吨/年(SC5.2),指导FOB单位成本620澳元/吨。
该扩建项目对矿山寿命有何影响?
P2000扩建项目显著提升了Pilgangoora矿床的长期生产可预见性。通过新增46.5万吨品位1.50%的地下矿,露天矿可支持约20年运营,地下开发潜力延长至25年以上,10年平均产量提升至约220万吨/年。此举增强了矿山的整体寿命和持续盈利能力。
锂行业发展趋势如何?
锂行业正经历快速发展,主要受新能源汽车和储能需求驱动。技术进步推动锂资源开发效率提升,但资源稀缺性依然存在。行业竞争加剧促使企业通过技术升级和成本控制提升竞争力。未来几年,锂价周期性波动将影响企业盈利,但长期需求前景乐观。
报告重点分析了哪些方面?
报告重点分析了PLS P2000扩建项目的资本支出、资金来源、成本控制及对矿山寿命的影响。项目总投资25-25.5亿澳元,资金主要来自现金及经营现金流,资本强度约每吨SC6当量增量产能2260澳元。报告还评估了选矿能力改进对露天开采剥离率的影响,以及地下矿开发对长期产量的贡献。
该报告提示了哪些风险?
该报告提示的主要风险包括成本控制挑战,P2000目标年产1970万吨/年(SC5.2)的指导FOB单位成本为620澳元/吨,存在成本上行风险。此外,锂价周期性波动可能影响企业盈利稳定性。虽然项目资本需求获资产负债表和经营现金流支持,但市场环境变化仍需密切关注。
你可能感兴趣
新湖期货2023河南省内乡县花生“保险+期货”试点项目获郑商所批准立项
新湖期货2023-08-23
优嘉三期项目环评获批准公示,成长空间打开
农林牧渔国联证券2019-11-20
有色金属行业周报:基本金属价格获支撑,PLS锂精矿拍卖价再创新高
有色金属山西证券2022-10-21
太平洋医药日报:赛诺菲Wayrilz获欧盟批准上市
医药生物太平洋证券2025-12-26
Insmed小分子疗法Brinsupri获FDA批准上市,用于治疗NCFB
医药生物太平洋证券2025-08-13
华西医药迪哲医药舒沃替尼获FDA加速批准上市系全球首款在美获批的EGFR
未知机构2025-07-03
医药行业周报:益普生FIC小分子获FDA批准,用于治疗PBC
医药生物太平洋证券2024-06-12
生物医药Ⅱ行业周报:药明生基获FDA批准生产AMTAGVI
医药生物太平洋证券2024-02-22
2023年报点评:PD-1单抗获FDA批准上市,在研管线加速推进
西南证券2024-03-29
医药行业周报:Madrigal首款NASH疗法获FDA批准
医药生物太平洋证券2024-03-16