猜你想问
Workday的AI转型战略具体是什么?
Workday正在积极转型为AI驱动平台,推出包括Sana UI、Autopilot Agents在内的一系列AI产品。公司战略的核心是通过AI技术提升其企业云应用的价值,预计到FY28年,AI相关产品将贡献70%的增量ARR。这一转型不仅体现在产品层面,也反映在市场拓展策略上,例如新客户增量ARR中75%+来自美国中型企业和国际市场,且50%+的新客户交易包含AI功能。此外,Workday还通过收购C1.ai增强身份治理能力,并推出Headless架构、Sana Concierge等新产品,进一步巩固其在AI领域的领先地位。
Workday在AI赛道的发展趋势如何?
Workday在AI赛道的发展呈现出积极态势,其AI战略已成为公司未来增长的核心驱动力。公司通过推出一系列AI产品,如Sana UI和Autopilot Agents,正逐步实现从传统SaaS提供商向AI优先平台的转型。根据研报预测,FY28年AI相关产品将贡献超过6亿美元的增量ARR,占新客户增量ARR的70%。这一趋势表明,Workday正积极把握AI技术带来的市场机遇,尤其是在人力资本管理和财务管理领域,AI技术的应用有望显著提升客户价值和公司业绩。同时,合作伙伴反馈也显示,AI工具的引入并未影响WDAY生态系统的需求,反而推动了业务流程自动化和集成效率的提升。
本报告主要分析了Workday的哪些方面?
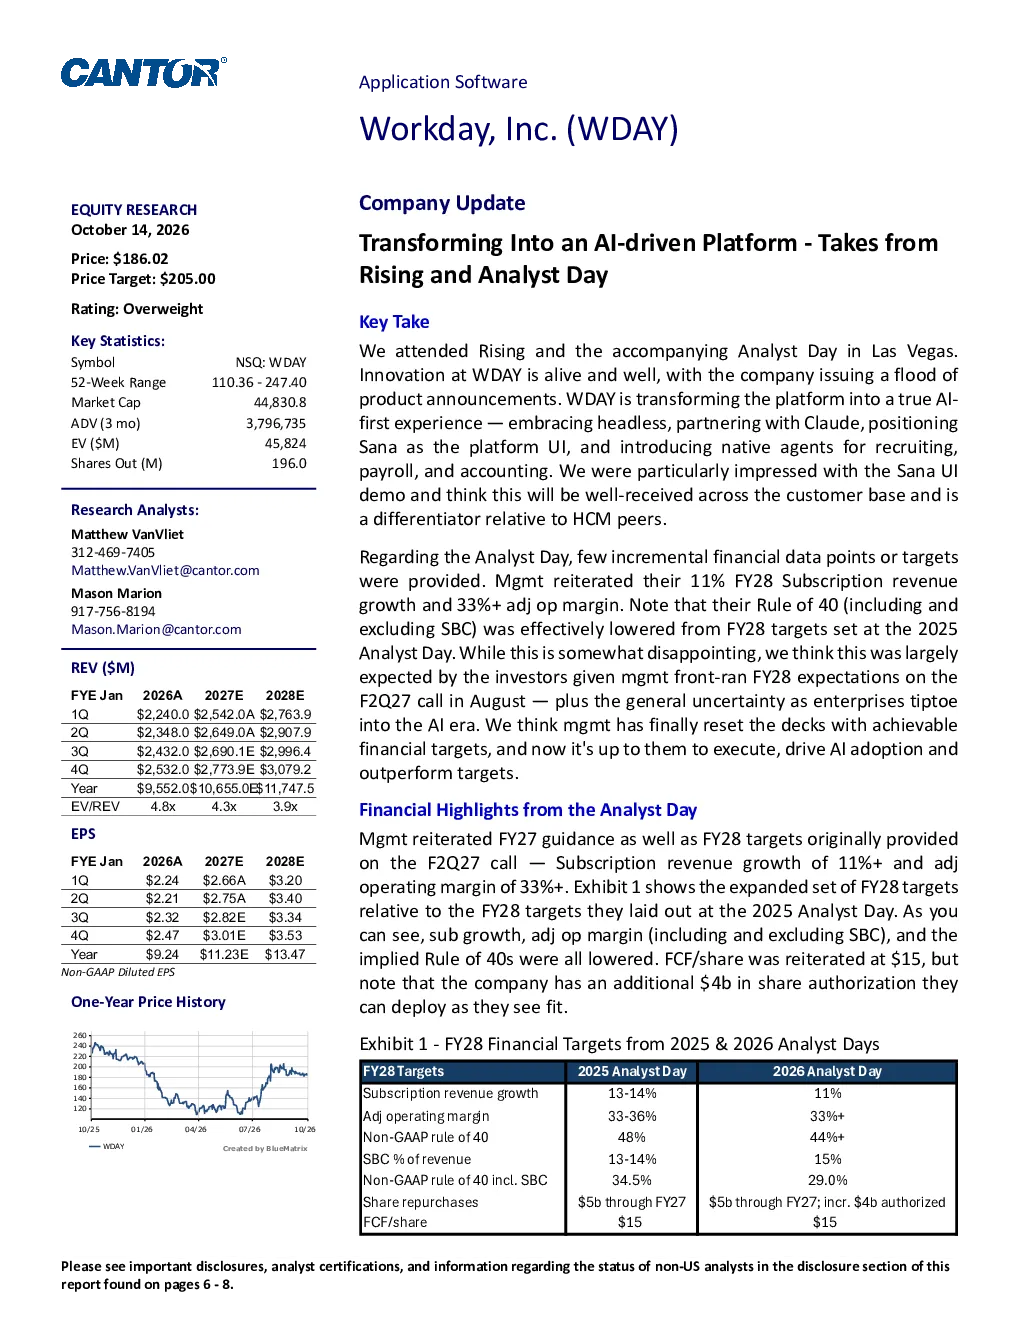
本报告主要围绕Workday的AI转型战略、财务表现、市场拓展及风险提示等方面展开分析。在AI转型方面,报告重点介绍了Workday推出的AI产品,如Sana UI和Autopilot Agents,以及这些产品对公司ARR增长的贡献。财务表现方面,报告给出了WDAY的研报评级与目标价,并预测了FY28年的订阅收入增长和调整后运营利润率。市场拓展方面,报告分析了新客户增量ARR的来源,指出75%+来自美国中型企业和国际市场。此外,报告还探讨了合作伙伴对WDAY生态系统的反馈,以及公司通过收购C1.ai和推出新产品等举措,如何增强其在AI领域的竞争力。
当前Workday的市场表现如何?
当前Workday的市场表现稳健,其在AI领域的转型战略已获得市场认可。根据研报,Cantor Fitzgerald给予WDAY“增持”评级,目标价为205.00美元,当前股价为186.02美元。财务方面,预计FY28年订阅收入增长11%,调整后运营利润率将达到33%+。市场拓展方面,新客户增量ARR中75%+来自美国中型企业和国际市场,且50%+的新客户交易包含AI功能。此外,合作伙伴普遍认为WDAY生态系统的需求未受AI工具的影响,大型企业更关注核心SoR的演变以支持AI。这些数据表明,Workday在AI赛道的发展前景广阔,其市场表现值得期待。
本报告提示了哪些风险?
本报告提示了Workday实现目标价所面临的风险,主要包括宏观经济环境、FINS附加率、Workday GO轨迹、竞争和AI对传统业务模式的冲击等。宏观经济环境的变化可能影响企业客户的IT支出,进而影响Workday的收入增长。FINS附加率的变化也可能影响公司的盈利能力。Workday GO轨迹的进展情况,以及公司能否持续推出符合市场需求的产品,也是投资者关注的重点。此外,AI技术的发展可能对Workday的传统业务模式构成挑战,需要公司不断调整战略以适应市场变化。这些风险因素需要投资者密切关注。