猜你想问
这份研报的核心内容是什么?
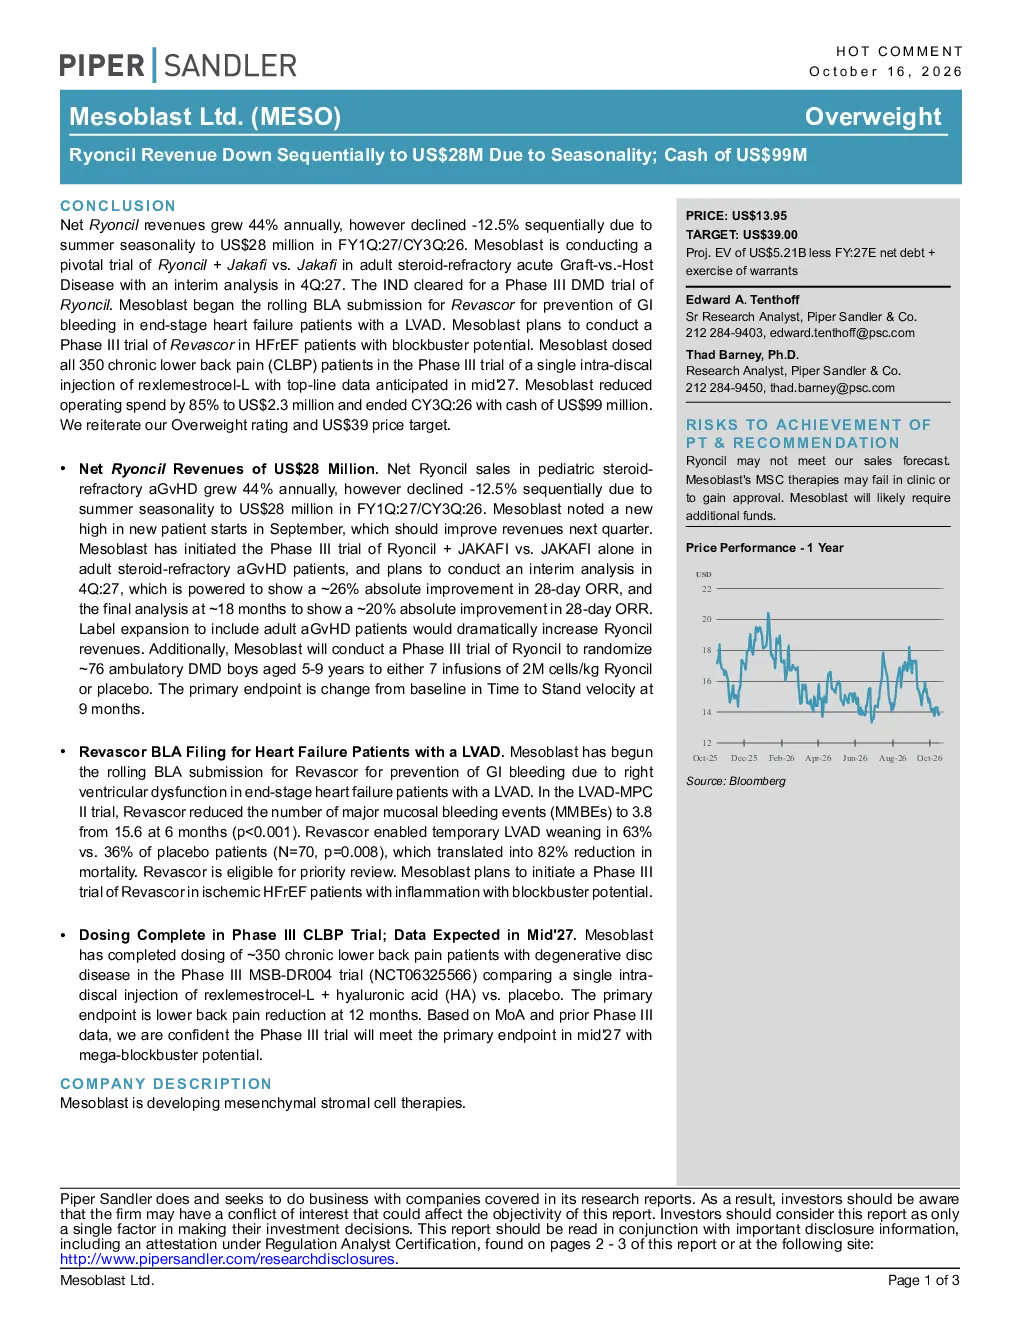
研报指出Ryoncil2026财年第一季度净收入为2800万美元,同比下降12.5%,主要受夏季季节性因素影响,但在儿童类固醇难治性aGvHD中收入同比增长44%。Mesoblast启动了Ryoncil+JAKAFI对比JAKAFI单独治疗的成人类固醇难治性aGvHD患者的III期临床试验,并计划开展一项Ryoncil治疗行走型DMD男孩的III期临床试验。此外,Revascor已提交BLA用于预防LVAD相关胃肠道出血,并在HFrEF患者中计划开展III期试验。Mesoblast完成CLBP患者的III期MSB-DR004试验给药,预计2027年中达到主要终点。公司运营支出降低85%,现金9900万美元。
Mesoblast所在赛道/行业发展趋势如何?
Mesoblast所处的细胞治疗赛道正快速发展,尤其在再生医学和心血管疾病领域。Ryoncil在儿童aGvHD市场的表现强劲,并拓展成人市场,显示出细胞疗法在免疫治疗中的潜力。Revascor针对LVAD相关出血的治疗效果显著,有望成为心血管领域的重要突破。CLBP项目通过细胞疗法缓解退行性疾病,具有成为重磅炸弹的潜力。整体来看,细胞治疗在多个未满足的临床需求领域展现出广阔的应用前景。
这份研报重点分析了哪些方向?
研报重点分析了Ryoncil的季节性收入波动及增长潜力,特别是在儿童和成人aGvHD市场的拓展。Revascor的BLA提交和III期临床试验计划,以及其在LVAD出血预防中的显著效果,是报告关注的另一核心。此外,CLBP项目的III期试验完成和主要终点预期,以及公司财务状况的改善,也是分析的重点。报告还维持了对Mesoblast的“增持”评级,目标价3.90美元。
当前市场对Mesoblast的判断是什么?
市场对Mesoblast的判断较为积极。Ryoncil在儿童aGvHD市场的强劲表现和Revascor在心血管领域的突破性潜力,被视为公司未来增长的重要驱动力。CLBP项目也显示出成为重磅炸弹的潜力。公司财务状况稳健,运营支出大幅降低,现金充足,为研发和商业化提供了有力支持。Piper Sandler维持“增持”评级,目标价3.90美元,反映了市场对其未来发展的信心。
研报提示了哪些风险?
研报提示的主要风险包括Ryoncil可能无法达到销售预期,这受季节性因素和市场竞争的影响。Mesoblast的MSC治疗在临床试验中失败或无法获得监管批准,将对其核心产品线造成重大打击。此外,公司可能需要额外的资金支持其多个处于III期临床试验阶段的项目的研发和商业化进程。这些风险需投资者密切关注。