猜你想问
巴基斯坦斡旋失败对油价有何影响?
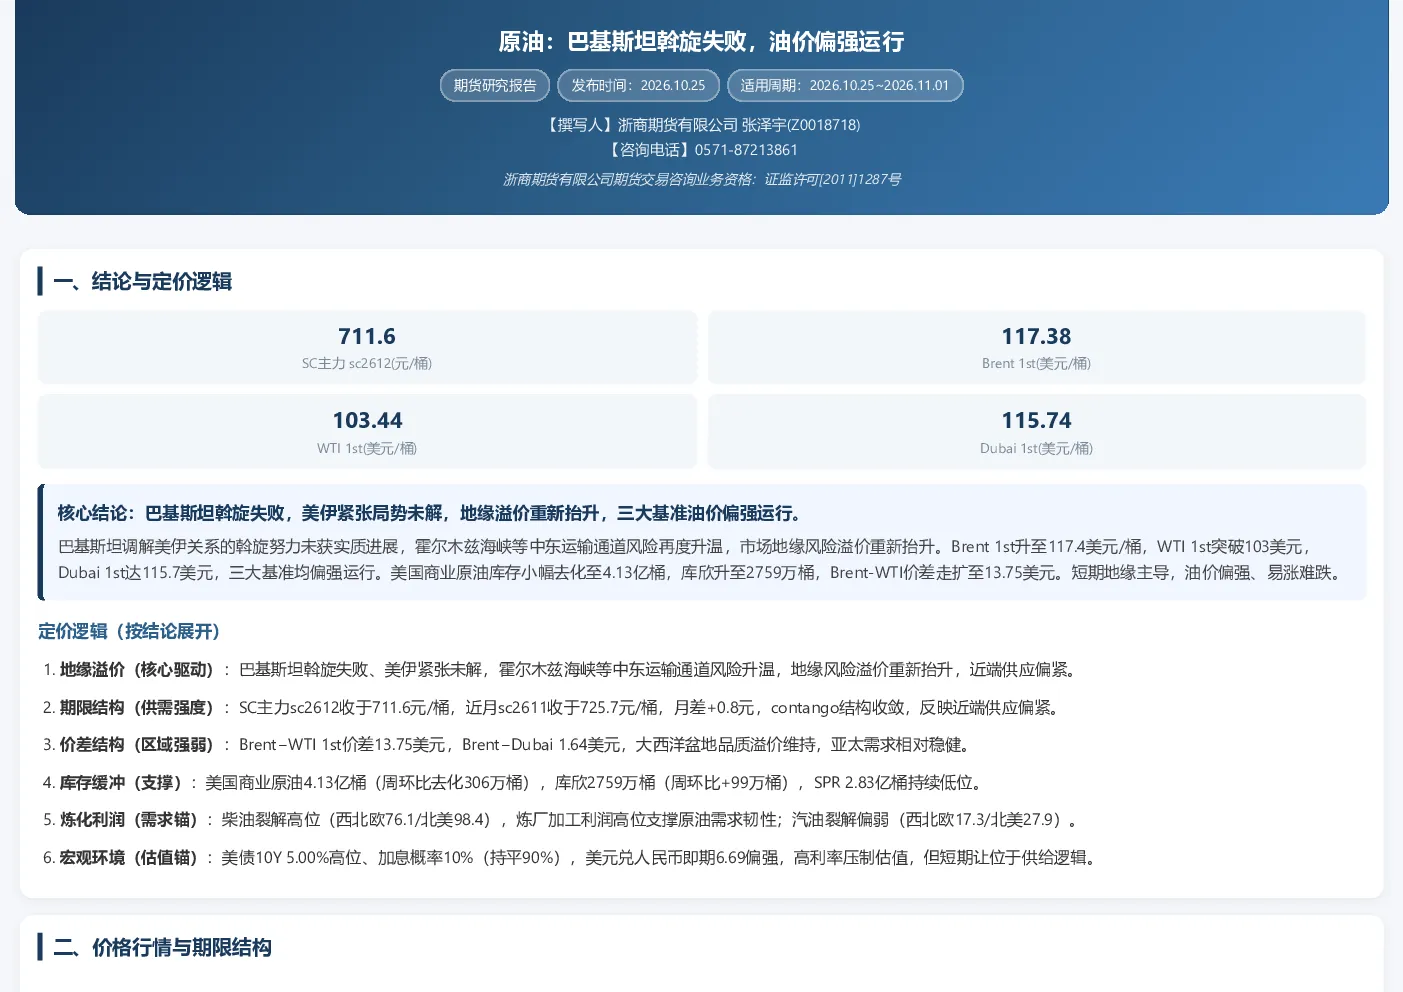
巴基斯坦斡旋失败导致美伊紧张局势未解,霍尔木兹海峡等中东运输通道风险升温,地缘风险溢价重新抬升。这促使近端供应偏紧,三大基准油价(Brent、WTI、Dubai)均出现上涨,Brent 1st升至117.4美元/桶,WTI 1st突破103美元,Dubai 1st达115.7美元。地缘溢价成为核心驱动因素,支撑油价偏强运行。
当前原油定价逻辑是什么?
当前原油定价逻辑主要围绕地缘溢价、期限结构、价差结构、库存缓冲和炼化利润展开。地缘风险溢价因巴基斯坦斡旋失败而抬升,期限结构显示SC主力sc2612月差收敛至+0.8元,反映近端供应偏紧。Brent-WTI价差维持13.75美元,大西洋盆地品质溢价持续。美国商业原油库存去化,但库欣库存增加。柴油裂解利润高位(西北欧76.1/北美98.4)支撑需求韧性,汽油裂解偏弱导致成品分化。
报告重点分析了哪些方向?
报告重点分析了地缘溢价对油价的核心驱动作用,以及期限结构、价差结构、库存和炼化利润对价格的支撑和制约。地缘风险溢价因巴基斯坦斡旋失败而显著提升,期限结构显示近端供应紧张,价差结构反映区域强弱差异。库存方面,美国商业原油库存去化,但库欣库存增加;炼化利润方面,柴油裂解高位支撑需求,汽油裂解偏弱。
当前市场对原油的判断是什么?
当前市场判断短期原油受地缘支撑,油价偏强运行、易涨难跌。地缘溢价重新抬升是核心支撑因素,但上行空间受高油价负反馈和中长期供过于求压制,下行空间受供应中断风险和低库存支撑。供需平衡表显示短期价格强于基本面供需,但中长期供大于求格局未变。市场需关注斡旋进展与地缘风险演变。
报告提示了哪些风险?
报告提示短期需关注巴基斯坦斡旋进展与地缘风险演变,后者可能进一步推高油价。中长期需警惕地缘缓和后的油价回落风险,因供大于求格局未变。此外,高利率环境压制估值,但短期供需逻辑仍以供应端为主导。市场需关注地缘事件对供应中断的潜在影响,以及库存变化对价格的制约作用。