猜你想问
石英股份Q3收入增长主要来自哪些业务?
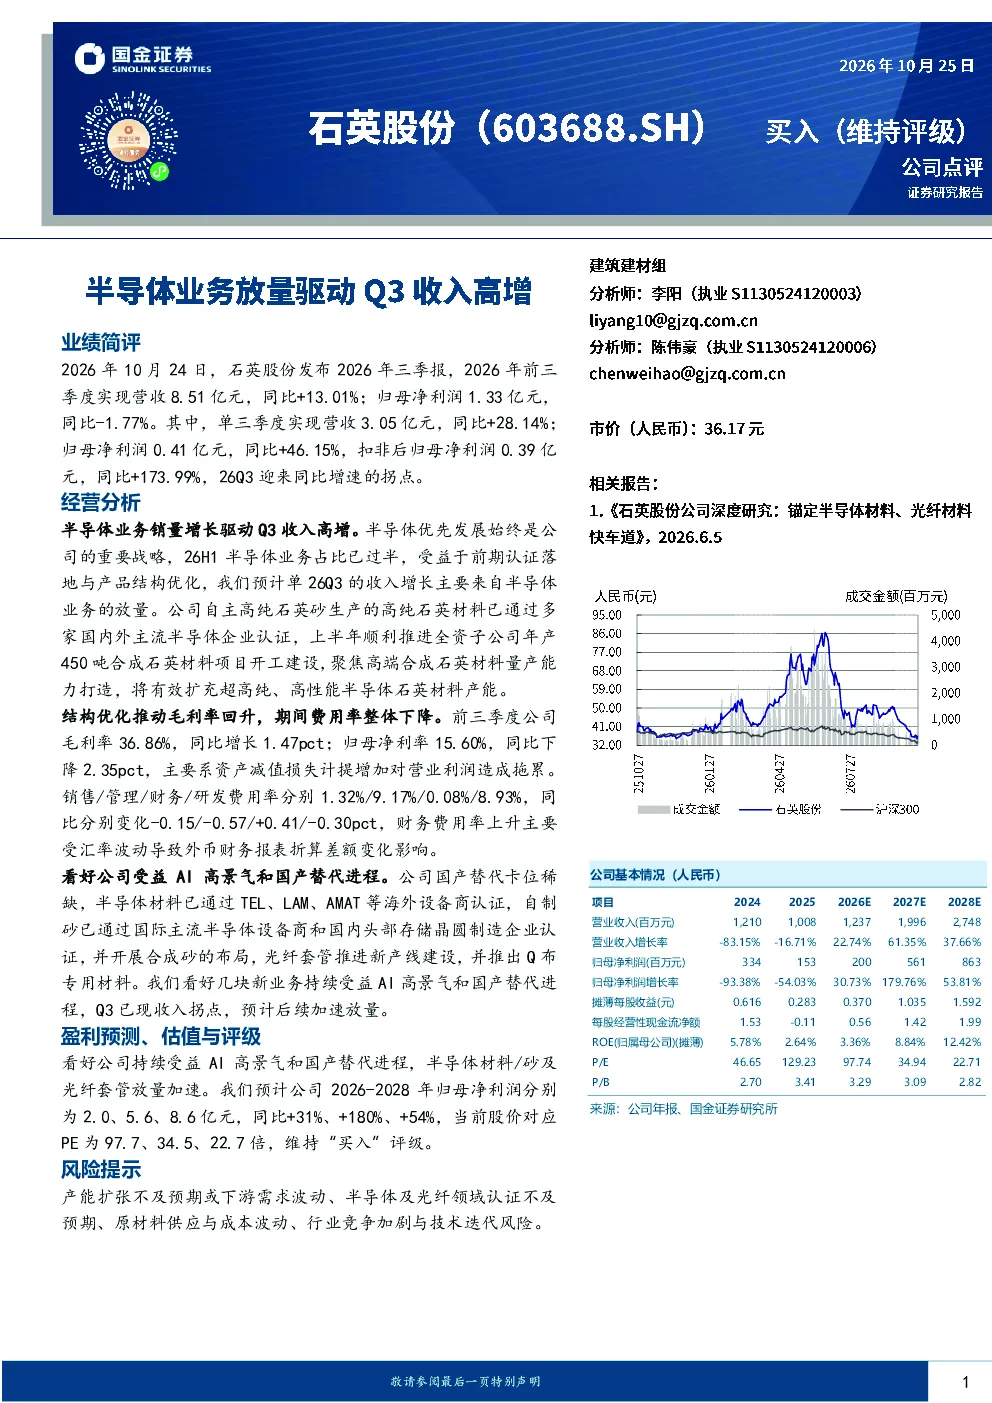
石英股份Q3收入增长主要来自半导体业务的放量。公司半导体业务占比已过半,受益于前期认证落地与产品结构优化,Q3收入同比增长28.14%。公司自主高纯石英砂生产的半导体材料已通过多家国内外主流企业认证,全资子公司年产450吨合成石英材料项目开工建设,将有效扩充超高纯、高性能半导体石英材料产能。
半导体行业发展趋势如何?
半导体行业正受益于AI高景气和国产替代进程。石英股份的半导体材料已通过TEL、LAM、AMAT等海外设备商认证,自制砂通过国际主流半导体设备商和国内头部存储晶圆制造企业认证,并开展合成砂布局。行业整体需求旺盛,国产替代加速,为石英股份等企业带来发展机遇。
报告重点分析了石英股份的哪些方面?
报告重点分析了石英股份的半导体业务放量情况、财务数据及未来发展趋势。Q3单季营收3.05亿元,同比+28.14%;归母净利润0.41亿元,同比+46.15%,扣非后归母净利润0.39亿元,同比+173.99%。公司半导体业务占比已过半,自主高纯石英砂生产的半导体材料已通过多家国内外主流企业认证,全资子公司年产450吨合成石英材料项目开工建设,将有效扩充超高纯、高性能半导体石英材料产能。
当前半导体市场现状如何?
当前半导体市场处于高景气周期,AI应用需求旺盛,国产替代加速。石英股份的半导体材料已通过多家国内外主流企业认证,自制砂通过国际主流半导体设备商和国内头部存储晶圆制造企业认证,并开展合成砂布局。行业整体需求旺盛,国产替代加速,为石英股份等企业带来发展机遇。公司Q3已现收入拐点,预计后续加速放量。
报告提示了哪些风险?
报告提示了产能扩张不及预期或下游需求波动、半导体及光纤领域认证不及预期、原材料供应与成本波动、行业竞争加剧与技术迭代风险。石英股份正积极扩张产能,但产能扩张不及预期可能影响收入增长。同时,半导体及光纤领域认证不及预期、原材料供应与成本波动、行业竞争加剧与技术迭代也可能带来风险。