猜你想问
东阳光公司Q3业绩表现如何?
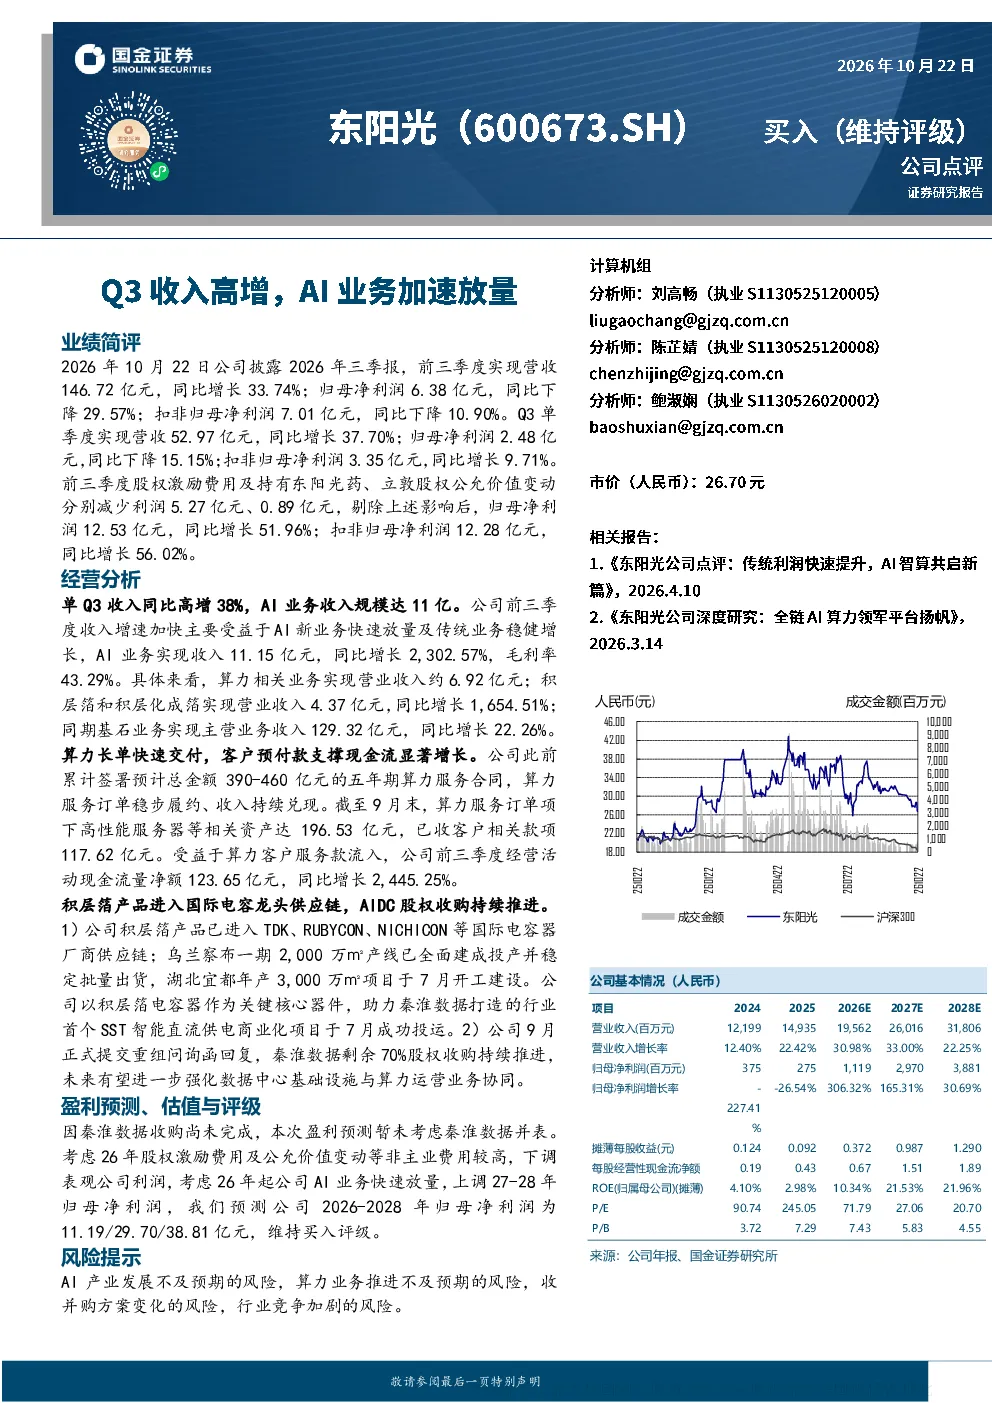
东阳光公司2026年前三季度实现营收146.72亿元,同比增长33.74%。Q3单季度营收52.97亿元,同比增长37.70%。AI业务收入11.15亿元,同比增长2302.57%,毛利率43.29%。剔除股权激励费用及公允价值变动影响后,Q3归母净利润12.53亿元,同比增长51.96%。公司AI业务快速放量,传统业务稳健增长,但归母净利润同比下降,主要受股权激励费用及公允价值变动影响。
AI赛道发展趋势如何?
AI赛道发展迅速,东阳光AI业务收入同比增长2302.57%,算力相关业务实现营收约6.92亿元。公司累计签署预计总金额390-460亿元的五年期算力服务合同,算力业务现金流显著增长。积层箔业务进入国际电容器厂商供应链,助力秦淮数据打造行业首个SST智能直流供电商业化项目成功投运。AI产业发展前景广阔,但需关注产业发展不及预期的风险。
研报重点分析了哪些业务方向?
研报重点分析了东阳光AI业务、算力业务、积层箔业务及AIDC股权收购。AI业务快速放量,算力长单快速交付,客户预付款支撑现金流显著增长。积层箔产品进入国际供应链,乌兰察布一期产线已稳定批量出货。公司持续推进秦淮数据剩余70%股权收购,未来有望强化数据中心基础设施与算力运营业务协同。
当前市场对东阳光的判断是什么?
东阳光公司Q3收入高增,AI业务加速放量,但归母净利润同比下降。公司算力业务订单充足,现金流强劲,积层箔业务进入国际供应链,未来发展潜力较大。公司盈利预测暂未考虑秦淮数据并表,但预计2026年起AI业务快速放量将提升盈利能力。市场需关注AI产业发展、算力业务推进及行业竞争等风险。
研报提示了哪些风险?
研报提示了AI产业发展不及预期的风险,算力业务推进不及预期的风险,收并购方案变化的风险,以及行业竞争加剧的风险。AI产业发展存在不确定性,算力业务需持续拓展客户和订单,收并购方案可能发生变化,行业竞争加剧可能影响公司市场份额和盈利能力。