猜你想问
这份研报的核心内容是什么?
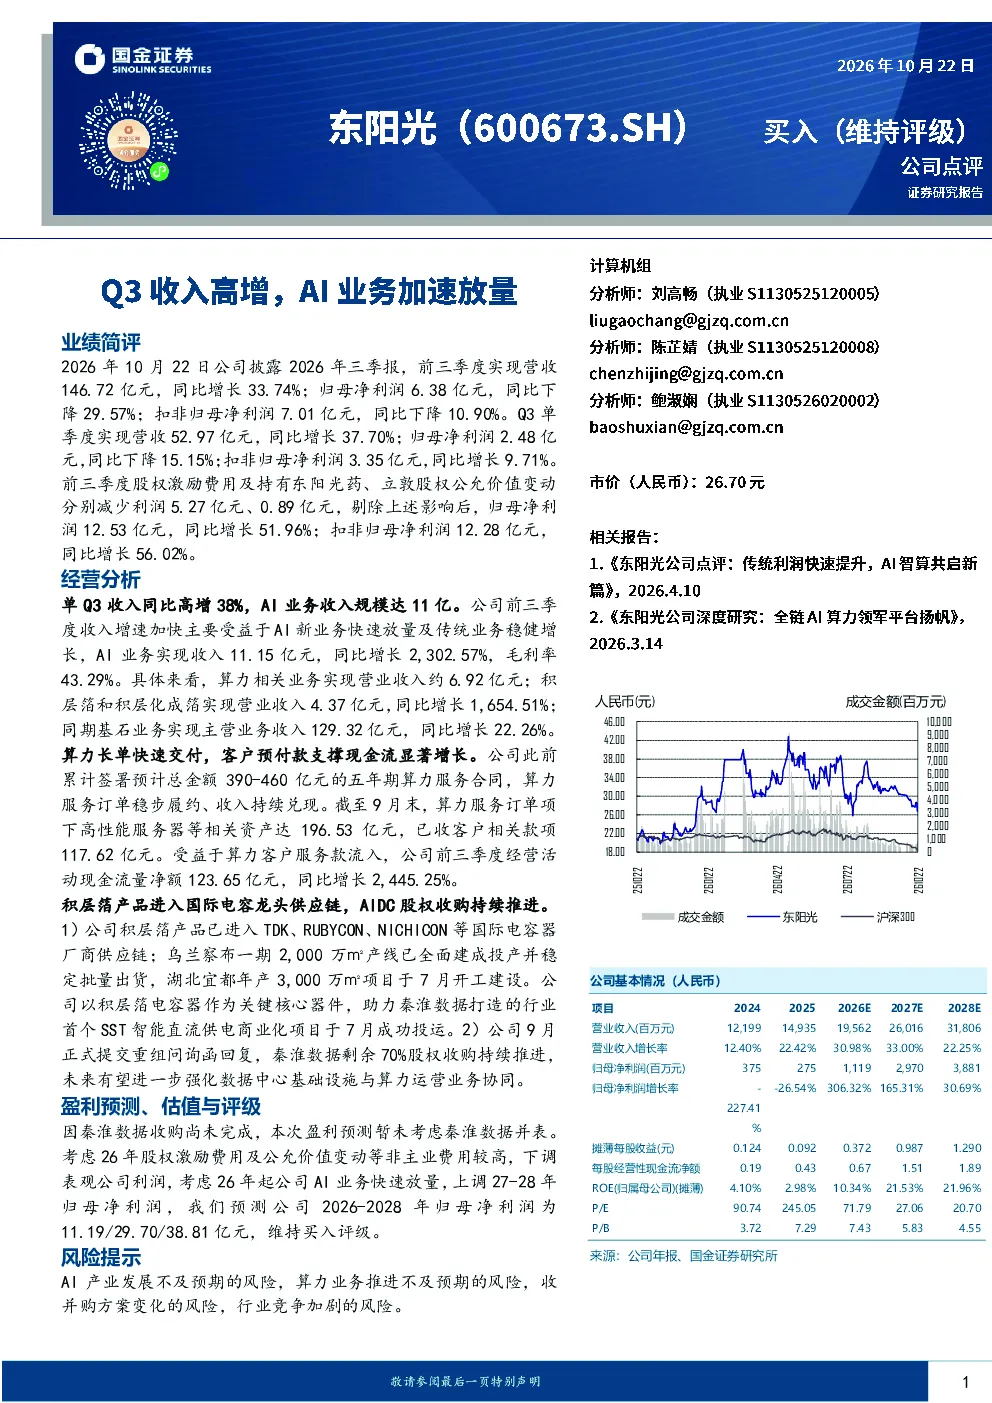
这份研报分析了公司2026年前三季度业绩,显示营收同比增长33.74%至146.72亿元,Q3单季度营收同比增长37.70%至52.97亿元。AI业务收入11.15亿元,同比增长2302.57%,成为主要增长动力。剔除股权激励影响后,归母净利润同比增长51.96%。研报重点分析了AI新业务放量、算力长单快速交付及积层箔业务进展。
AI行业发展趋势如何?
AI行业发展趋势显示,AI新业务快速放量成为公司主要增长动力,AI业务收入同比增长2302.57%,毛利率43.29%。算力业务方面,公司累计签署预计总金额390-460亿元的五年期算力服务合同,客户预付款支撑现金流显著增长。积层箔业务已进入TDK、RUBYCON等国际厂商供应链,行业前景广阔。
研报重点分析了哪些方向?
研报重点分析了AI业务加速放量对业绩的影响,特别是算力相关业务约6.92亿元、积层箔和积层化成箔4.37亿元(同比增长1654.51%)的增长。此外,还分析了算力长单快速交付支撑现金流显著增长(前三季度经营活动现金流量净额同比增长2445.25%),以及积层箔业务进入国际供应链和产线投产进展。
当前市场现状如何判断?
当前市场现状显示,AI新业务成为行业重要增长点,公司AI业务收入占比提升显著,算力业务合同签署规模大,现金流状况良好。积层箔业务进入国际供应链,技术实力获市场认可。但需关注AI产业发展、算力业务推进、收并购方案变化及行业竞争加剧等风险因素。
研报有哪些风险提示?
研报提示的主要风险包括AI产业发展不及预期、算力业务推进不及预期、收并购方案变化及行业竞争加剧。例如,AI产业发展存在不确定性,算力业务依赖长单交付和客户预付款,收并购方案可能调整,行业竞争可能加剧市场份额争夺。
你可能感兴趣
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
2026年半年度业绩快报点评:AI业务持续放量驱动利润高增,Q3经营目标进一步提速
华创证券2026-08-02
景旺电子 Q3业绩预增大超预期 AI业务放量叠加主业盈利抬升将持续推动业绩高增-261009
未知机构2026-10-10
群核科技(00068)财报点评:核心订阅业务稳健,AI新应用加速放量,经调整利润高增
东方财富2026-09-02
云订阅收入高增,AI业务加速落地
中泰证券2025-08-13
景旺电子 Q3利润加速释放 AI放量叠加传统业务改善 持续推荐
未知机构2026-10-10
Q3收入放量高增,盈利能力显著增强
安信证券2023-10-26
Q3锂盐加速放量,业绩持续高增
钢铁国金证券2022-10-27
计算机行业点评报告:派拓网络(PANW):Q3收入与NGS ARR高增,平台化与AI安全拓展客户场景
信息技术华鑫证券2026-06-29
2022年三季报点评:Q3业绩保持高增,电子特气加速放量
民生证券2022-10-21