猜你想问
这份研报主要分析了哪些大类资产配置的关键图表和数据?
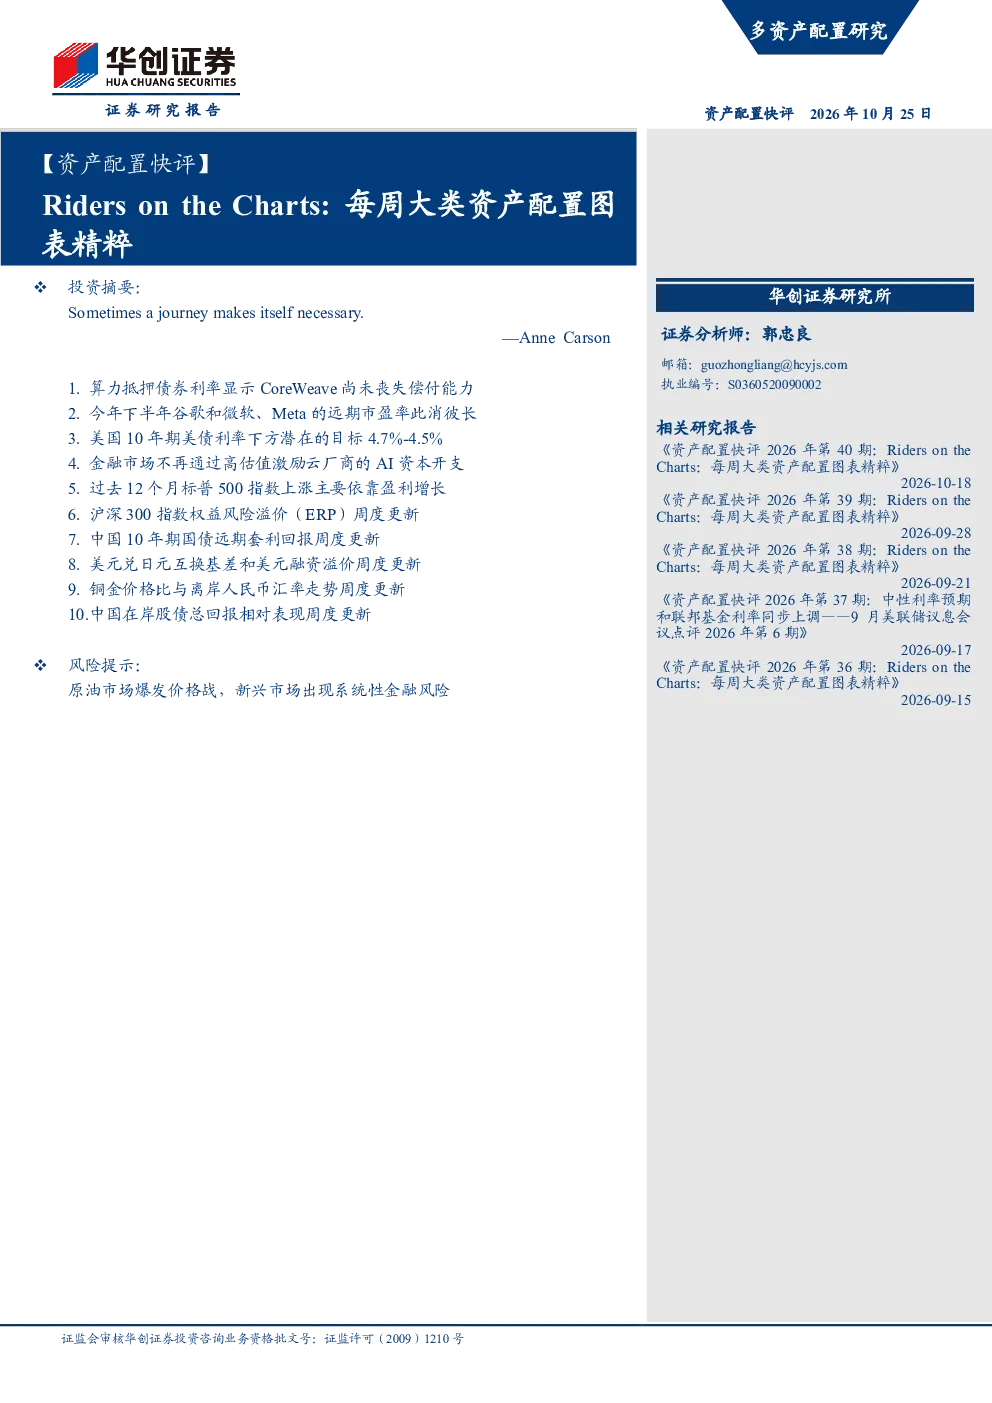
华创证券研究所的研报通过分析算力抵押债券利率、科技巨头市盈率、美债利率、AI资本开支、美股表现、权益风险溢价(ERP)、国债远期套利回报、美元融资成本、铜金价格比与人民币汇率、股债相对表现等关键图表和数据,深入探讨了当前大类资产配置的动态和趋势。报告重点关注了AI云服务提供商CoreWeave的流动性风险、科技巨头的估值变化、美债利率的潜在走势、AI资本开支的市场态度转变、美股估值重估空间、沪深300指数ERP与市盈率的关系、中国10年期国债远期套利回报、离岸美元融资压力缓解、铜金价格比与人民币汇率的背离以及中长期股债相对表现,为投资者提供了全面的大类资产配置参考。
报告对AI行业的发展趋势有何分析?
报告分析了AI行业的发展趋势,特别是通过算力抵押债券利率和AI资本开支两个维度。报告指出,AI云服务提供商CoreWeave的无抵押债券利率升至15.6%,但抵押贷款利率较低,显示投资者担忧CoreWeave的流动性风险而非AI资本开支需求。同时,金融市场对AI资本开支的态度发生转变,自2025年9月甲骨文宣布投资后,Mag 7指数预期资本开支同比加快,但远期市盈率下行。这些数据表明,AI行业的发展正面临流动性风险和资本开支预期的变化,投资者需关注AI行业的长期发展动态。
报告重点分析了哪些方向?
报告重点分析了大类资产配置的多个方向,包括算力抵押债券利率、科技巨头市盈率、美债利率、AI资本开支、美股表现、权益风险溢价(ERP)、国债远期套利回报、美元融资成本、铜金价格比与人民币汇率、股债相对表现等。报告特别关注了科技巨头的估值变化,如微软、谷歌、Meta、亚马逊和英伟达的市盈率走势;美债利率的潜在走势,10年期美债利率从5.3%回落,下方潜在目标位在4.7%-4.5%;以及沪深300指数ERP与市盈率的关系,ERP为5.9%,高于长期均值,市盈率有抬升空间。这些分析为投资者提供了大类资产配置的重要参考。
当前市场现状如何?
当前市场现状呈现出多方面的动态变化。首先,科技巨头的市盈率出现分化,微软远期市盈率升至25.7倍,谷歌降至20倍,Meta升至18倍,而亚马逊和英伟达市盈率继续下行。其次,美债利率从5.3%回落,10年期美债利率下方潜在目标位在4.7%-4.5%,长期美债配置价值减弱。此外,美股表现方面,标普500指数上涨13%,主要依靠盈利增长,远期市盈率下降16.5%,若实际利率下行,估值存在重估空间。最后,股债相对表现方面,沪深300总回报指数与巴克莱中国利率债指数之比为25.1,低于历史均值,中长期股票资产相对固收资产吸引力增强。这些数据反映了当前市场的多维度变化和趋势。
研报中有哪些风险提示?
研报中提示了几个关键风险点。首先,AI云服务提供商CoreWeave的无抵押债券利率升至15.6%,显示投资者担忧其流动性风险,这可能对AI行业的发展产生影响。其次,美债利率的潜在下行可能影响长期美债配置的价值,投资者需关注利率变化对债券市场的影响。此外,美股估值重估空间的存在意味着投资者需谨慎评估美股的估值水平,避免过度乐观或悲观。最后,沪深300指数ERP高于长期均值,市盈率有抬升空间,但这也意味着市盈率的进一步上涨可能面临压力,投资者需关注市盈率的动态变化。这些风险点提醒投资者在资产配置时需全面考虑市场动态和潜在风险。