猜你想问
百亚股份近期业绩表现如何?
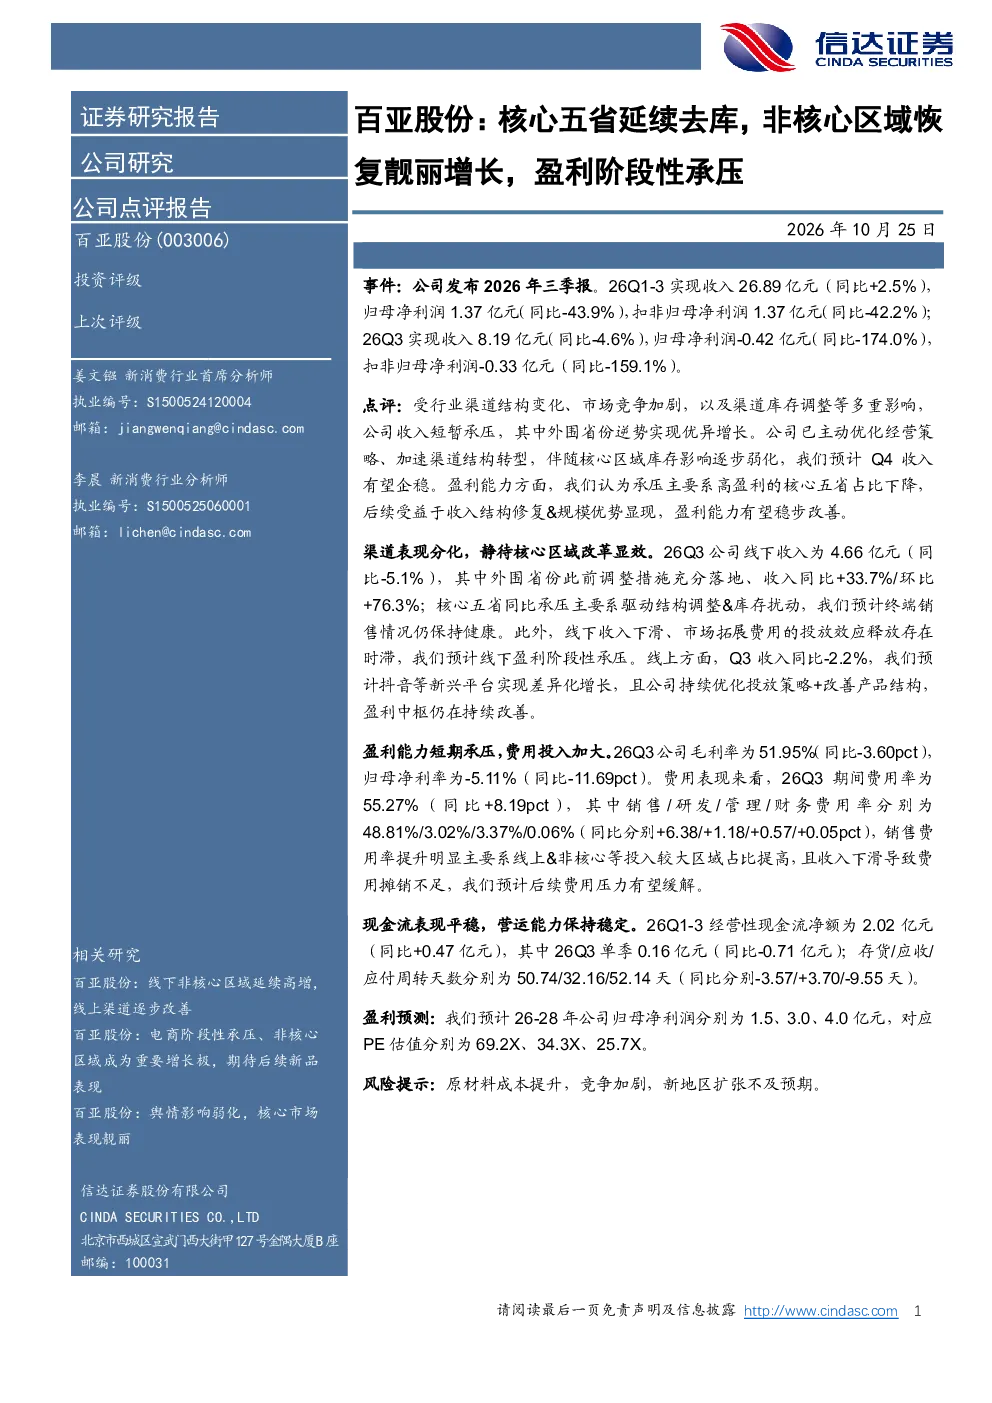
百亚股份26Q3线下收入4.66亿元,同比-5.1%,但外围省份收入同比+33.7%/环比+76.3%,核心五省受结构调整及库存扰动同比承压。线上收入同比-2.2%,抖音等新兴平台实现差异化增长。盈利方面,26Q3毛利率51.95%(同比-3.60pct),归母净利率-5.11%(同比-11.69pct),主要因高盈利核心五省占比下降,销售费用率提升明显。预计Q4收入企稳,后续盈利有望改善。
轻工制造行业发展趋势如何?
轻工制造行业面临渠道结构变化、市场竞争加剧及库存调整挑战,但部分企业通过优化策略实现区域增长。百亚股份外围省份逆势增长显示区域结构调整成效,线上渠道拓展提供新增长点。行业整体需加速数字化转型,提升供应链效率,未来盈利中枢有望向新兴渠道转移。
百亚股份报告重点分析了哪些方面?
报告重点分析百亚股份渠道结构转型成效及盈利能力变化。核心五省去库策略下,外围省份贡献显著增长,但整体收入短期承压。报告关注毛利率下滑、费用率上升问题,指出高盈利区域占比下降是净利负增长主因。同时分析线上线下收入分化,抖音等新兴平台助力盈利中枢改善。
当前市场对百亚股份的判断是什么?
市场关注百亚股份渠道调整效果及盈利修复潜力。公司通过加速非核心区域扩张实现增长,但核心区域承压影响短期业绩。行业竞争加剧背景下,企业需平衡库存管理与市场拓展。报告显示公司现金流健康,存货周转天数优化,但费用压力短期内仍存。
百亚股份面临哪些风险?
百亚股份面临原材料成本提升、市场竞争加剧及新地区扩张不及预期的风险。原材料价格波动直接影响毛利率,行业竞争白热化压缩利润空间,新区域市场拓展需克服渠道建设与品牌认知挑战。此外,线上投入占比提高短期内推高费用率,需关注投入产出效率。
你可能感兴趣
百亚股份:非核心区域延续靓丽增长,电商渠道盈利能力改善
轻工制造信达证券2026-04-19
百亚股份:线下非核心区域延续高增,线上渠道逐步改善
轻工制造信达证券2025-10-22
电商阶段性承压、非核心区域成为重要增长极,期待后续新品表现
信达证券2025-08-18
百亚股份 26Q3单季度承压 核心五省渠道变革带来经营阵痛
未知机构2026-10-24
浙商轻工史凡可 百亚股份 原材料 渠道去库拖累 26Q2承压 期待修复
未知机构2026-08-23
浙商轻工史凡可 百亚股份 原材料 渠道去库拖累 26Q2承压
未知机构2026-08-23
黑色金属周报:钢价回落,去库延续但盈利承压
钢铁国金证券2026-09-13
快手-W(01024)财报点评:核心商业稳健增长,可灵AI第二曲线势能强劲,盈利阶段性承压
东方财富2026-06-17
纯碱:阶段性减产去库,未来大格局依旧过剩 玻璃:现货走弱后01承压,15反套格局
广发期货2025-12-05