猜你想问
科达利2026年前三季度业绩表现如何?
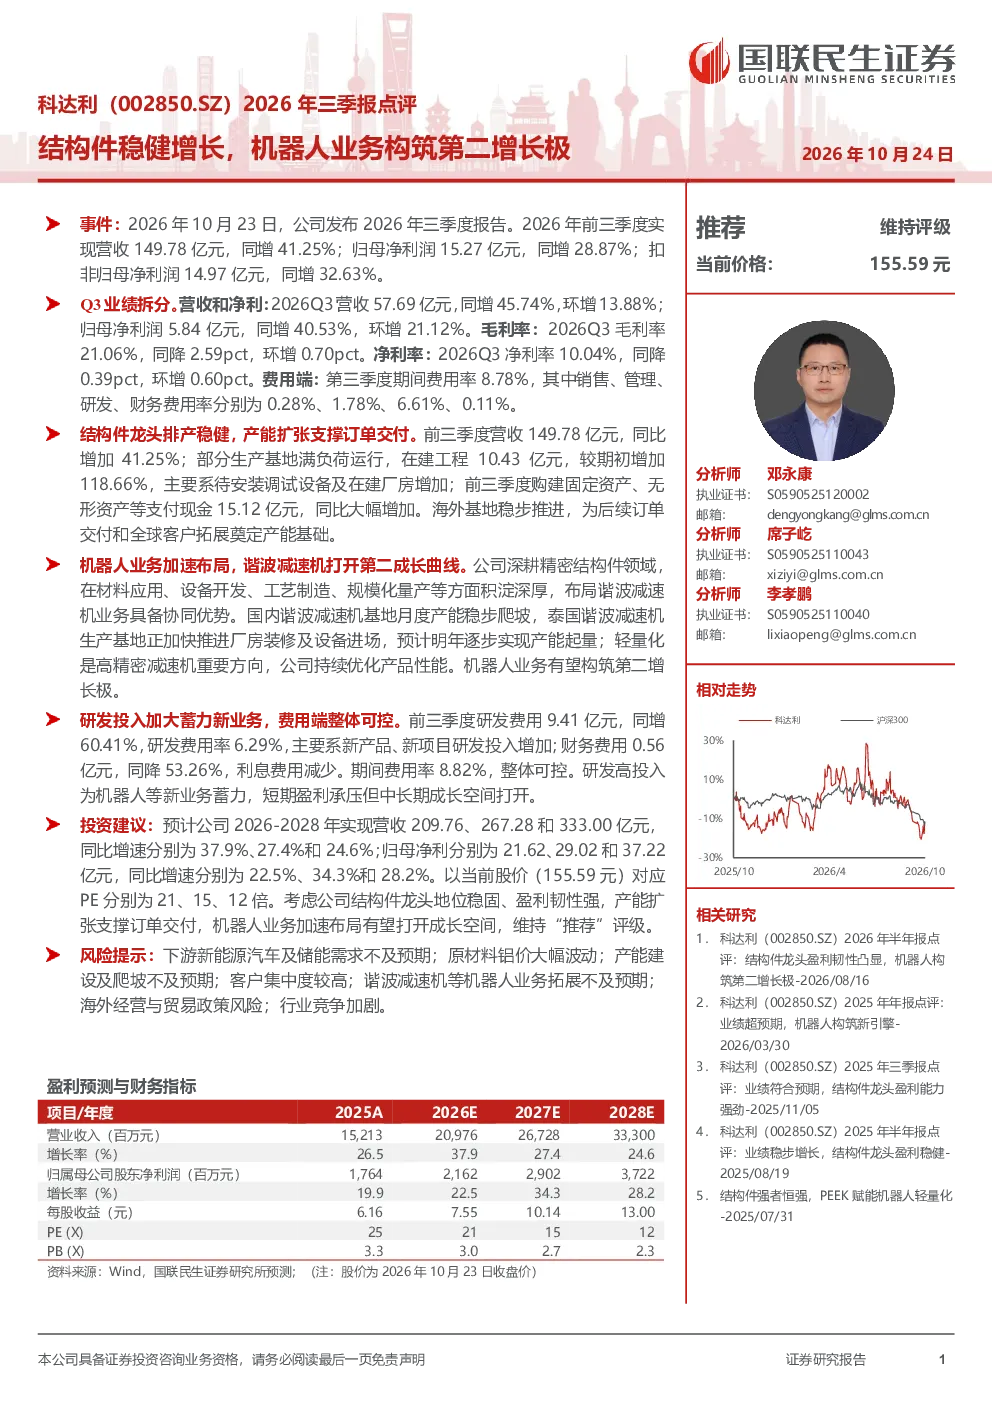
2026年前三季度,科达利实现营收149.78亿元,同比增长41.25%;归母净利润15.27亿元,同比增长28.87%。结构件业务表现突出,Q3营收57.69亿元,同比增长45.74%,部分生产基地满负荷运行,在建工程增加118.66%。研发投入加大,前三季度研发费用9.41亿元,同比增长60.41%
科达利机器人业务布局情况怎样?
科达利深耕精密结构件领域,布局谐波减速机业务具备协同优势。国内基地月度产能稳步爬坡,泰国基地加快推进,预计明年逐步实现产能起量。公司通过加大研发投入,推动新产品、新项目研发,为机器人业务发展奠定基础
科达利结构件业务未来发展趋势?
结构件业务是科达利的核心业务,目前处于稳健增长阶段。公司通过扩大产能、优化生产效率,持续提升市场占有率。未来,随着新能源汽车、储能等行业需求增长,结构件业务有望保持较高增速
科达利当前市场竞争力如何?
科达利在精密结构件领域具备较强竞争力,产品广泛应用于新能源汽车、消费电子等领域。公司通过加大研发投入、拓展新业务,不断提升技术水平和产品竞争力。同时,公司在产能建设方面持续投入,为未来发展提供保障
科达利投资风险有哪些?
科达利面临的主要风险包括:下游新能源汽车及储能需求不及预期;原材料铝价大幅波动;产能建设及爬坡不及预期;客户集中度较高;谐波减速机等机器人业务拓展不及预期;海外经营与贸易政策风险;行业竞争加剧
你可能感兴趣
结构件龙头盈利韧性凸显,机器人构筑第二增长极
国联民生证券2026-08-16
科达利2024Q1业绩及美国建厂点评:业绩超预期,出海及机器人业务带来第二增长曲线
轻工制造太平洋证券2024-05-22
2026年半年报点评 精密结构件延续高景气 机器人业务打造第二增长曲线
未知机构2026-08-25
2026年半年报点评:精密结构件延续高景气,机器人业务打造第二增长曲线
东吴证券2026-08-24
2024年半年报点评:矿服业务稳健增长,资源板块打造第二增长极
建筑建材华创证券2024-08-27
科达利 业绩会 业绩基本符合预期 看好27年结构件业务 机器人业务持续推进
未知机构2026-08-15
科达利 结构件需求旺盛 机器人业务进展喜人
未知机构2026-10-24
26Q1业绩稳健增长,机器人打造第二增长极
华安证券2026-05-07
业绩符合预期,锂电结构件龙头进一步布局机器人零部件——科达利(002850)中报点评
中原证券2026-08-17
2025年三季报点评25年前三季度稳健增长,拓展AI、机器人等打造第二增长曲线
华创证券2025-10-30