猜你想问
本周机构债基久期变化情况如何?
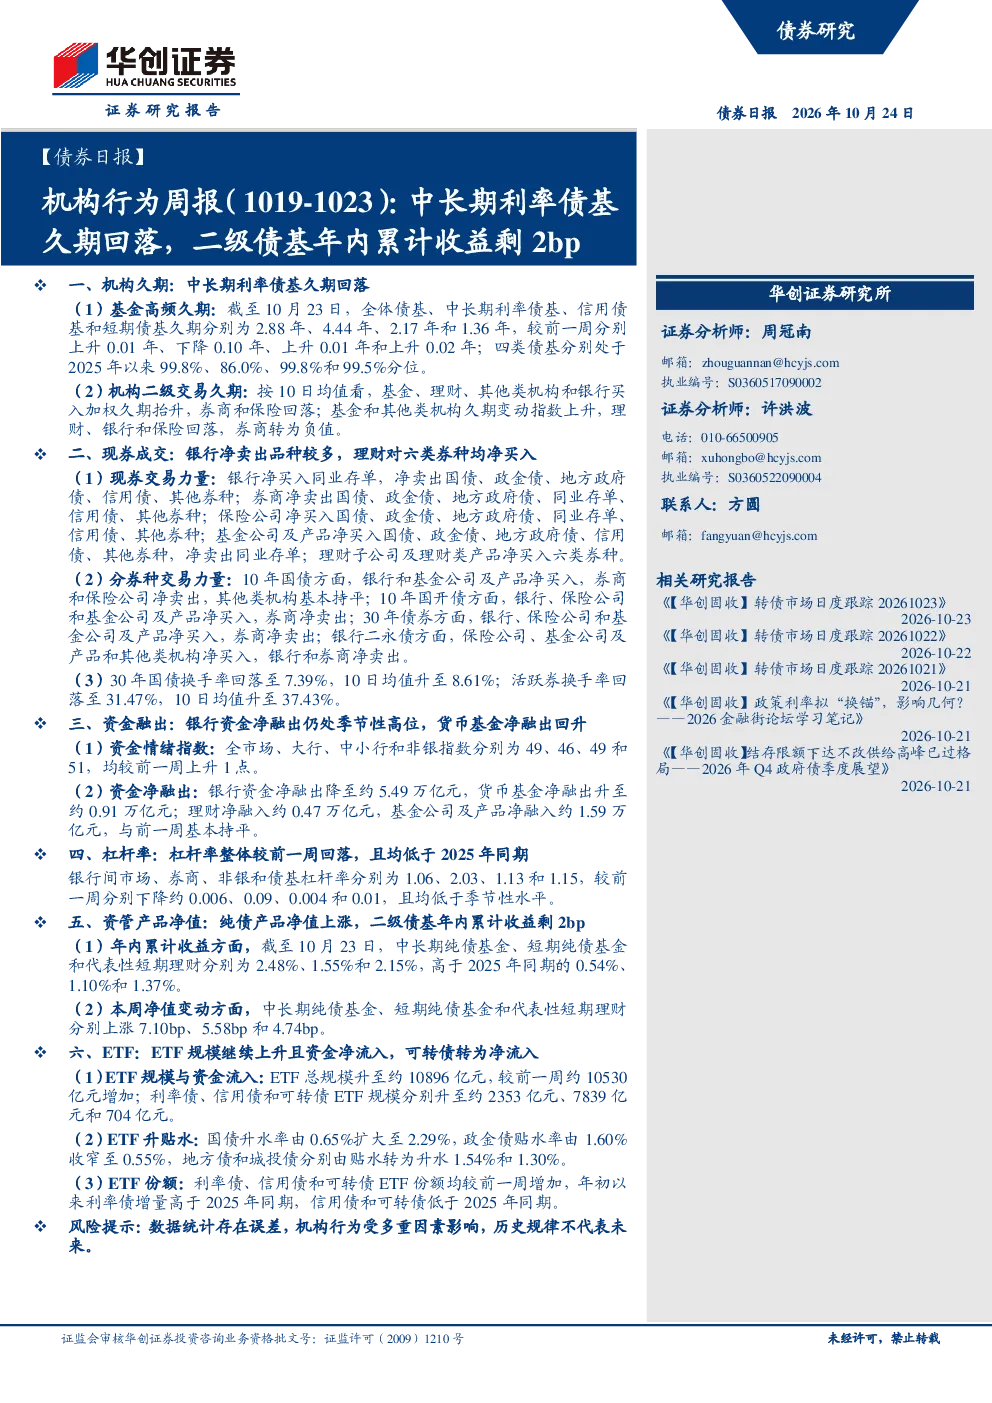
截至10月23日,中长期利率债基久期从4.44年回落0.10年至4.34年,处于2025年以来86.0%分位;全体债基久期上升0.01年至2.88年,处于99.8%分位。机构二级交易久期方面,基金、理财等久期抬升,券商和保险回落。
现券市场各券种交易力量有何特点?
银行净买入同业存单,净卖出国债、政金债等;券商净卖出国债、政金债等;保险公司和基金公司净买入各类券种。10年国债方面,银行和基金公司净买入,券商和保险公司净卖出。
资管产品净值表现及年内累计收益情况怎样?
中长期纯债基金年内累计收益2.48%,短期纯债基金1.55%,代表性短期理财2.15%,均高于2025年同期水平。二级债基年内累计收益仅剩2bp。本周中长期纯债基金等上涨7.10bp。
ETF市场规模与资金流向有何趋势?
ETF总规模升至约10896亿元,利率债ETF规模约2353亿元,信用债ETF约7839亿元,可转债ETF约704亿元。三类ETF周度资金净流入分别约70亿元、275亿元和10亿元。国债升水率扩大至2.29%,政金债贴水率收窄至0.55%。
当前市场存在哪些风险因素需要注意?
银行间市场、券商、非银和债基杠杆率均低于2025年同期,但杠杆率仍需关注。资金情绪指数上升,但银行资金净融出仍较大。ETF升贴水变化可能影响后续资金流向。需关注久期调整对债基净值的影响。
你可能感兴趣
流动性与机构行为周度跟踪:银机构加大买入中长期利率债,债基久期连续两周回升
信达证券2022-03-20
机构行为周报(0920-0924):中长期利率债基久期回升,保险和基金积极买入30y
华创证券2026-09-27
机构行为周报(0810-0814):债基久期整体回落,银行资金净融出增加
金融华创证券2026-08-16
机构行为周报(0727-0731):债基久期小幅下降,机构融出回落
华创证券2026-08-02
机构行为周报(0914-0918):债基久期整体回升,资金情绪指数回落
华创证券2026-09-20
【债券日报】:机构行为周报(0928-1010): 债基久期回升,市场杠杆率有所回落
金融华创证券2026-10-11
机构行为周报(0817-0821):债基久期下行,银行资金融出回落
金融华创证券2026-08-23
机构行为周报(0824-0828):债基久期回落,银行融出回升
金融华创证券2026-08-30
机构行为周报(0928-1010):债基久期回升,市场杠杆率有所回落
金融华创证券2026-10-11
流动性与机构行为周度跟踪:大行融出规模下滑资金有所收敛,债基久期小幅上行分歧回落
信达证券2022-02-27