猜你想问
本周机构债券配置有何新动向?
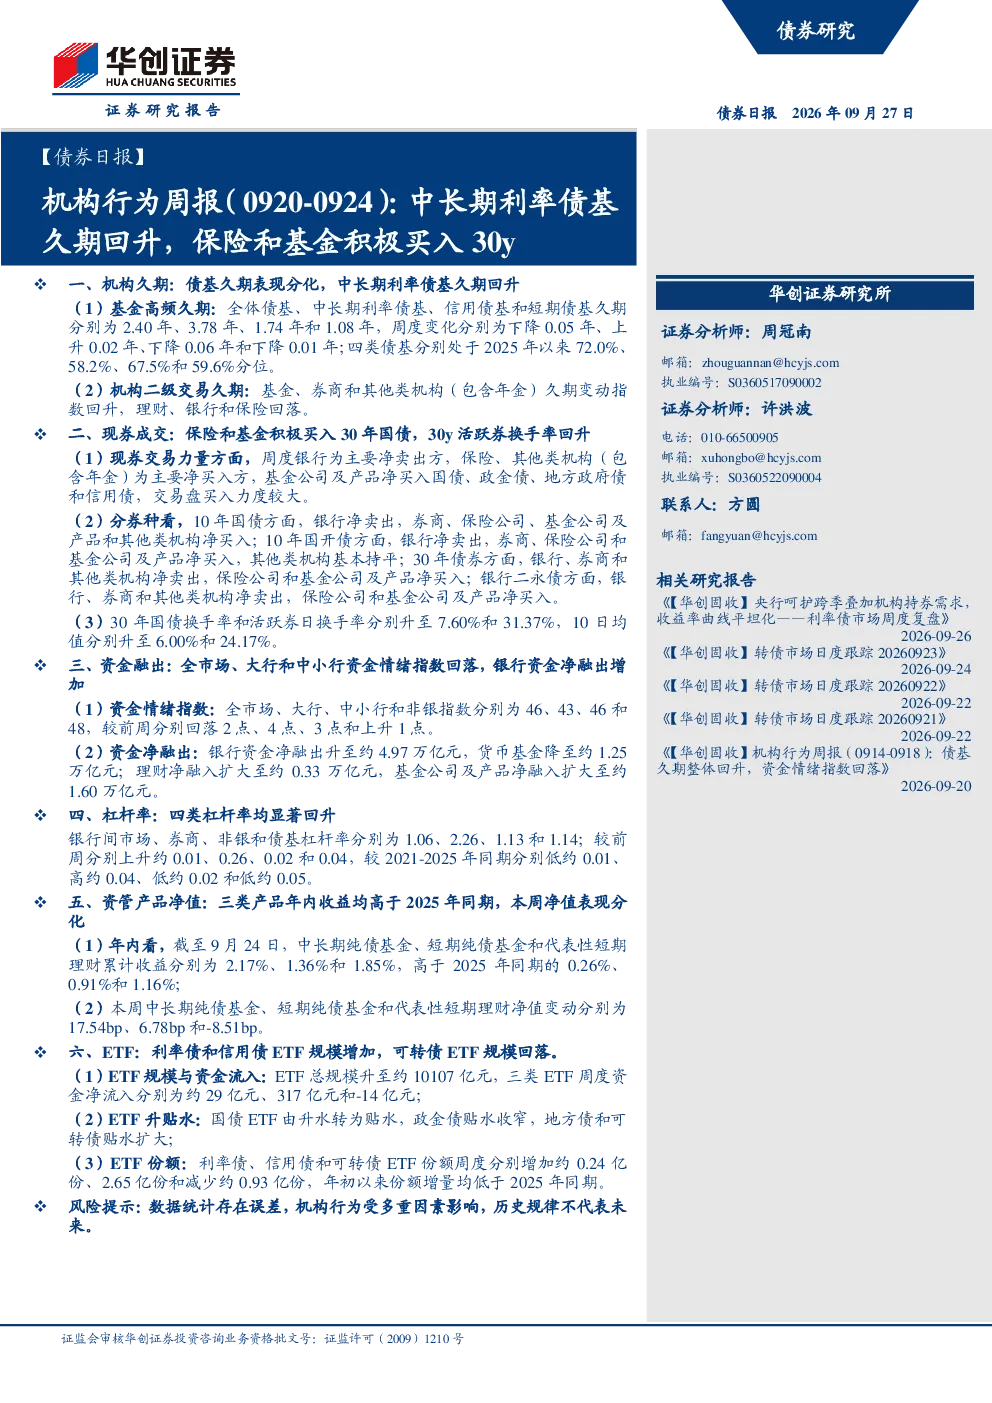
本周机构债券配置表现分化,中长期利率债基久期回升,主要体现为保险和基金积极买入30年期国债。基金高频久期显示中长期利率债基久期上升0.02年,而全体债基、信用债基和短期债基久期则分别下降0.05年、0.06年和0.01年。机构二级交易久期方面,基金、券商和其他类机构久期变动指数回升,理财、银行和保险则出现回落。这表明市场对中长期利率债的配置需求增加,机构投资者在调整持仓结构。
债券市场资金流向如何变化?
本周债券市场资金流向呈现结构性变化。保险和基金成为30年期国债的主要净买入方,推动30年国债活跃券换手率回升至7.60%(日度)和6.00%(10日均值)。资金力量方面,银行为主要净卖出方,而保险和其他类机构为主要净买入方。基金公司及产品则净买入国债、政金债、地方政府债和信用债。这反映了市场对长期利率债的配置需求增强,同时机构投资者在调整不同类型债券的持仓比例。
资管产品近期表现如何?
本周资管产品净值表现分化,但年内累计收益均高于2025年同期。中长期纯债基金年内收益2.17%,短期纯债基金1.36%,代表性短期理财1.85%,均高于同期水平。本周净值变动方面,中长期纯债基金上涨17.54bp,短期纯债基金上涨6.78bp,而代表性短期理财则下跌8.51bp。这表明不同类型资管产品在不同期限债券上的表现存在差异,但整体收益能力仍优于2025年同期基准。
ETF市场近期有何值得关注的变化?
本周ETF市场呈现规模和资金流向的分化。利率债ETF和信用债ETF规模增加,分别达到约2155亿元和7232亿元,周度资金净流入约29亿元和317亿元。可转债ETF规模回落至约720亿元,周度资金净流出约14亿元。升贴水方面,国债ETF由升水转为贴水,政金债贴水收窄,而地方债和可转债贴水扩大。ETF份额变动显示利率债和信用债ETF份额增加,可转债ETF份额减少,年初以来份额增量均低于2025年同期。这些变化反映了投资者对不同类型ETF的风险偏好调整。
当前市场存在哪些潜在风险?
当前市场需关注资金情绪和杠杆水平的变化。全市场资金情绪指数回落至46,大行、中小行分别降至43和46,非银上升至48。银行资金净融出增加至约4.97万亿元,而货币基金降至约1.25万亿元。四类杠杆率均显著回升,但均低于2025年同期水平。这表明市场短期流动性压力有所增加,机构杠杆策略趋于谨慎。同时资管产品净值本周表现分化,短期理财下跌8.51bp,提示跨周期配置风险。投资者需关注流动性环境和杠杆风险的变化。