猜你想问
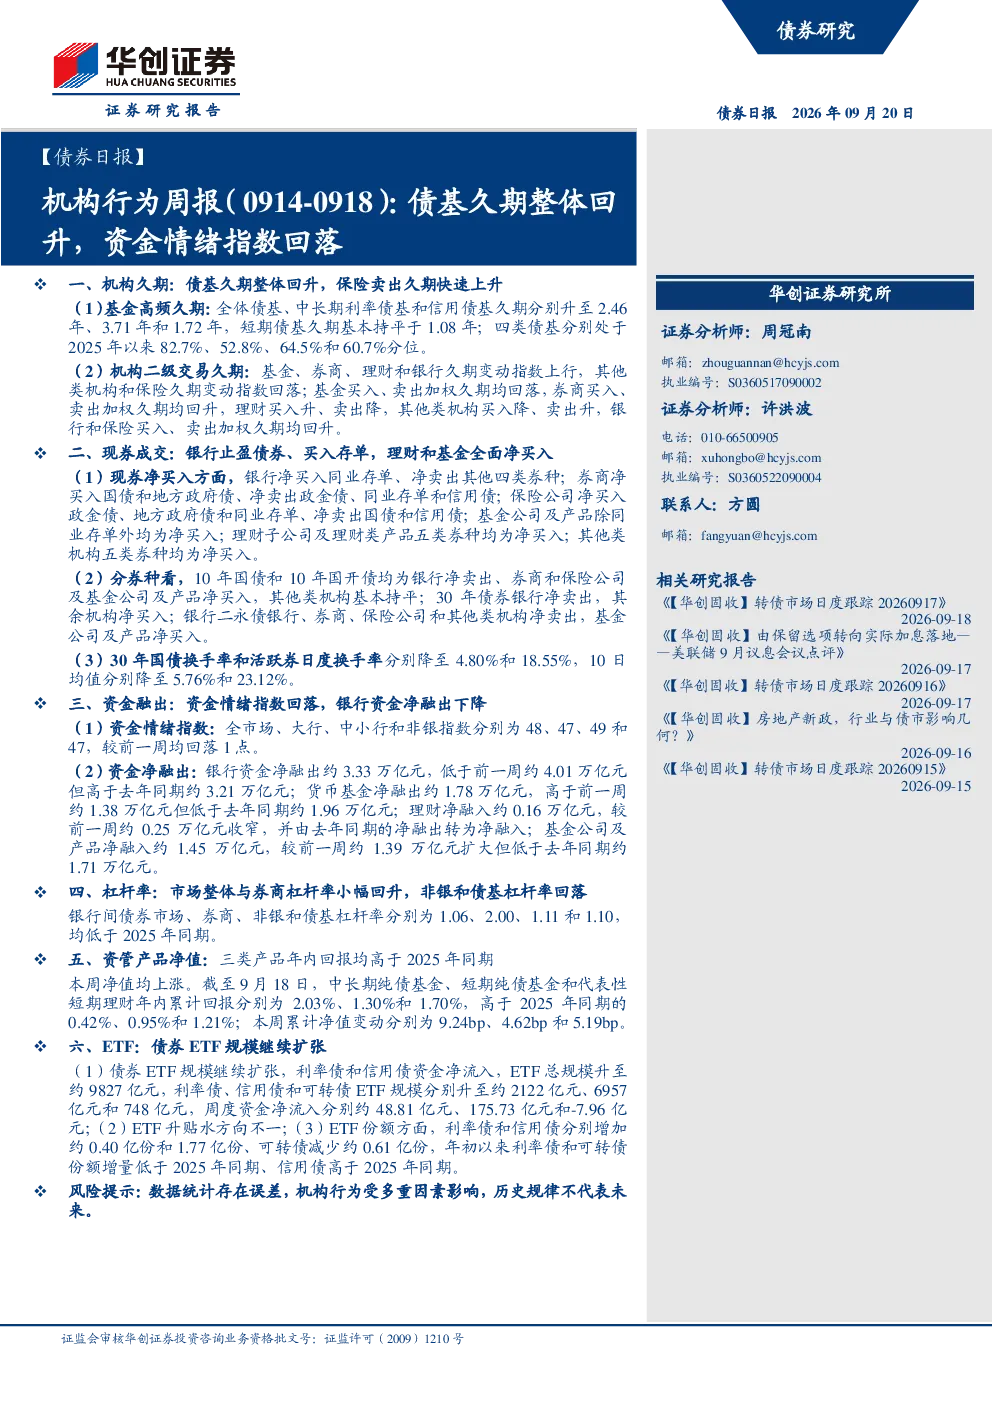
债基久期整体回升意味着什么?
债基久期整体回升表明基金对债券的持有期限有所延长,这通常反映投资者对长期债券市场走势的预期有所改善。久期增加意味着基金可能更倾向于配置中长期限的债券,以获取更高的票息收益或期待利率下行带来的资本利得。从数据来看,中长期利率债基和信用债基的久期上升较为明显,显示市场对利率债和信用债的配置意愿增强。这一变化可能受到宏观经济环境、货币政策预期以及市场流动性状况等多重因素影响,投资者需关注后续利率走势及信用环境变化对债券价格的影响。
资金情绪指数回落的含义是什么?
资金情绪指数回落通常反映市场参与者的风险偏好有所下降,资金流动趋于谨慎。从本周数据看,全市场、大行、中小行和非银指数均出现回落,表明不同类型金融机构的资金情绪均有所降温。这种情绪变化可能与市场对经济前景的预期、监管政策调整或资金面紧张程度有关。资金情绪指数的回落可能导致资金在金融市场的配置更加保守,例如银行可能减少对债券市场的净买入,而更倾向于持有高流动性资产或增加同业存单配置。投资者需关注资金面变化对市场流动性和资产价格的影响。
现券成交中各机构的行为有何差异?
现券成交数据显示不同机构的行为存在明显差异。银行方面呈现止盈债券、买入存单的趋势,可能是在应对流动性压力或调整资产配置结构。券商则积极买入国债和地方政府债,卖出政金债和信用债,显示出对利率债的偏好。保险公司则呈现净买入政金债、地方政府债和同业存单,净卖出国债和信用债的行为,可能是在优化资产负债匹配或调整投资组合风险敞口。基金和理财子公司则全面净买入各类券种,显示出对这些资产配置的信心。这些行为差异反映了不同机构在市场环境下的投资策略和风险偏好不同,投资者需关注各机构行为背后的驱动因素及其对市场供需关系的影响。
债券ETF规模扩张对市场有何影响?
债券ETF规模的持续扩张表明资金通过ETF渠道流入债券市场的意愿增强,这有助于推动债券市场流动性并可能影响债券价格。从本周数据看,利率债、信用债ETF规模均有所增加,而可转债ETF规模则出现减少。这反映出投资者对不同类型债券的风险偏好存在差异,对利率债和信用债的配置需求较为旺盛。ETF规模的扩张还意味着更多投资者可以通过ETF便捷地参与债券市场,这有助于提升市场透明度和效率。然而,ETF规模的快速增长也可能带来流动性风险,尤其是在特定券种或市场环境下,投资者需关注ETF规模变化与市场供需的匹配情况。
本报告提示哪些潜在风险?
本报告提示的潜在风险主要集中在市场流动性风险和信用风险方面。资金情绪指数的回落和银行资金净融出的下降可能预示着市场流动性边际收紧,这可能导致债券交易活跃度下降或融资成本上升。此外,不同机构对信用债的配置行为存在差异,尤其是券商和保险公司在信用债上的净卖出行为,可能反映出对信用环境变化的担忧。同时,债券ETF规模的扩张也可能加剧市场波动性,尤其是在资金流出压力下。投资者需关注市场流动性状况、信用环境变化以及ETF资金流向等因素,谨慎评估投资风险。