猜你想问
9月财政报告主要分析了哪些核心内容?
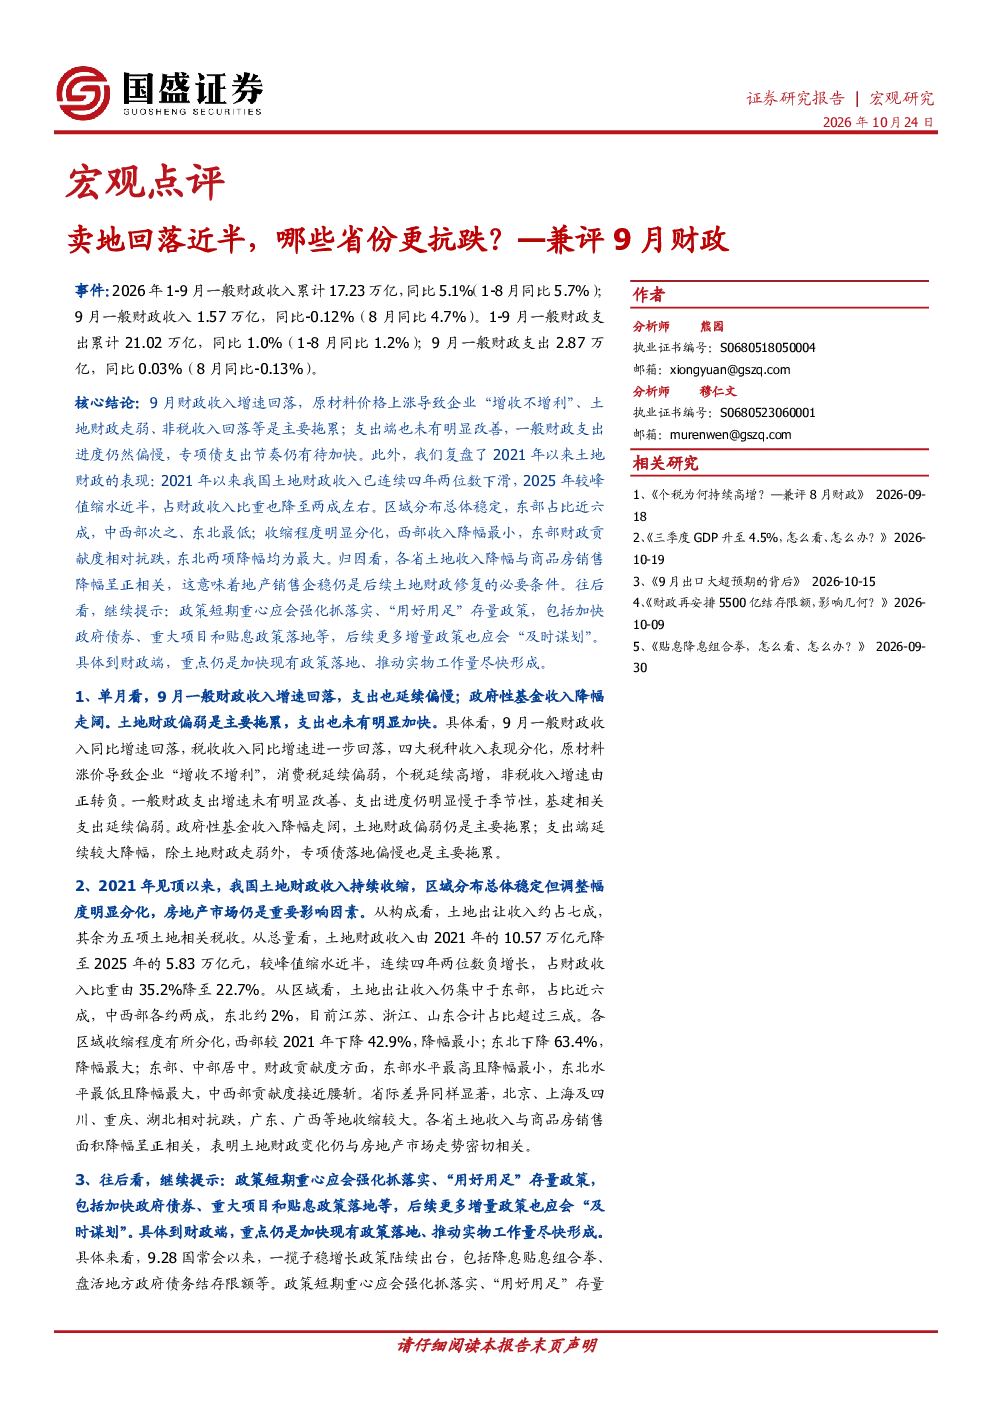
9月财政报告主要分析了财政收入增速回落的原因,包括原材料价格上涨导致企业‘增收不增利’、土地财政走弱、非税收入回落等因素。同时,报告关注到支出端也未明显改善,一般财政支出进度偏慢,专项债支出节奏有待加快。报告指出土地财政收入已连续四年两位数下滑,2025年较峰值缩水近半,占财政收入比重降至两成左右。区域分布总体稳定,东部占比近六成,中西部次之、东北最低;收缩程度明显分化,西部降幅最小,东部财政贡献度相对抗跌,东北降幅最大。报告还强调土地收入降幅与商品房销售降幅呈正相关,地产销售企稳是后续土地财政修复的必要条件。政策短期重心应强化抓落实、‘用好用足’存量政策,后续更多增量政策也应‘及时谋划’。财政端重点仍是加快现有政策落地、推动实物工作量尽快形成。
土地财政收入呈现哪些行业发展趋势?
土地财政收入呈现连续四年两位数下滑的行业发展趋势。2025年较峰值缩水近半,占财政收入比重由35.2%降至22.7%。区域分布上,东部占比近六成,中西部各约两成,东北最低。西部收入降幅最小(42.9%),东部财政贡献度相对抗跌,东北降幅最大(63.4%)。省际差异方面,北京、上海及四川、重庆、湖北相对抗跌,广东、广西等地收缩较大。影响因素上,各省土地收入降幅与商品房销售面积降幅呈正相关,房地产市场仍是重要影响因素。这一趋势表明土地财政对整体财政收入的支撑作用持续减弱,区域分化加剧,房地产市场波动直接影响土地收入表现。
报告重点分析了哪些省份的土地财政情况?
报告重点分析了各省土地财政的差异化情况。区域分布上,东部占比近六成,中西部各约两成,东北最低。具体省份差异方面,北京、上海及四川、重庆、湖北相对抗跌,而广东、广西等地收缩较大。西部省份收入降幅最小(42.9%),东部财政贡献度相对抗跌,东北省份降幅最大(63.4%)。这些分析显示,土地财政的收缩程度在不同区域和省份间存在显著差异,西部省份受影响相对较小,而东北省份面临更大压力。这种分化与各省份的房地产市场表现、经济结构等因素密切相关。
当前财政收支市场呈现哪些现状?
当前财政收支市场呈现收入增速回落、支出进度偏慢的现状。收入端,一般财政收入增速回落,税收收入增速进一步回落,非税收入增速由正转负。支出端,一般财政支出增速未有明显改善,支出进度仍明显慢于季节性,基建相关支出延续偏弱。政府性基金收入降幅走阔,土地出让收入同比降幅进一步扩大,仍是主要拖累项。政府性基金支出延续较大降幅,土地出让收入安排的支出同比降幅较大,扣除后专项债落地仍偏慢。这些现状表明,财政收支压力持续存在,土地财政收入下滑对整体财政状况造成显著影响,亟需政策支持改善支出进度和结构。
研报提示哪些相关风险?
研报提示的主要风险包括政策力度超预期、地方债务风险演化超预期、经济下行超预期等。政策力度超预期可能影响财政收支的预期目标,地方债务风险演化可能加剧财政可持续性问题,经济下行超预期则进一步压缩财政收入空间。此外,基本面演化如出口、消费、地产的波动,美伊局势、油价走势等外部因素也可能对财政收支产生不确定性影响。这些风险提示强调了财政政策面临的复杂环境和潜在挑战,需要密切关注政策调整和宏观经济变化。