猜你想问
这份铅产业周报的核心内容是什么?
本报告分析了沪铅窄幅震荡下的产业供应与采购节奏,指出国内货源紧张提供支撑,但再生铅恢复生产和电池订单转淡限制上涨。报告重点关注原生铅检修、地域性缺货对市场的影响,以及再生铅复产对供应端的约束。同时,探讨了铅精矿加工费下降对原生铅加工收益的压缩,以及再生铅亏损对供应扩张的限制,强调矿端和废料端均存在约束。此外,报告还分析了汽车及电动自行车替换需求对铅价的稳定消耗作用,以及年内供应弹性随利润修复而恢复的趋势。
铅行业未来的发展趋势如何?
铅行业未来发展趋势主要受废电瓶回收成本、炼厂利润与电池替换需求影响。预计铅精矿加工费下降将压缩原生铅加工收益,再生铅亏损将限制供应扩张,矿端和废料端均存在约束。汽车及电动自行车替换需求提供稳定消耗,但旺季后采购节奏可能放缓。年内供应弹性预计随利润修复而恢复,阶段性缺货对价格的推动可能弱于本周,仍需区分地域货源紧张和全国总量变化。
报告中重点分析了哪些方向?
报告重点分析了沪铅价格走势、现货与月差走势、原生与再生精铅价差。对于价格走势,报告预计沪铅以震荡为主,现货紧张使短期下跌空间受限,但价格上行缺少新增采购推动。原生铅开工下降且厂库偏低,检修影响仍在;再生铅盈利恢复和复产增加使供应约束逐步减轻。对于现货与月差,报告指出原生铅厂提及仓库货源短期仍有升水,但强度可能随复产货源增加而减弱。江浙沪仓单对2611升水50—200元/吨,说明近端可交付货源相对紧张。原生及部分再生铅对SMM1#铅均价升水0—100元/吨。对于价差,报告认为原生与再生精铅价差仍受地区、交货条件和散单数量影响,部分地区再生精铅价格高于原生铅,替代优势有限。
当前铅市场处于什么状态?
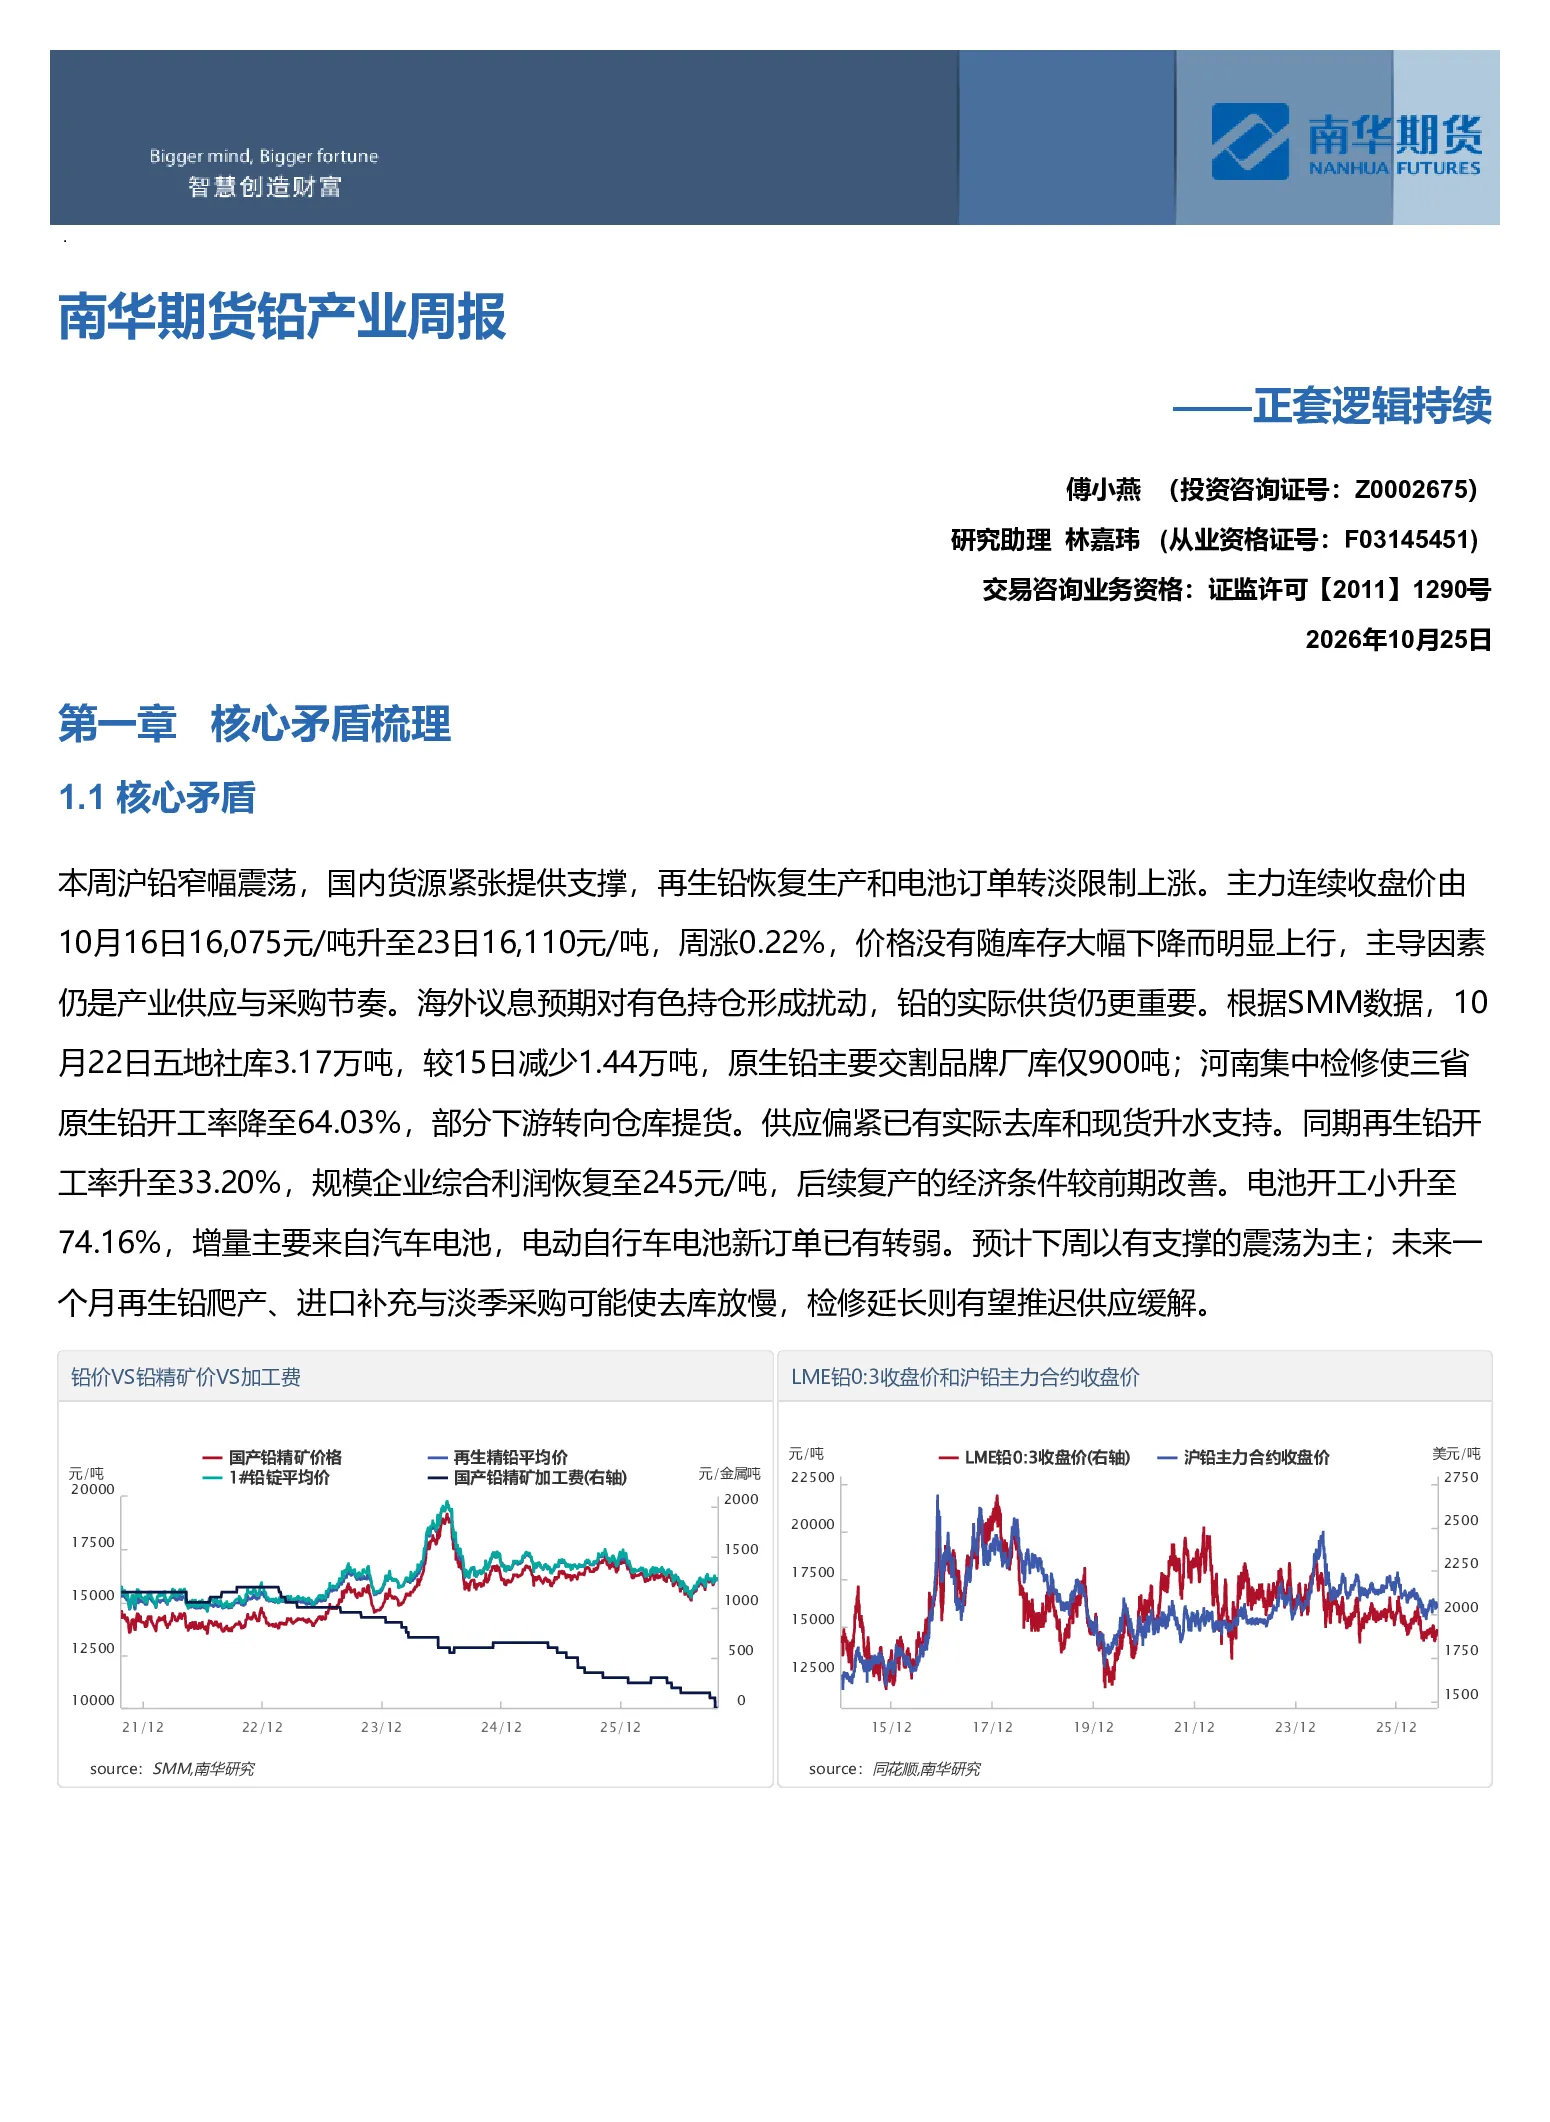
当前铅市场处于沪铅窄幅震荡状态,国内货源紧张提供支撑,但再生铅恢复生产和电池订单转淡限制上涨。主力连续收盘价周涨0.22%,价格未随库存大幅下降而明显上行,主导因素仍是产业供应与采购节奏。原生铅检修和地域性缺货反映在市场上,但未形成下游持续追价。江浙沪仓单对沪铅2611升水50—200元/吨,下游采购主要用于补足长单供应缺口。再生铅产出恢复,但盈利修复和复产增加使供应约束逐步减轻。市场整体呈现供需博弈状态,价格波动主要受产业供应与采购节奏影响。
这份报告有哪些风险提示?
本报告提示了铅行业面临的风险,包括环保政策、矿端扰动、新国标需求不及预期。环保政策可能对铅矿开采和炼厂生产造成影响,导致供应波动。矿端扰动可能来自矿山安全生产、运输物流等方面,影响铅精矿供应稳定性。新国标需求不及预期可能影响电池替换需求,进而影响铅价走势。这些风险因素可能导致铅价出现不利波动,投资者需密切关注相关动态。