猜你想问
报告核心内容是什么?
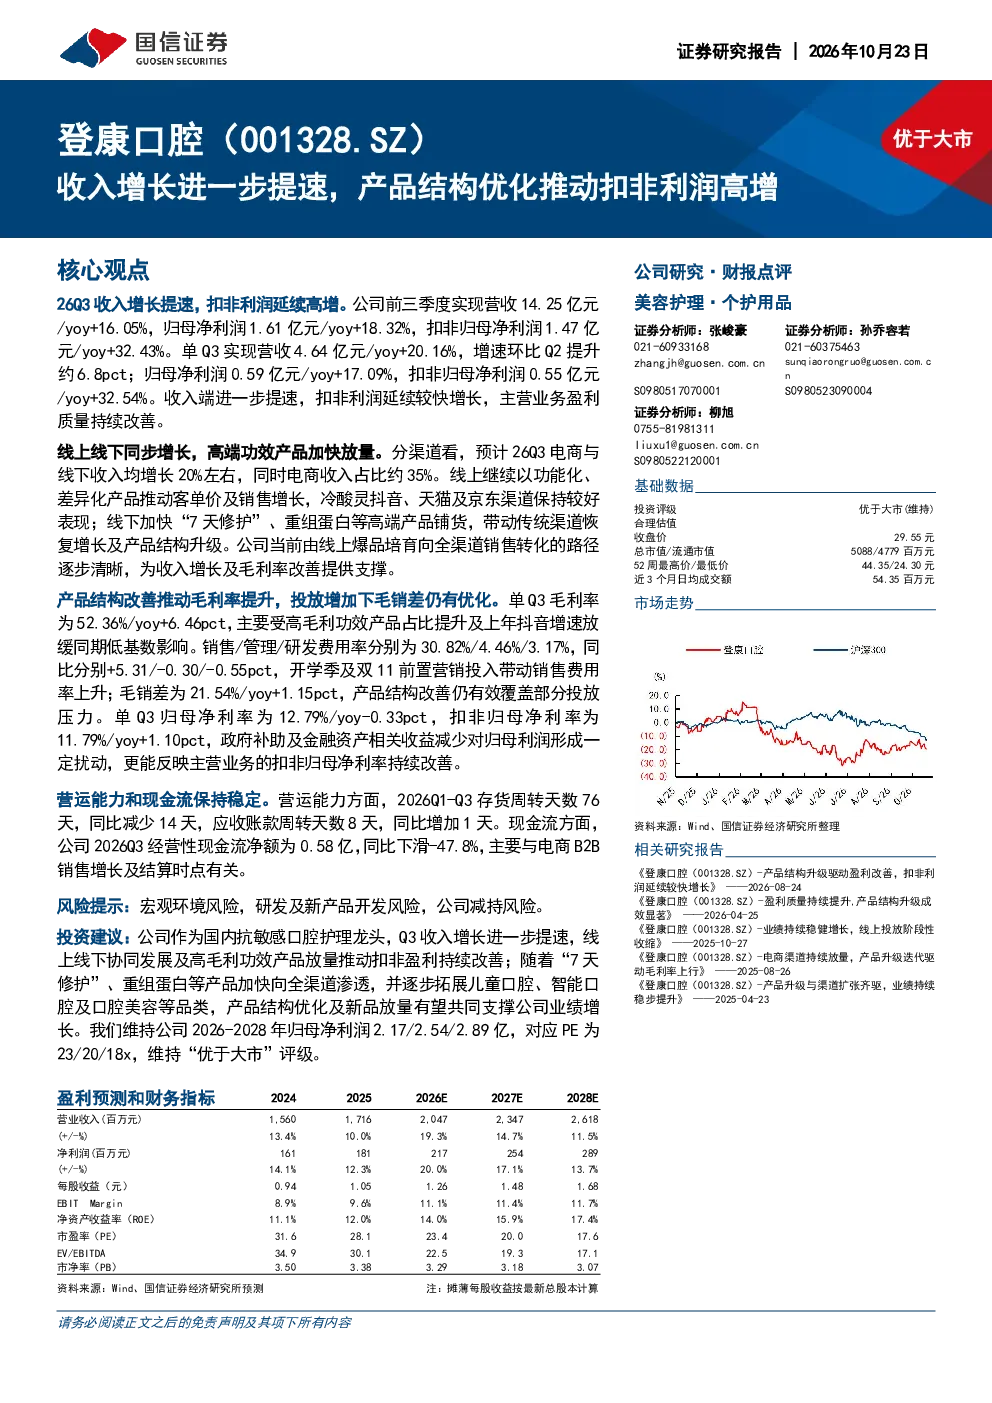
报告显示公司26Q3收入增长提速,前三季度营收14.25亿元同比增长16.05%,归母净利润1.61亿元同比增长18.32%,扣非归母净利润1.47亿元同比增长32.43%。单Q3营收4.64亿元同比增长20.16%,归母净利润0.59亿元同比增长17.09%,扣非归母净利润0.55亿元同比增长32.54%。收入端进一步提速,扣非利润延续较快增长,主营业务盈利质量持续改善。
口腔护理赛道行业发展趋势如何?
口腔护理行业正朝着高端化、功能化、差异化的方向发展。线上以功能化、差异化产品推动客单价及销售增长,线下加快高端产品铺货。随着“7天修护”、重组蛋白等产品加快向全渠道渗透,并逐步拓展儿童口腔、智能口腔及口腔美容等品类,产品结构优化及新品放量有望共同支撑公司业绩增长。
报告重点分析了哪些方向?
报告重点分析了公司收入增长提速的原因,包括电商与线下收入均预计增长约20%,电商收入占比约35%。同时分析了产品结构优化对扣非利润高增的推动作用,线上以功能化、差异化产品提升客单价,线下加快高端产品铺货。此外还分析了毛利率提升、费用率变化、毛销差改善、净利率变化、营运能力及现金流情况。
当前口腔护理市场现状如何?
当前口腔护理市场呈现高端化、功能化、差异化的趋势。公司作为国内抗敏感口腔护理龙头,通过线上线下协同发展及高毛利功效产品放量推动扣非盈利持续改善。市场竞争激烈,企业需不断进行产品结构优化和新品研发以保持竞争优势。
研报提示了哪些风险?
研报提示了宏观环境风险、研发及新产品开发风险、公司减持风险。宏观环境变化可能影响市场需求和行业竞争格局;研发及新产品开发存在不确定性,可能影响产品上市时间和市场表现;公司减持可能导致股权结构变化和经营策略调整。
你可能感兴趣
登康口腔(001328.SZ)收入增长进一步提速,产品结构优化推动扣非利润高增
国信证券2026-10-23
Q1收入增长环比提速,扣非净利实现高增
家用电器信达证券2024-04-22
Q1收入增长稳健,扣非后利润高增
机械设备信达证券2024-04-26
水星家纺:大单品驱动收入稳健增长,扣非利润高增彰显盈利质量
纺织服装信达证券2026-08-30
萤石网络2026Q3点评收入逐季提速单季度扣非翻倍结构优化备货前置兑现利润弹性
未知机构2026-10-18
九牧王:费用优化驱动扣非利润高增,投资波动拖累表观利润
信达证券2026-08-26
2024年三季报点评:三季度收入增长提速,扣非利润暂时承压
轻工制造国信证券2024-11-06
收入利润快速增长,实际扣非利润维持高增
信息技术国盛证券2018-08-28
22Q3业绩点评:收入/利润增速符合预期,扣非净利润高增反映公司盈利能力改善
德邦证券2022-11-07
三季度收入增长提速,产品结构改善增厚利润
食品饮料中邮证券2018-11-07