猜你想问
登康口腔最新报告核心内容是什么?
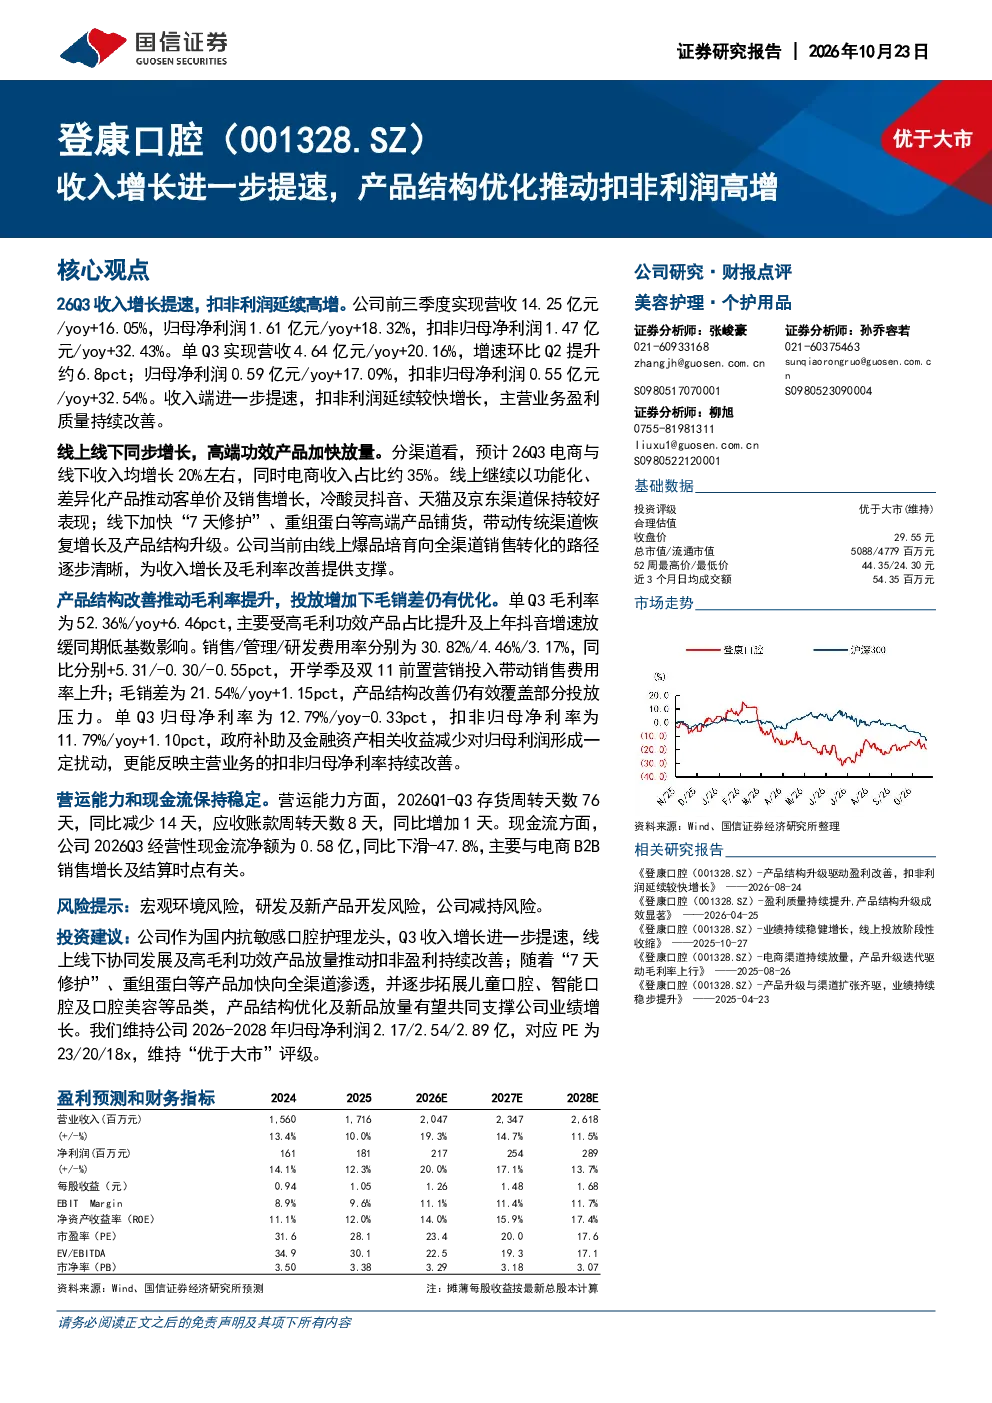
登康口腔最新报告显示,公司26Q3收入增长提速,扣非利润延续高增。前三季度营收14.25亿元(同比增长16.05%),归母净利润1.61亿元(同比增长18.32%),扣非归母净利润1.47亿元(同比增长32.43%)。单Q3营收4.64亿元(同比增长20.16%,环比Q2提升约6.8个百分点),归母净利润0.59亿元(同比增长17.09%),扣非归母净利润0.55亿元(同比增长32.54%)。收入端进一步提速,扣非利润延续较快增长,主营业务盈利质量持续改善。
口腔护理行业发展趋势如何?
口腔护理行业正朝着高端化、专业化和智能化方向发展。消费者对口腔健康的需求日益提升,推动高端功效口腔护理产品需求增长。同时,线上渠道快速发展,品牌通过电商平台培育爆品,并向全渠道销售转化。此外,儿童口腔、智能口腔及口腔美容等细分品类逐步拓展,为行业带来新的增长点。公司作为国内抗敏感口腔护理龙头,通过产品结构优化和新品放量,有望受益于行业发展趋势。
报告重点分析了哪些方面?
报告重点分析了登康口腔的收入增长、产品结构优化和盈利质量改善。报告指出,公司线上线下同步增长,高端功效产品加快放量,电商与线下收入均增长约20%,电商收入占比约35%。产品结构改善推动毛利率提升,单Q3毛利率52.36%(同比增长6.46个百分点)。同时,报告也分析了公司营运能力和现金流保持稳定,为业绩增长提供支撑。
当前口腔护理市场现状如何?
当前口腔护理市场呈现多元化竞争格局,高端口腔护理产品需求增长迅速,线上渠道成为重要增长引擎。品牌通过产品创新和渠道优化提升竞争力。消费者对口腔健康关注度提升,推动市场持续扩容。公司作为国内抗敏感口腔护理龙头企业,通过产品结构优化和全渠道布局,在市场竞争中占据有利地位。
报告提示了哪些风险?
报告提示了宏观环境风险、研发及新产品开发风险、公司减持风险等。宏观环境变化可能影响市场需求和行业竞争格局。研发及新产品开发存在不确定性,需要持续投入和市场竞争考验。公司减持行为可能影响股权结构和未来发展。投资者需关注这些风险因素,谨慎评估投资价值。