猜你想问
这份研报主要讲了什么内容?
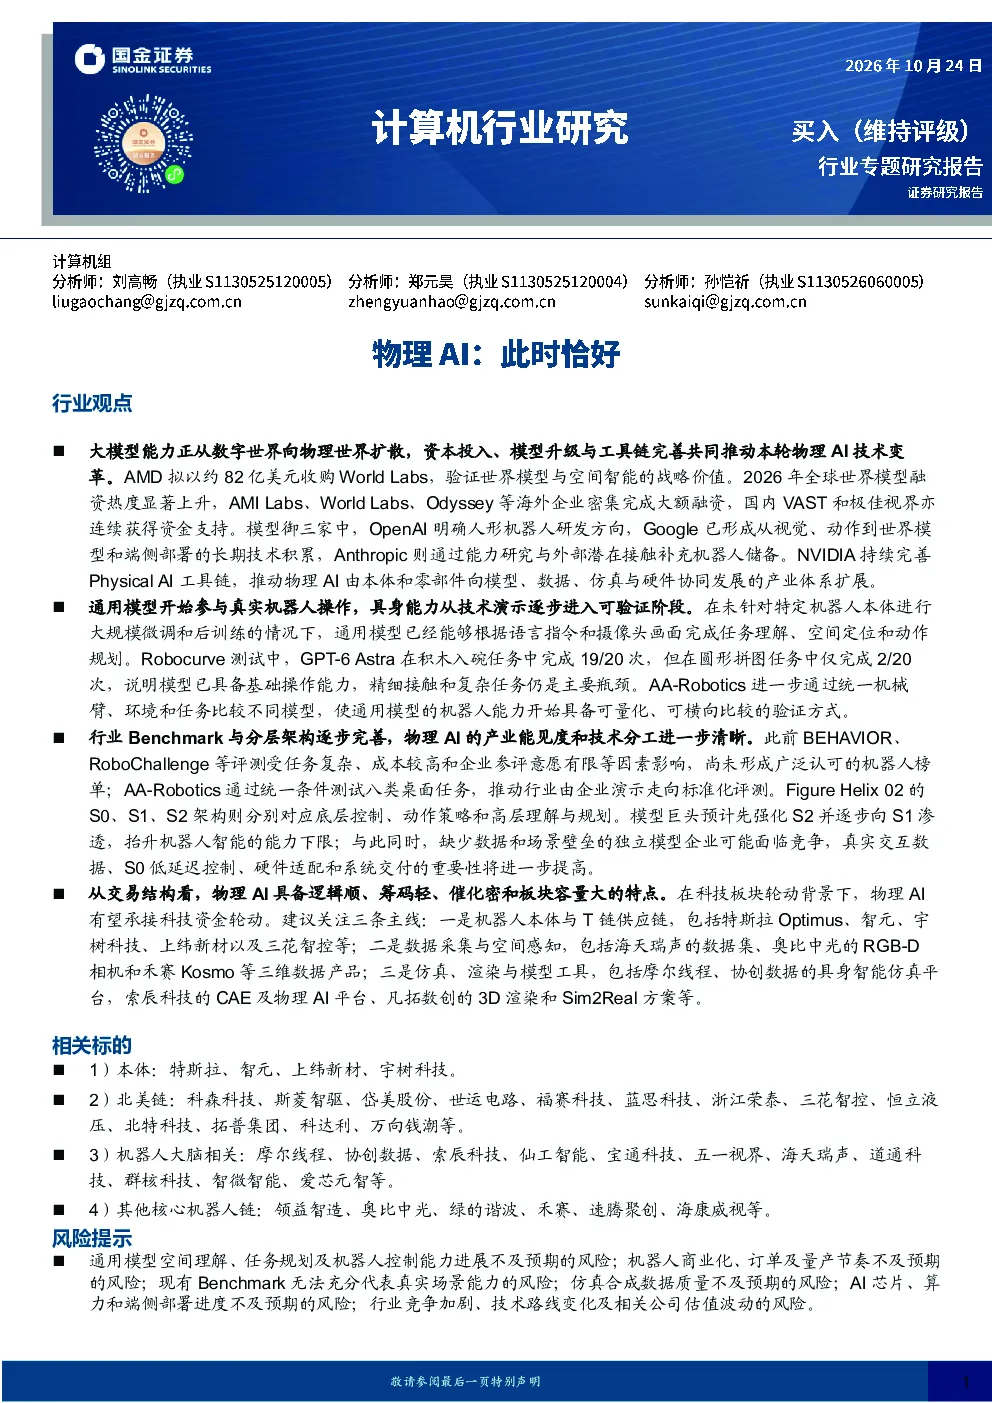
这份研报主要探讨了物理AI领域的技术变革、产业进展、交易分析和相关风险。报告详细介绍了大模型能力向物理世界扩散的趋势,重点分析了OpenAI、Google、Anthropic等巨头在物理AI领域的布局,以及英伟达在全栈技术方面的投入。同时,报告还关注了通用模型在机器人操作中的表现,以及机器人Benchmark的推出对行业透明度的提升作用。此外,报告还梳理了物理AI赛道的投资主线,包括机器人本体、数据采集和仿真渲染等环节,并提示了相关风险,如模型能力进展不及预期、商业化落地挑战等。
物理AI赛道的行业发展趋势如何?
物理AI赛道正处于快速发展阶段,大模型能力正逐步向物理世界扩散。行业发展趋势主要体现在以下几个方面:首先,通用模型开始涌现具身能力,能够借助工具接口参与机械臂操作等任务;其次,机器人Benchmark的诞生为行业提供了横向比较的基准,有助于推动技术进步;再次,巨头企业如OpenAI、Google、Anthropic等纷纷入局,加速了具身智能的产业化进程;最后,仿真、渲染和模型软件等环节的重要性日益凸显,为机器人研发提供了有力支撑。总体来看,物理AI赛道未来有望迎来更广泛的应用场景和更深入的技术创新。
研报重点分析了哪些方向?
研报重点分析了物理AI赛道的多个方向。首先,报告深入探讨了技术变革,特别是大模型能力向物理世界扩散的趋势,以及世界模型和空间智能的战略价值。其次,报告详细分析了模型御三家(OpenAI、Google、Anthropic)在物理AI领域的布局策略,以及英伟达在全栈技术方面的投入。此外,报告还关注了通用模型在机器人操作中的表现,以及机器人Benchmark的推出对行业透明度的提升作用。最后,报告梳理了物理AI赛道的投资主线,包括机器人本体、数据采集和仿真渲染等环节,为投资者提供了参考。
当前物理AI市场的现状如何?
当前物理AI市场仍处于产业催化和主题交易驱动阶段,市场定价尚未形成高度一致的共识。板块覆盖机器人本体、核心零部件、数据采集、仿真渲染和模型软件等多个环节,不同公司的业务相关度和基本面差异较大。资金更容易向产业逻辑清晰、流动性较好的龙头集中。机器人板块仍处于相对低位,在科技板块内部轮动较快、市场交易热度仍然较高的环境下,资金倾向于寻找位置较低、产业逻辑清晰且催化较为密集的新方向。总体来看,物理AI市场仍处于早期发展阶段,未来有望迎来更广泛的应用场景和更深入的技术创新。
研报提示了哪些风险?
研报提示了物理AI赛道的相关风险,主要包括以下几个方面:首先,通用模型具身能力进展不及预期的风险,如果模型能力提升速度缓慢,将影响物理AI技术的落地应用;其次,机器人商业化及规模放量不及预期的风险,如果机器人产品难以实现大规模商业化,将影响行业整体发展;再次,Benchmark及公开演示代表性不足的风险,如果公开评测结果不能全面反映行业技术水平,将影响市场判断;此外,仿真合成数据及Sim2Real进展不及预期的风险,如果仿真技术无法有效支持机器人研发,将制约行业发展;最后,AI芯片、算力和端侧部署进展不及预期的风险,如果相关硬件技术无法满足需求,将影响物理AI技术的应用落地。