猜你想问
这份研报的核心内容是什么?
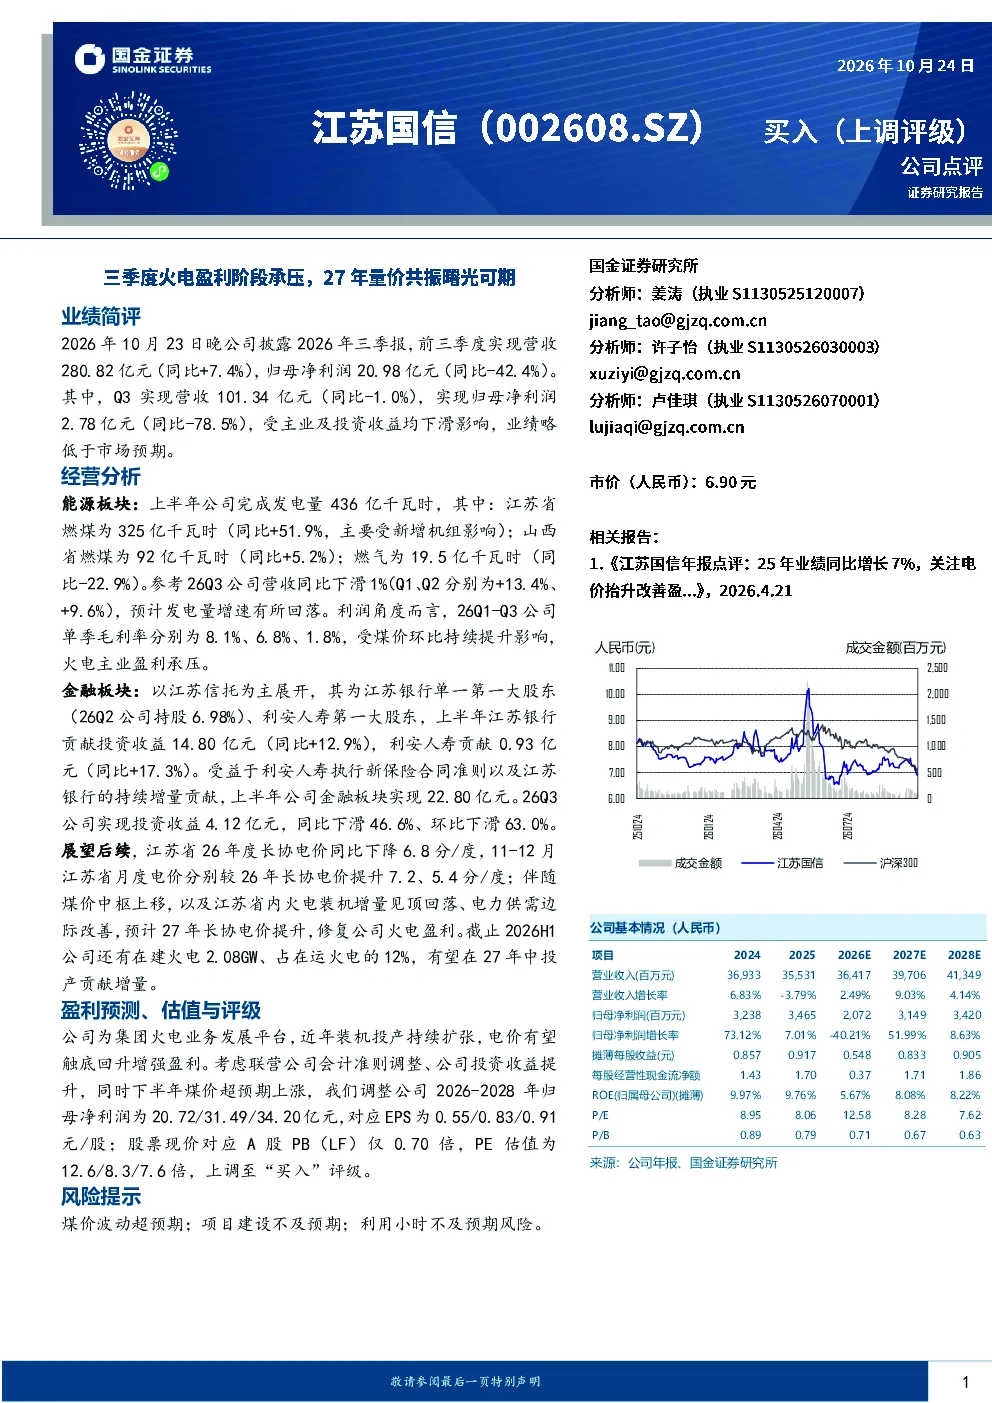
本报告分析江苏国信2026年前三季度业绩,指出Q3归母净利润同比大幅下滑78.5%,主要受火电主业及投资收益下滑影响。报告强调火电盈利承压,但预计27年量价共振将改善盈利,上调2026-2028年归母净利润预测至20.72/31.49/34.20亿元,给予“买入”评级。
火电行业未来发展趋势如何?
火电行业面临煤价波动和装机扩张的双重影响,但报告预计电价有望触底回升,增强火电盈利能力。江苏国信作为火电业务平台,近年装机持续扩张,未来有望受益于量价共振,但需关注煤价及项目建设风险。
报告重点分析了哪些方面?
报告重点分析了江苏国信的能源板块经营情况,包括江苏省和山西省燃煤发电量增长,但燃气发电量下滑。同时关注金融板块投资收益下滑,以及火电主业因煤价上涨导致毛利率下降的问题。
当前火电市场现状如何?
当前火电市场面临煤价持续上涨压力,导致火电主业盈利能力减弱。江苏国信Q3单季毛利率降至1.8%,但公司火电装机规模持续扩张,预计未来发电量增速将有所回落。市场需关注电价政策变化及煤价走势。
研报提示了哪些风险?
报告提示的主要风险包括煤价波动超预期,可能导致火电盈利大幅波动;项目建设不及预期,影响装机进度和发电量;利用小时数不及预期,进一步压缩火电盈利空间。这些因素均需投资者密切关注。
你可能感兴趣
Q3量价承压,水泥盈利回升和产业链延伸增量可期
建筑建材国盛证券2021-10-31
火电盈利阶段承压,期待电价回升利润修复
公用事业国金证券2026-08-29
国补加快促进现金流改善,量价波动及去年同期处置火电高基数下业绩暂承压
兴证国际2025-11-19
海外周报:六部门发文提出27年形成3个万亿级消费领域 美团三季度受行业竞争影响业绩承压
华西证券2025-11-30
沪硅产业:利润阶段承压,300mm硅片以量补价
电子设备华安证券2025-11-07
业绩阶段承压,盈利修复可期
交通运输国金证券2023-04-17
动态点评:终端需求承压波及业绩,供需共振迎量价齐升
电子设备东方财富2024-02-06
2024年三季报点评:单三季度业绩受需求影响承压,期待旺季量价改善
东吴证券2024-10-30
公司事件点评报告:三季度盈利承压,供给缩量推动行业边际改善
建筑建材华鑫证券2024-10-31
三季度收入受量价承压下滑22.5%,关注后续产能投产放量
基础化工国信证券2024-10-24