猜你想问
皖能电力火电业务目前面临哪些挑战?
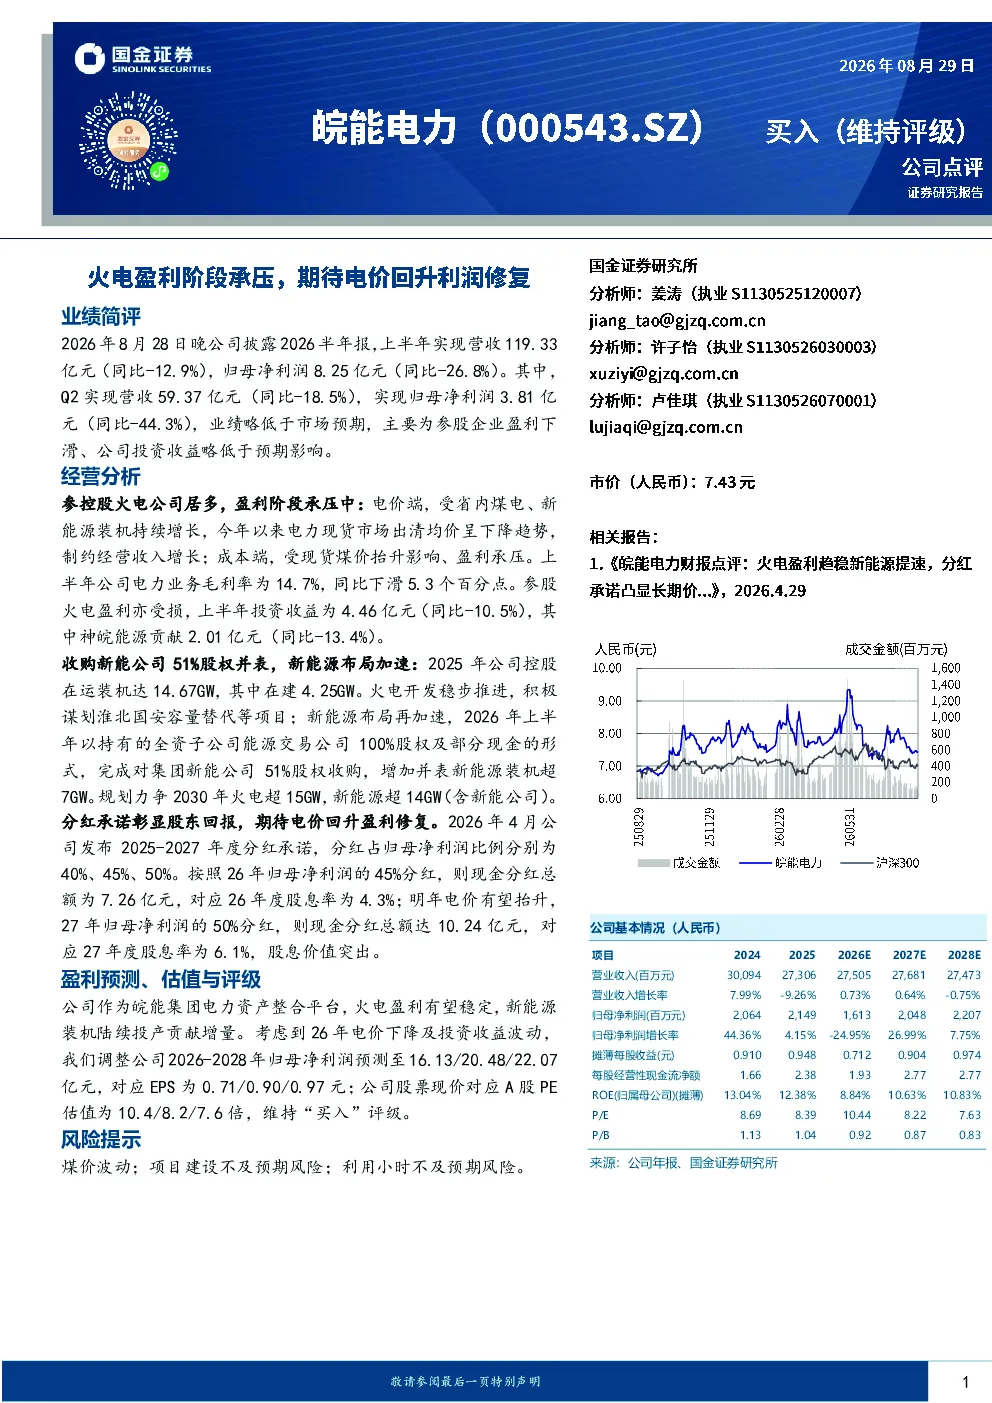
皖能电力火电业务目前面临的主要挑战包括省内煤电、新能源装机持续增长导致电力现货市场出清均价下降,同时现货煤价抬升,双重因素导致公司电力业务毛利率下滑至14.7%(同比-5.3个百分点)。此外,参股火电盈利亦受损,上半年投资收益4.46亿元(同比-10.5%),其中神皖能源贡献2.01亿元(同比-13.4%)。
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势显示,新能源装机持续加速,火电业务面临转型压力。皖能电力通过收购集团新能公司51%股权,增加并表新能源装机超7GW,规划力争2030年火电超15GW,新能源超14GW(含新能公司)。行业整体呈现新能源占比提升、火电辅助服务价值凸显的特点,但煤价波动仍是关键变量。
本报告重点分析了皖能电力的哪些方面?
本报告重点分析了皖能电力的经营情况,包括火电业务盈利能力下滑的原因、新能源布局进展及未来规划。报告指出,公司控股在运装机达14.67GW,在建4.25GW,火电开发稳步推进,新能源布局加速。同时,公司承诺2025-2027年度分红,分红占归母净利润比例分别为40%、45%、50%,展现稳定回报预期。
当前电力市场现状如何?
当前电力市场现状表现为省内煤电、新能源装机持续增长,导致电力现货市场出清均价下降,对火电企业盈利能力产生显著影响。皖能电力电力业务毛利率下滑至14.7%(同比-5.3个百分点),反映行业普遍面临的压力。同时,现货煤价抬升进一步压缩火电利润空间,市场供需关系变化成为行业关键变量。
本报告提示了哪些风险?
本报告提示的主要风险包括煤价波动风险、项目建设不及预期风险、利用小时不及预期风险。煤价波动直接影响火电企业成本端压力,项目建设不及预期可能导致装机计划延迟,利用小时不及预期则削弱火电资产发电效率,这些因素均可能对公司盈利能力产生不利影响。
你可能感兴趣
季报点评:渠道仍在调整阶段,利润承压,期待修复
纺织服装国盛证券2024-10-30
收入、利润持续承压,期待盈利修复
食品饮料西南证券2022-10-26
25H1点评利润端有所承压,期待下半年盈利能力修复
中泰证券2025-08-28
利润端有所承压,期待下半年盈利能力修复-25H1点评
中泰证券2025-08-28
公司动态点评:中报利润承压,期待下半年盈利回升
交通运输长城证券2019-08-29
阶段承压,期待修复-2025年半年报点评
国泰海通证券2025-09-20
广东火电暂承压,公司盈利能力稳修复
公用事业国金证券2023-10-30
业绩阶段承压,盈利修复可期
交通运输国金证券2023-04-17
吨盈利阶段承压,产销增长动能持续回升
国联民生证券2026-04-19
环保、公用事业行业周报:容量电价机制如期而至,火电盈利能力有望持续修复
公用事业华西证券2023-11-12