猜你想问
这份研报的核心内容是什么?
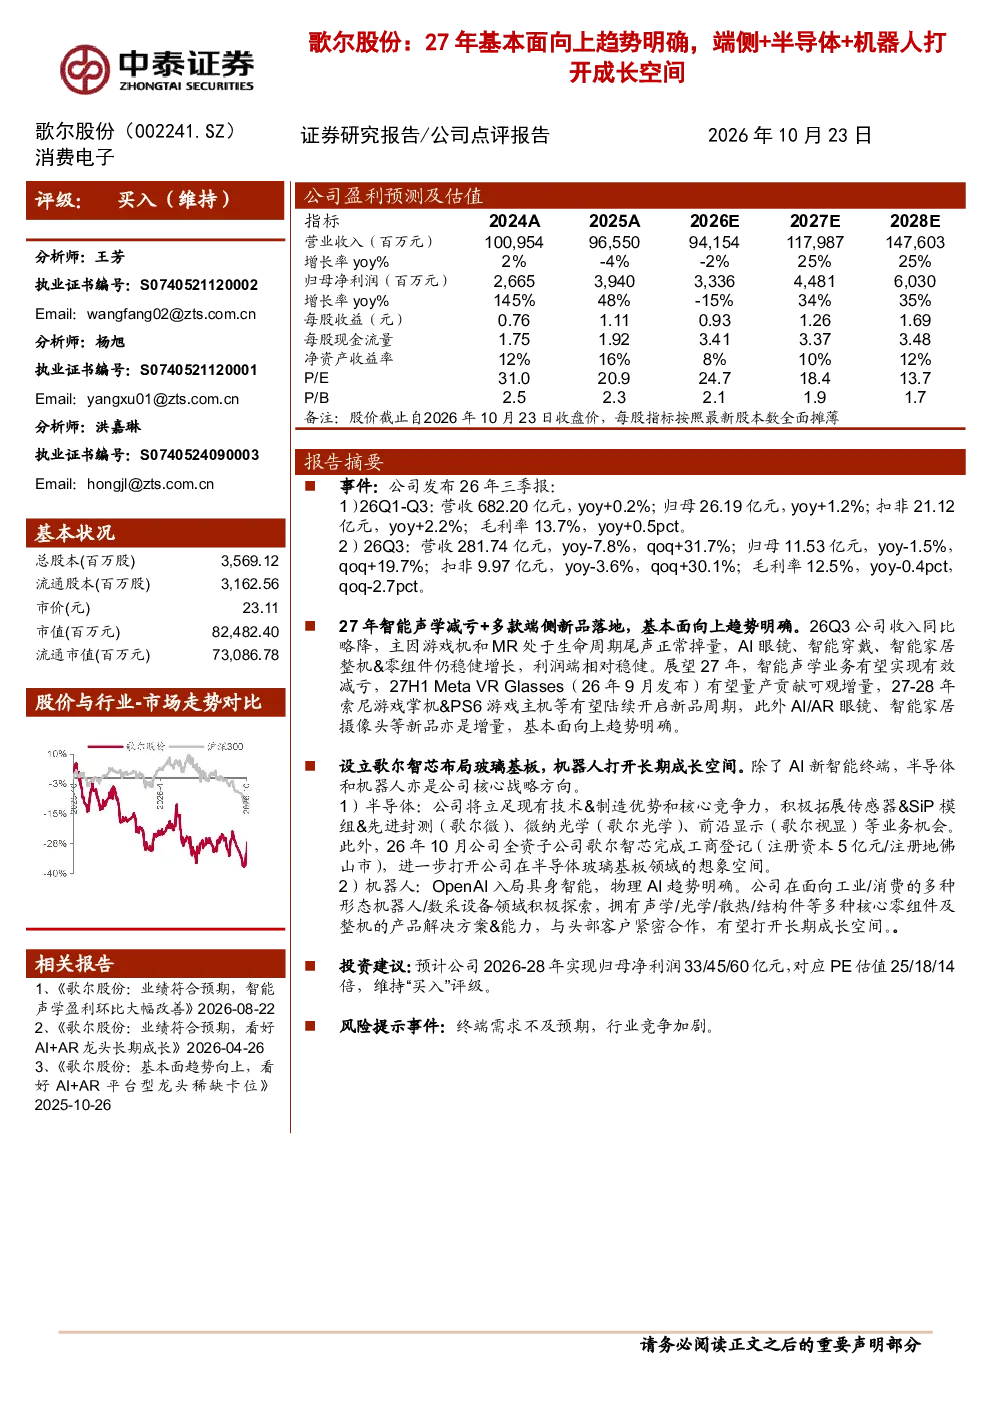
报告指出2027年公司基本面将向上,智能声学业务有望减亏,Meta VR眼镜预计量产贡献增量,索尼游戏掌机及PS6游戏主机等新品周期开启,AI/AR眼镜、智能家居摄像头等新品也将带来增长。同时公司通过歌尔智芯布局半导体业务,拓展传感器、SiP模组、先进封测等领域,并在工业/消费机器人及数采设备领域积极探索,有望打开长期成长空间。
端侧、半导体和机器人赛道的发展趋势如何?
报告认为端侧市场将持续增长,半导体业务通过布局玻璃基板、传感器、SiP模组等拓展业务范围,机器人业务在工业和消费领域积极布局,拥有声学、光学等核心技术和解决方案,与头部客户合作有望实现长期增长。
研报重点分析了哪些方向?
研报重点分析了公司2027年的基本面展望,包括智能声学业务减亏、VR/AR新品放量、半导体新布局以及机器人业务拓展等方面,认为这些因素将共同推动公司基本面向上。
当前市场对歌尔股份的判断是什么?
报告显示公司2026年Q1-Q3营收同比增长0.2%,归母净利润同比增长1.2%,但Q3营收和净利润有所下滑。展望2027年,报告认为公司基本面将向上,新产品和新业务将贡献增长动力,同时半导体和机器人业务有望打开长期成长空间。
研报提到了哪些风险提示?
报告提示的风险包括终端需求不及预期和行业竞争加剧。虽然公司在新业务上有所布局,但市场需求的实际表现和行业竞争的激烈程度都可能对公司业绩产生影响。
你可能感兴趣
2024年报点评营收稳健增长,端侧AI及机器人打开全新成长空间
华创证券2025-04-23
主业稳健向上,机器人打开新成长空间
机械设备华西证券2025-02-06
首次覆盖报告:高端密封平台型龙头,半导体、机器人打开成长空间
机械设备华西证券2025-09-09
各省项目有序推进,深远海趋势打开明确成长空间
未知机构2023-11-30
电子行业年度投资策略:AI推理时代看好硬件和端侧创新,半导体自主可控趋势明确
电子设备东方财富2025-12-09
电连技术更新1014汽车需求拐点明确机器人打开估值空间当前位置推荐买入
未知机构2025-10-14
业绩短期承压,看好AI端侧打开成长空间
华西证券2025-04-29
国产算力端侧芯片模型端侧AI生态加速成熟软硬协同打开长期成长空间20260917
未知机构2026-09-17
上半年净利润同比增长49%,端侧AI打开成长空间
信息技术国信证券2023-08-07