猜你想问
家电行业近期社零数据表现如何?
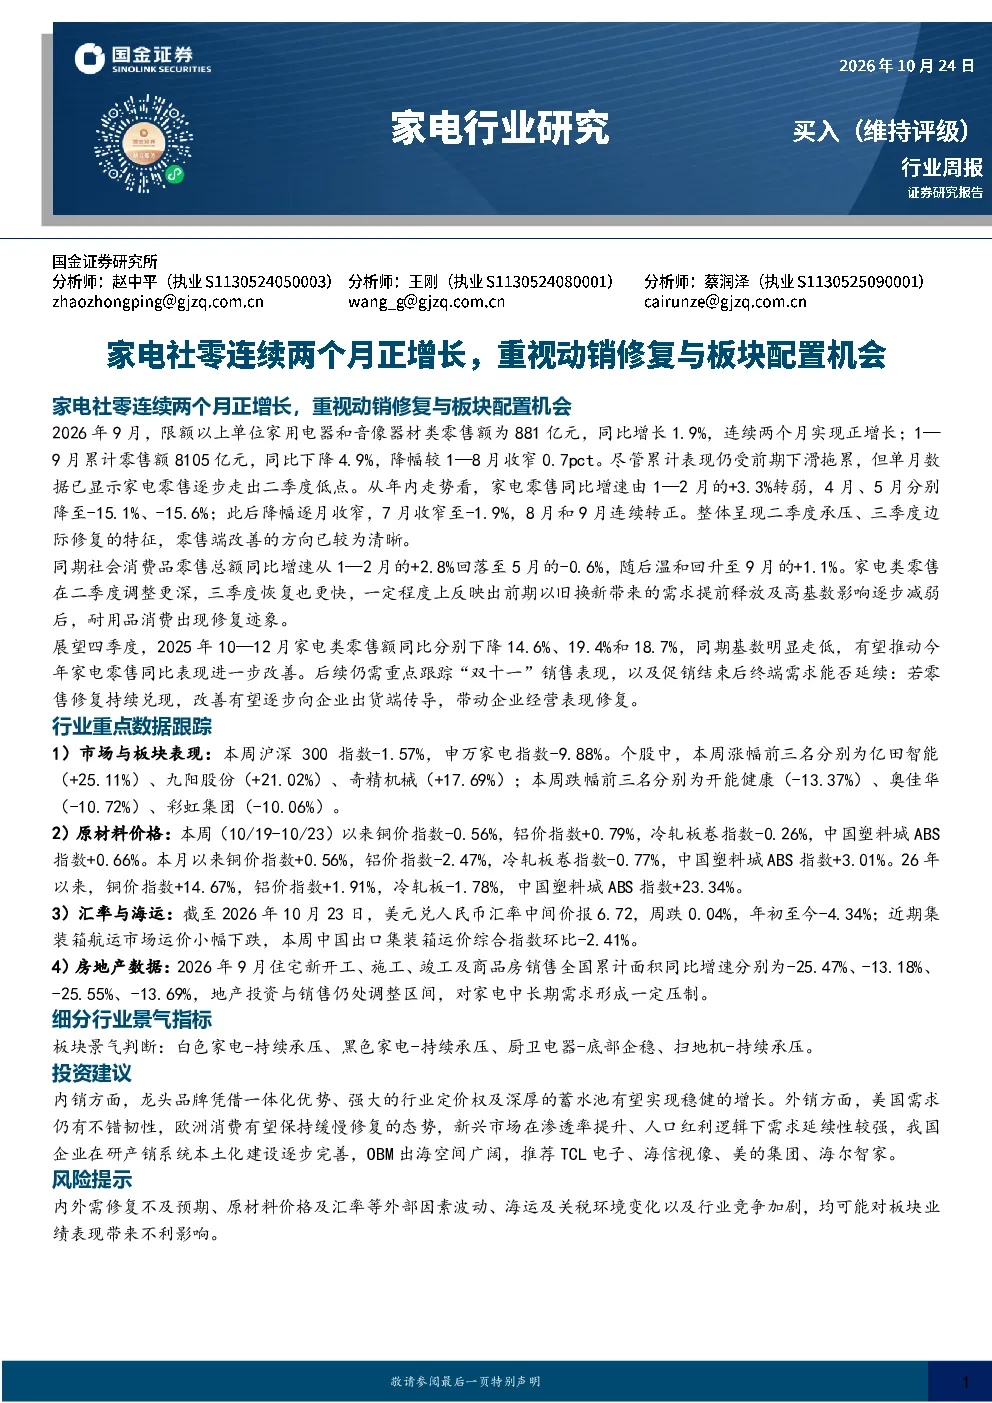
2026年9月,家电社零连续两个月正增长,同比增长1.9%,但1—9月累计零售额同比下降4.9%。这反映出耐用品消费出现修复迹象,家电零售呈现二季度承压、三季度边际修复的特征。展望四季度,家电零售同比表现有望进一步改善,需重点跟踪“双十一”销售表现及促销结束后终端需求延续情况。
家电行业未来发展趋势是什么?
家电行业未来发展趋势呈现内销外销双轮驱动格局。内销方面,龙头品牌凭借一体化优势、强大的行业定价权及深厚的蓄水池有望实现稳健的增长。外销方面,美国需求仍有不错韧性,欧洲消费有望保持缓慢修复,新兴市场需求延续性较强,OBM出海空间广阔。此外,AI与绿色智能产品成为行业新趋势,出海加速向体系化运营升级。
本报告重点分析了哪些方面?
本报告重点分析了家电行业社零数据修复情况、市场及板块行情、原材料价格变动、汇率及海运价格走势、房地产数据影响、重点公司经营状况及行业动态。报告关注了家电出口量额齐升、重点公司如美的集团回购股份、九阳股份业绩下滑、倍轻松净亏损等关键信息,并分析了AI与绿色智能产品在广交会的展示情况。
当前家电市场现状如何判断?
当前家电市场现状呈现修复与挑战并存的特征。一方面,社零数据连续两个月正增长,显示消费需求有所回暖;另一方面,1—9月累计零售额仍同比下降,表明整体市场仍面临压力。原材料价格波动、汇率变化、房地产市场调整等因素均对家电行业产生影响。此外,行业竞争激烈,技术迭代加速,企业需不断提升产品竞争力。
本报告提示了哪些风险?
本报告提示了原材料及成本波动风险、需求修复不及预期风险、出口及外部环境不确定性风险、行业竞争与技术迭代风险。原材料价格如铜、铝、冷轧板卷、ABS等指数的涨跌对成本控制构成挑战;需求修复若不及预期,将影响行业增长;出口业务受国际环境变化影响较大;行业竞争加剧和技术快速迭代要求企业持续创新投入。
你可能感兴趣
家电行业研究家电社零连续两个月正增长,重视动销修复与板块配置机会
家用电器国金证券2026-10-24
家电行业研究:5月社零同比承压,重视家电下半年修复机会
家用电器国金证券2026-06-20
家电行业研究:618家电大盘整体承压,重视结构升级与旺季修复机会
家用电器国金证券2026-06-27
家电行业研究:6月家电社零同比降幅明显收窄,关注下半年消费修复机会
家用电器国金证券2026-07-18
2021W51家电行业周报:空调内销同比下滑,社零增速放缓不改家电板块边际修复
家用电器国泰君安证券2021-12-19
休闲零食丨1月更新春节旺季动销增速可观重视年货节板块机会CT食饮
未知机构2026-02-03
国金家电 白电行业专题 修复窗口渐近 重视下半年配置机会
未知机构2026-09-03
家电行业周报:6月空调销售超预期,继续看好家电板块配置机会
家用电器民生证券2018-07-23
家电行业点评报告:家电板块配置价值不变,新一轮投资机会初显端倪
家用电器民生证券2013-07-08
家电行业周报:中美贸易摩擦再升温,继续看好家电板块配置机会
家用电器民生证券2018-07-16