猜你想问
这份研报的核心内容是什么?
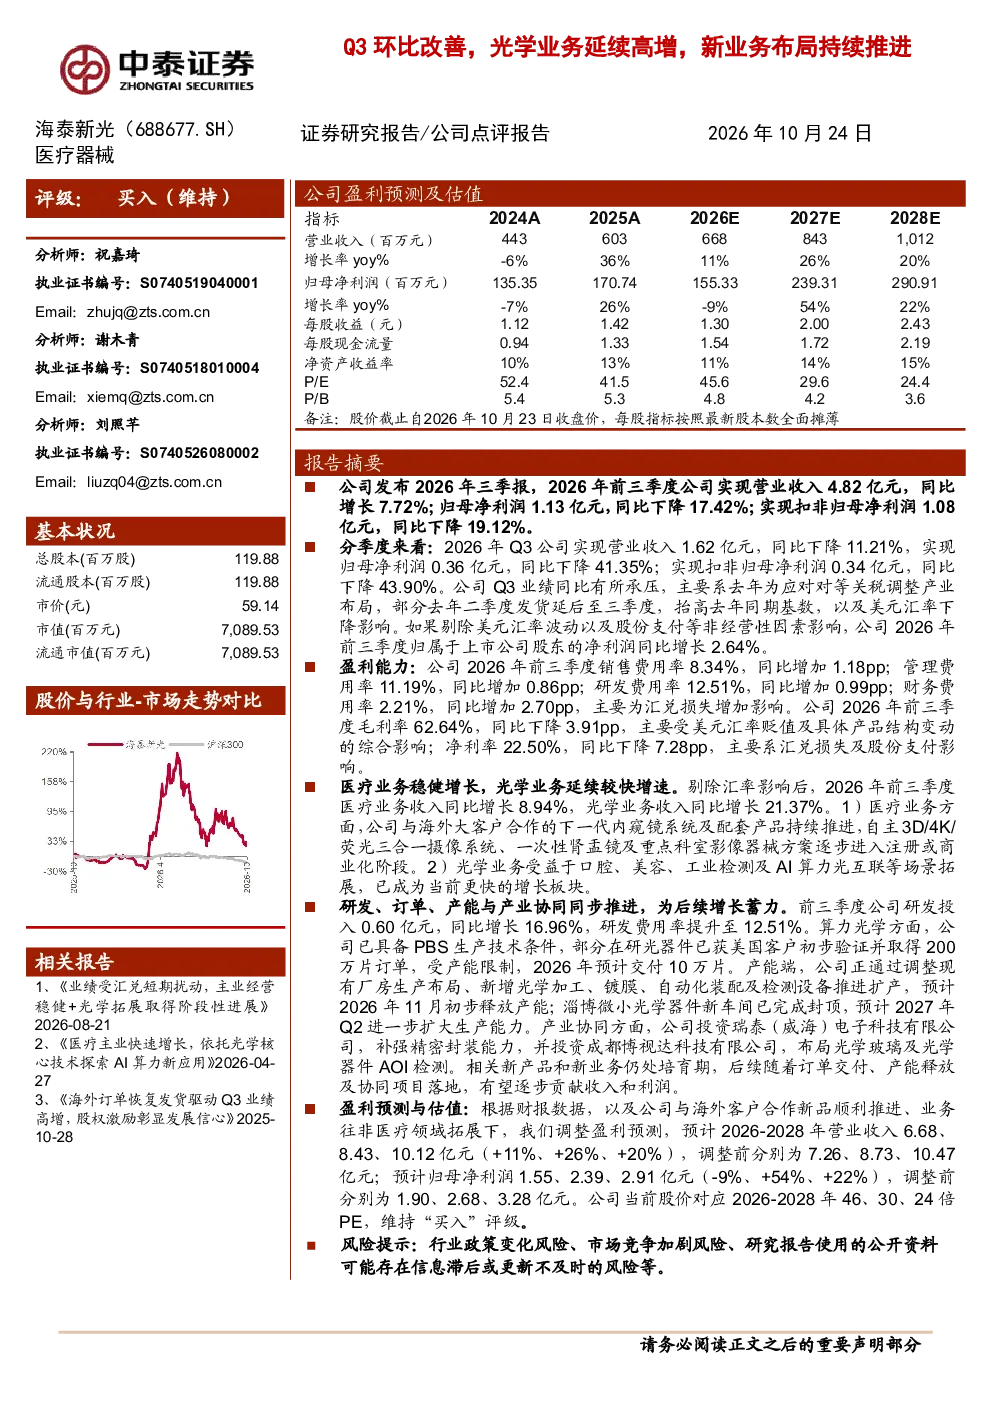
这份研报分析了海泰新光2026年前三季度的业绩报告,显示公司实现营业收入4.82亿元,同比增长7.72%,但归母净利润同比下降17.42%。Q3营业收入和净利润均出现下滑,主要受去年产业布局调整及美元汇率下降影响。剔除汇率影响后,前三季净利润同比增长2.64%。报告还详细分析了公司的盈利能力、业务表现、后续发展、盈利预测和风险提示。
光学行业的发展趋势如何?
光学行业正经历快速发展,特别是在医疗和算力光学领域。医疗业务方面,公司重点推进下一代内窥镜系统及配套产品,自主3D/4K/荧光摄像系统等逐步商业化。光学业务增速较快,受益于口腔、美容、工业检测及AI算力光互联等场景拓展。公司还加大研发投入,算力光学方面已获美国客户200万片订单,预计2026年交付10万片。这些发展表明光学行业前景广阔,特别是在高技术附加值领域。
研报重点分析了哪些方向?
研报重点分析了海泰新光的业绩表现、业务增长、盈利能力及未来发展方向。在业绩方面,报告详细拆解了营收、净利润、毛利率、净利率等关键指标,并解释了汇率和产业布局调整的影响。业务方面,报告突出了医疗业务和光学业务的增长情况,特别是下一代内窥镜系统、自主摄像系统以及算力光学产品的商业化进展。此外,报告还探讨了公司的研发投入、产能扩张和产业协同布局,如投资瑞泰电子和成都博视达等。
当前市场对海泰新光的判断是什么?
当前市场对海泰新光的判断显示公司业务呈现分化态势。一方面,光学业务延续高增,剔除汇率后同比增长21.37%,受益于多个应用场景的拓展,如口腔、美容、工业检测和AI算力光互联。另一方面,医疗业务稳健增长,剔除汇率后同比增长8.94%,重点推进下一代内窥镜系统及配套产品。尽管整体业绩受汇率影响有所下滑,但公司在新业务领域的布局和研发投入显示出长期发展潜力。
研报中提到了哪些风险提示?
研报中提示了几个主要风险,包括行业政策变化和市场竞争加剧。行业政策变化可能对公司业务发展产生直接或间接的影响,例如监管政策调整可能限制某些业务领域的拓展。市场竞争加剧则可能导致公司面临更大的价格压力和市场份额挑战,尤其是在医疗和光学设备领域,技术迭代快,竞争激烈。此外,汇率波动也是公司业绩波动的重要因素,需要持续关注。这些风险因素可能对公司未来的业绩表现和战略布局产生影响。