猜你想问
这份研报的核心内容是什么?
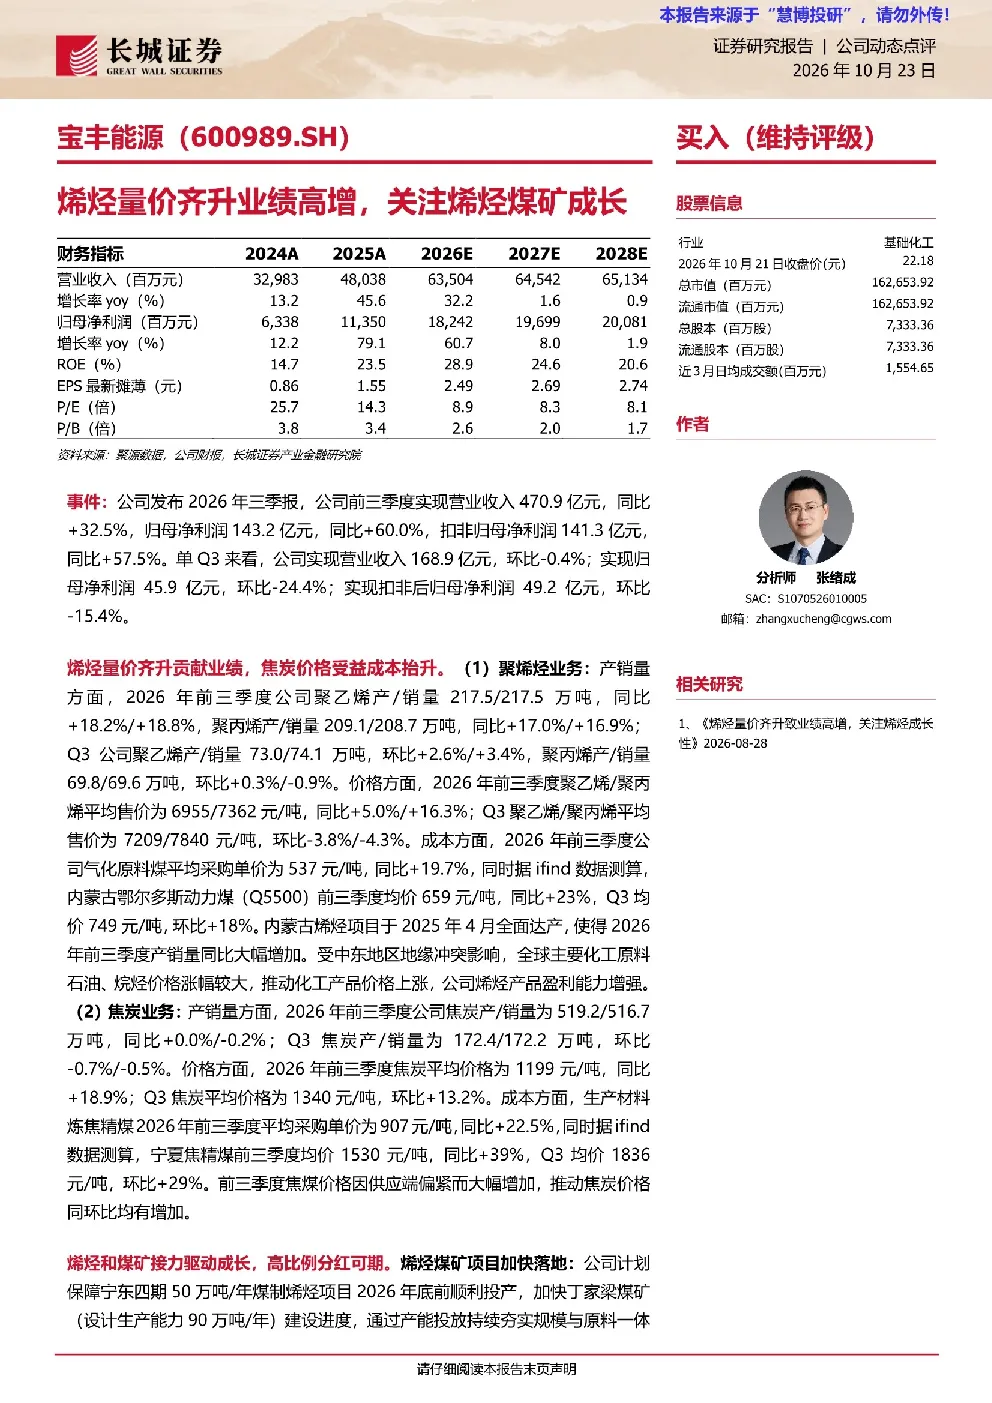
该研报指出公司2026年前三季度业绩高增,主要得益于烯烃业务量价齐升。聚烯烃产销量同比显著提升,聚乙烯/聚丙烯平均售价虽然环比有所下降,但整体盈利能力增强。焦炭业务受成本抬升推动,价格同环比均上涨。聚烯烃业务方面,聚乙烯/聚丙烯前三季度产销量分别同比增长18.2%/18.8%和17.0%/16.9%,Q3环比略有增长;价格方面,聚乙烯/聚丙烯平均售价同比分别上涨5.0%/16.3%,Q3环比下降3.8%/4.3%。焦炭业务方面,前三季度焦炭平均价格同比上涨18.9%,Q3环比上涨13.2%。
烯烃行业的发展趋势如何?
烯烃行业的发展趋势显示,聚烯烃产销量持续增长,聚乙烯/聚丙烯产销量同比分别显著提升。价格方面,虽然聚烯烃平均售价同比有所上涨,但环比有所下降,整体盈利能力增强。焦炭业务受成本推动价格上涨。未来,烯烃煤矿项目如宁东四期煤制烯烃和丁家梁煤矿加快建设,强化规模与原料一体化优势,远期储备项目也处于报批阶段,中长期增长潜力充足。
研报重点分析了哪些方向?
研报重点分析了聚烯烃和焦炭业务的具体表现。聚烯烃方面,详细分析了产销量、价格和成本变化,如聚乙烯/聚丙烯产销量同比增长,价格同比上涨但环比下降。焦炭方面,分析了产销量、价格和成本变化,如焦炭价格同比上涨。此外,还关注了烯烃煤矿项目的进展和未来规划,如宁东四期煤制烯烃项目计划2026年底投产,丁家梁煤矿加快建设。
当前市场对烯烃行业的现状如何?
当前市场对烯烃行业的现状显示,聚烯烃产销量持续增长,聚乙烯/聚丙烯产销量同比显著提升,价格虽然环比有所下降,但整体盈利能力增强。焦炭业务受成本推动价格上涨。煤炭价格上涨对烯烃业务成本影响明显,如气化原料煤平均采购单价同比上涨19.7%。烯烃煤矿项目如宁东四期煤制烯烃和丁家梁煤矿加快建设,强化规模与原料一体化优势,远期储备项目也处于报批阶段,中长期增长潜力充足。
研报提到了哪些风险提示?
研报提到了新建项目进度不及预期、原材料及产品价格大幅波动、煤炭供给释放超预期、宏观经济下行等风险。具体来说,新建项目如宁东四期煤制烯烃和丁家梁煤矿的建设进度可能不及预期,影响烯烃产能的释放。原材料及产品价格大幅波动可能导致烯烃业务盈利能力不稳定。煤炭供给释放超预期可能推高烯烃业务成本。宏观经济下行可能影响烯烃产品的需求。