猜你想问
这份研报主要讲了什么内容?
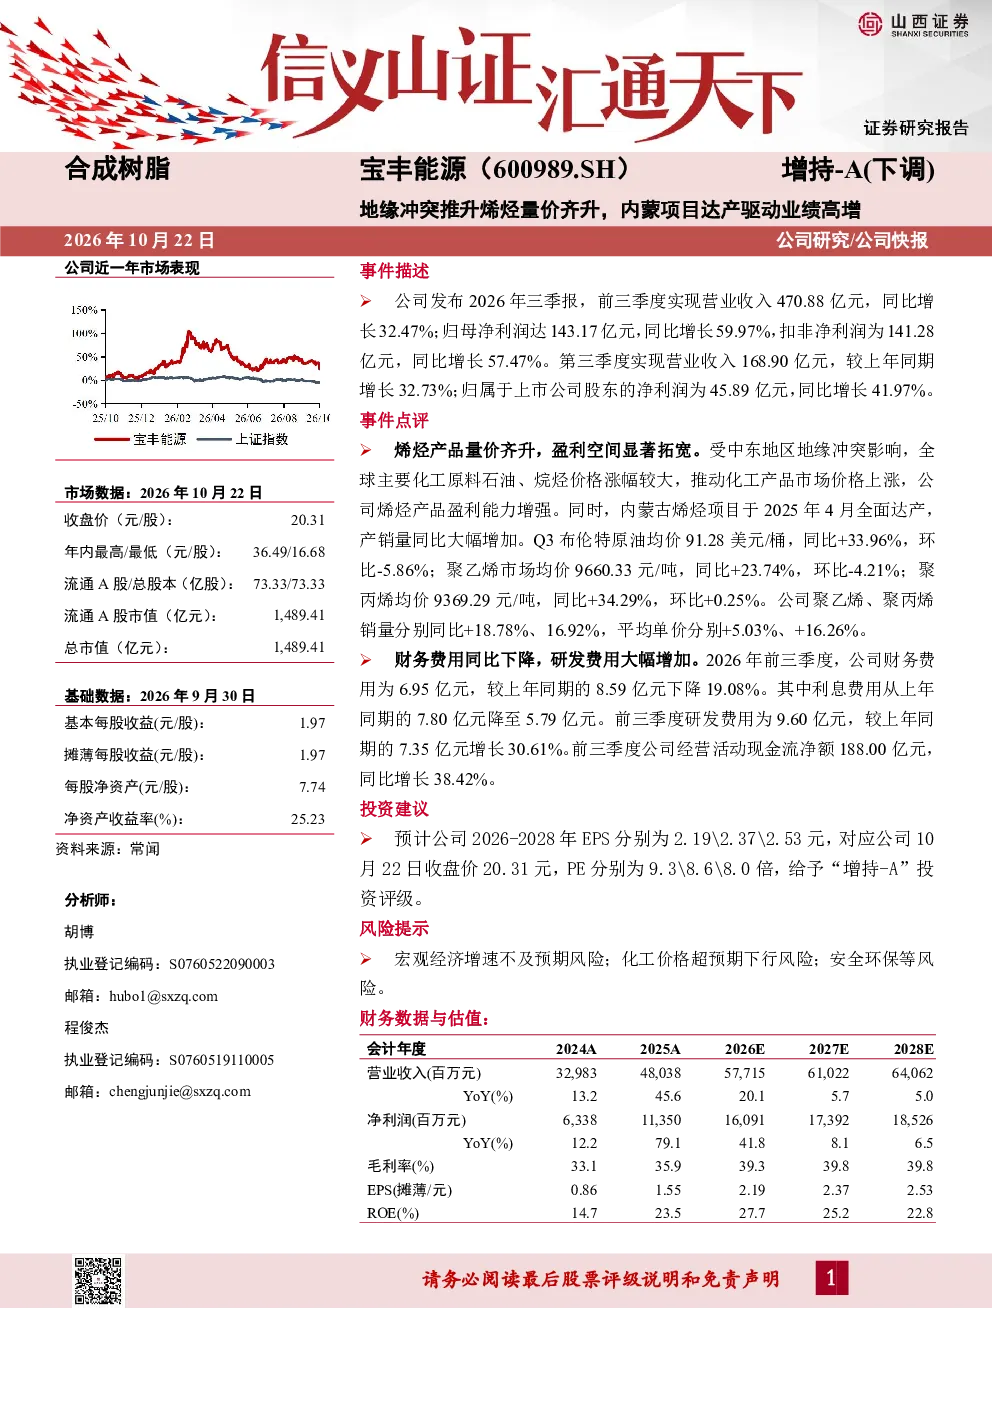
这份研报分析了地缘冲突对烯烃行业的影响以及公司内蒙古烯烃项目的达产情况。报告指出,受中东地区地缘冲突影响,全球石油、烷烃价格上涨,推动化工产品价格上涨,公司烯烃产品盈利能力增强。内蒙古烯烃项目于2025年4月全面达产,产销量同比大幅增加。前三季度公司实现营业收入470.88亿元,同比增长32.47%;归母净利润达143.17亿元,同比增长59.97%。第三季度实现营业收入168.90亿元,同比增长32.73%;归属于上市公司股东的净利润为45.89亿元,同比增长41.97%。
烯烃行业未来发展趋势如何?
烯烃行业未来发展趋势受地缘冲突和全球能源供需关系影响较大。当前中东地区地缘冲突导致石油、烷烃价格上涨,推动化工产品价格上涨,公司烯烃产品盈利能力增强。随着内蒙古烯烃项目全面达产,公司产销量大幅增加,进一步巩固了市场地位。未来,全球能源价格波动、化工产品需求变化以及行业竞争格局将共同影响烯烃行业的发展。公司需持续关注市场动态,优化生产管理,提升抗风险能力。
研报重点分析了哪些方面?
研报重点分析了公司烯烃产品的量价齐升对公司盈利能力的影响,以及内蒙古烯烃项目达产后的业绩贡献。报告详细列举了公司烯烃产品销量和平均单价的增长情况,以及受地缘冲突影响下化工产品价格上涨的背景。此外,报告还分析了公司财务状况,指出财务费用同比下降,研发费用大幅增加,经营活动现金流净额同比增长38.42%。这些数据表明公司在烯烃领域的竞争优势和未来增长潜力。
当前烯烃市场现状如何?
当前烯烃市场受地缘冲突影响呈现量价齐升的态势。中东地区地缘冲突导致全球石油、烷烃价格上涨,推动化工产品价格上涨。公司聚乙烯、聚丙烯销量分别同比+18.78%、16.92%,平均单价分别+5.03%、+16.26%。Q3布伦特原油均价91.28美元/桶,同比+33.96%,环比-5.86%;聚乙烯市场均价9660.33元/吨,同比+23.74%,环比-4.21%;聚丙烯均价9369.29元/吨,同比+34.29%,环比+0.25%。市场整体需求稳定,但价格波动风险需关注。
研报提到了哪些风险提示?
研报提示了宏观经济增速不及预期、化工价格超预期下行以及安全环保等风险。宏观经济增速不及预期可能导致下游需求减弱,影响烯烃产品销售。化工价格超预期下行将压缩公司盈利空间。此外,安全环保风险也是公司需重点关注的问题,任何安全事故或环保问题都可能对公司生产经营造成不利影响。公司需加强风险管理,确保稳健经营。