猜你想问
这份纸浆月报的核心内容是什么?
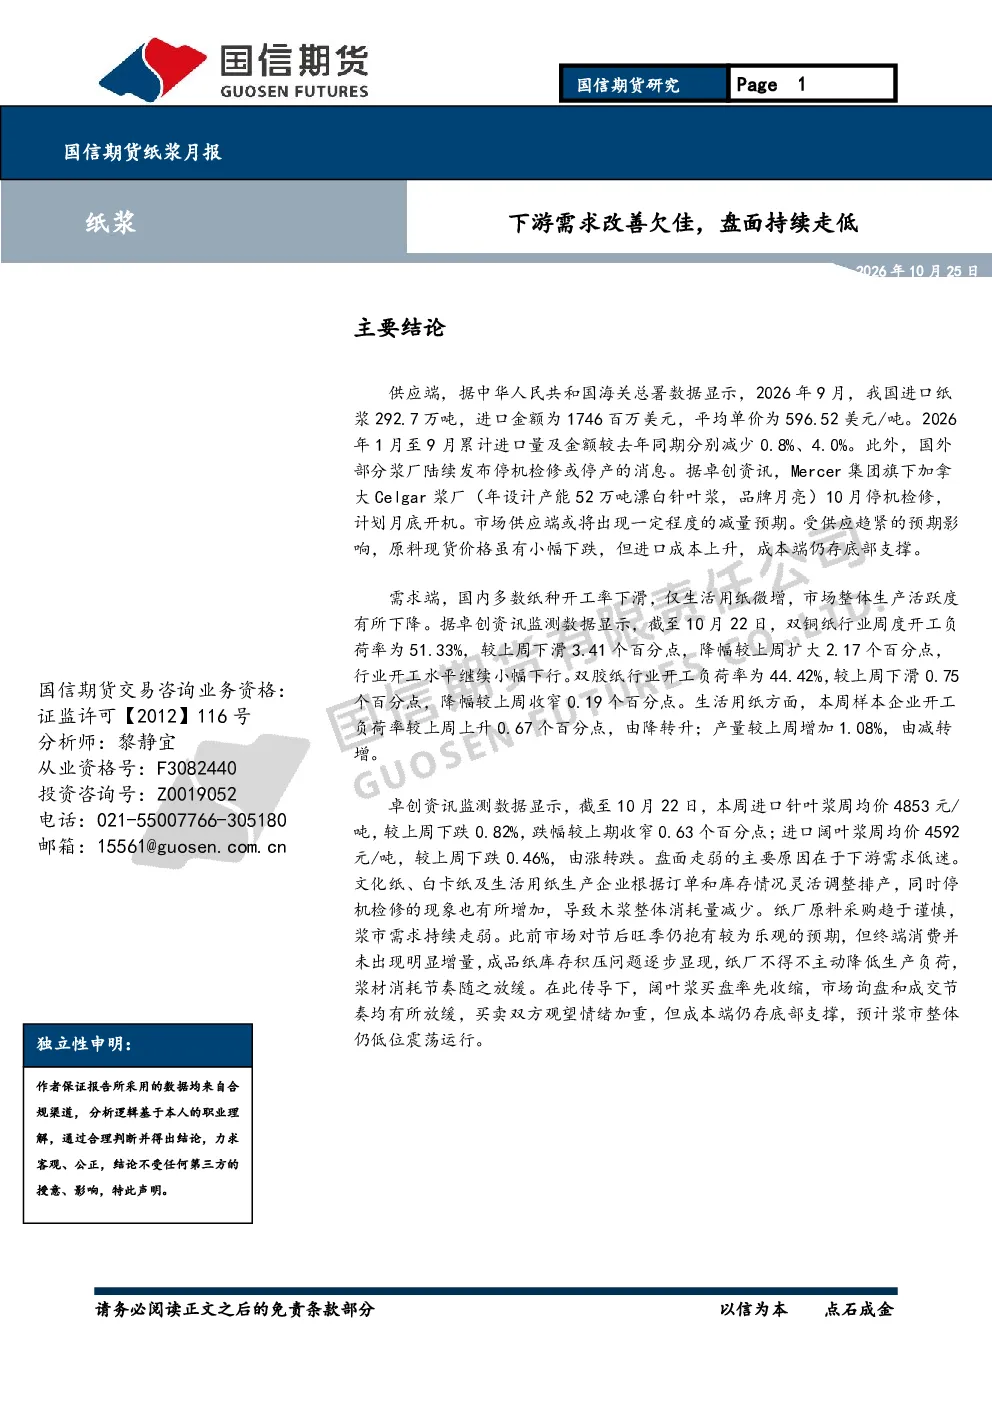
本报告分析了中国纸浆市场的供需情况。供应端显示,2026年9月中国进口纸浆292.7万吨,同比减少0.8%,部分海外浆厂停机检修导致供应预期减量。需求端则呈现低迷态势,国内多数纸种开工率下滑,下游采购谨慎,成品纸库存积压。市场表现为进口浆价下跌,盘面持续走弱,呈现“有价无市”。报告预计浆市将低位震荡运行,成本端存底部支撑。
纸浆行业未来发展趋势如何?
纸浆行业未来发展趋势呈现供需分化。供应端方面,海外浆厂检修及进口成本上升将限制供应增量,但国内进口量仍可能波动。需求端则受下游利润下滑及消费习惯变化影响,整体需求预计持续承压。成本端虽有底部支撑,但市场整体仍将面临供需矛盾,预计以低位震荡为主。
报告中重点分析了哪些方向?
报告重点分析了供应端进口数据及海外浆厂动态,指出2026年9月中国进口量及同比变化,以及加拿大Celgar浆厂等停产情况。同时,报告深入探讨了需求端国内纸种开工率变化,特别是双铜纸、双胶纸开工率下滑,以及下游采购行为和库存水平。此外,报告还评估了欧洲库存及港口库存情况,为市场走势提供全面数据支持。
当前纸浆市场现状如何判断?
当前纸浆市场现状表现为供需失衡。供应端预期减量但实际到货仍偏紧,成本端支撑力度有限。需求端则持续疲软,下游采购谨慎,成品纸库存高企,纸厂主动降产。市场呈现“有价无市”,贸易商惜售情绪重,价格持续走弱。这种状态预计短期内难以改变,市场整体处于低位区间。
这份研报有哪些风险提示?
本报告提示的主要风险在于供需矛盾持续存在。供应端减量预期可能不及市场预期,导致成本支撑失效。需求端方面,下游利润下滑及消费疲软可能加剧,进一步压制浆价。此外,国际市场波动及港口库存高位也可能对市场造成压力。投资者需关注国内外浆厂开工情况、下游采购行为及宏观经济变化,以应对市场不确定性。
你可能感兴趣
国信期货纸浆月报:盘面探底回升,关注需求恢复情况
轻工制造国信期货2025-05-25
甲醇期货周报:甲醇下游需求欠佳,盘面仍存回调风险
方正中期期货2017-02-27
纸浆周报:进口继续走低需求欠佳,盘整继续
正信期货2024-08-12
纸浆:下游需求存在一定改善,盘面震荡偏强
创元期货2024-09-02
国信期货纸浆月报:情绪略回暖,盘面低位反弹
国信期货2026-07-26
国信期货纸浆月报:宏观情绪好转,盘面低位反弹
轻工制造国信期货2025-07-27
纸浆周报:基本面改善欠佳,盘面继续向下寻底
国信期货2026-06-05
下游纸厂观望心态浓郁 纸浆需求放量欠佳
建信期货2025-03-28
纸浆周报:下游原纸厂需求欠佳,盘整继续
正信期货2024-08-02
纸浆期货八月月度展望:下游需求弱势,盘面偏弱运行纪元菲
广发期货2024-07-29