猜你想问
温氏股份Q3报告核心内容有哪些?
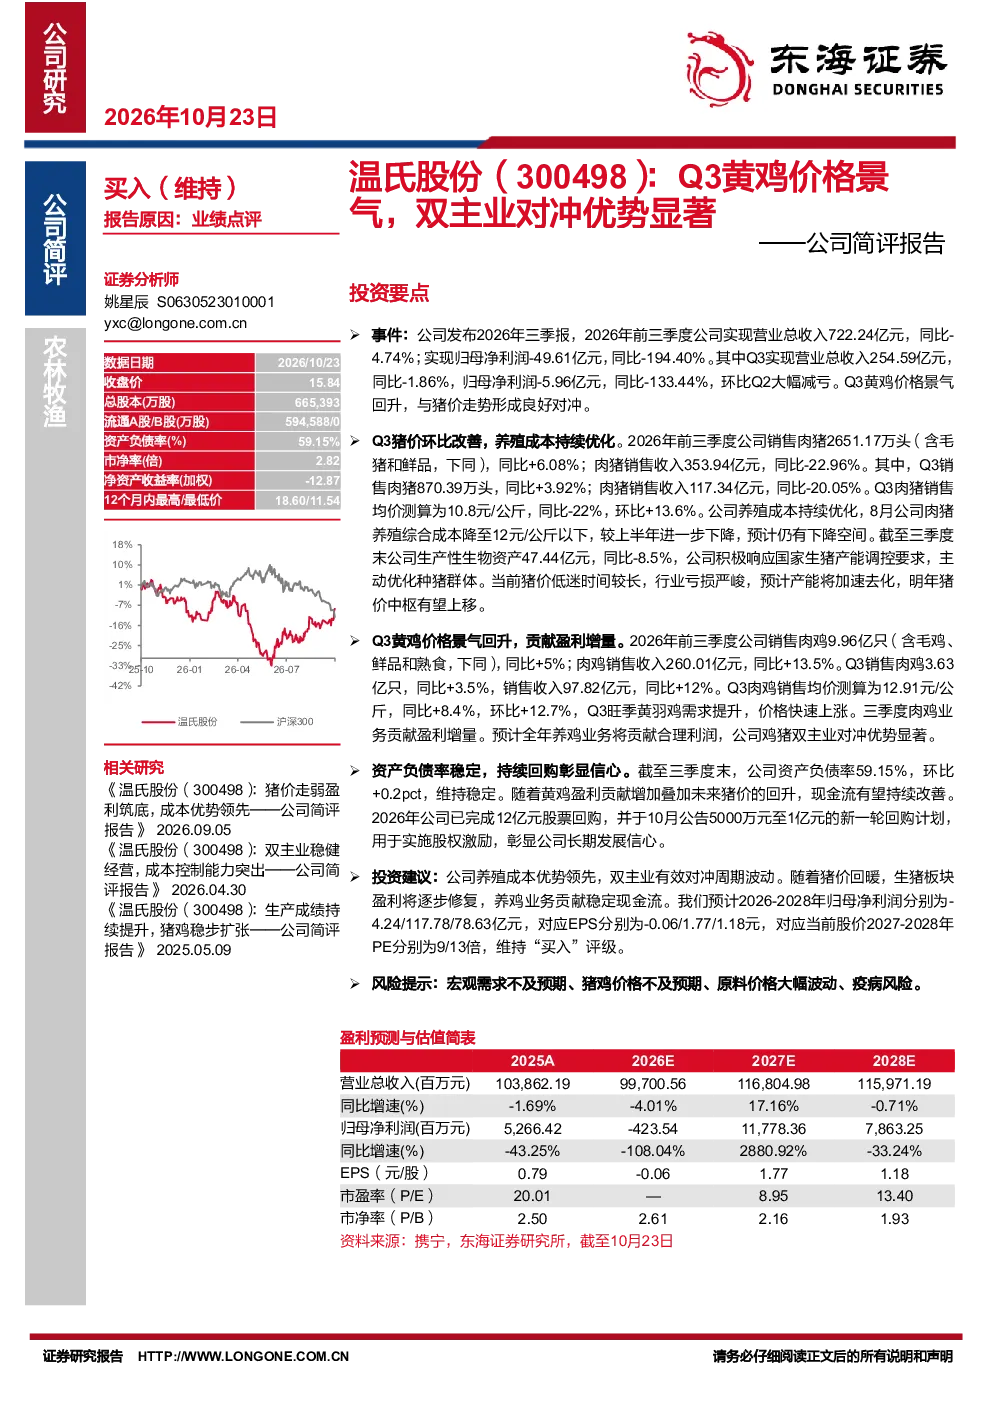
温氏股份2026年前三季度报告显示,公司营业总收入722.24亿元,同比-4.74%;归母净利润-49.61亿元,同比-194.40%。Q3营业总收入254.59亿元,同比-1.86%;归母净利润-5.96亿元,同比-133.44%,环比Q2大幅减亏。Q3黄鸡价格景气回升,与猪价形成对冲,是公司Q3业绩环比改善的关键因素。
当前肉鸡行业发展趋势如何?
当前肉鸡行业呈现景气态势,Q3销售肉鸡3.63亿只,同比+3.5%;肉鸡销售均价12.91元/公斤,同比+8.4%,环比+12.7%。旺季黄羽鸡需求提升,肉鸡业务贡献盈利增量。预计全年养鸡业务贡献合理利润,行业整体向规模化、标准化方向发展,成本控制能力成为核心竞争力。
温氏股份报告重点分析了哪些方面?
报告重点分析了温氏股份双主业(猪与鸡)的业绩表现及协同效应。猪业板块Q3销售肉猪870.39万头,均价10.8元/公斤,养殖成本持续优化。鸡业板块Q3均价12.91元/公斤,同比+8.4%,环比+12.7%,贡献盈利增量。公司强调养殖成本优势领先,双主业有效对冲周期波动风险。
当前温氏股份的市场现状如何?
当前温氏股份面临猪鸡价格周期波动挑战,但公司通过优化成本结构和品种改良积极应对。Q3黄鸡价格景气带动鸡业盈利改善,猪业成本降至12元/公斤以下,显示其养殖效率提升。资产负债率59.15%维持稳定,现金流有望随黄鸡盈利增加和猪价回升而改善。公司正推进股票回购计划,增强股东回报信心。
温氏股份研报提示了哪些风险?
研报提示温氏股份面临多重风险:宏观需求不及预期可能影响消费端;猪鸡价格波动直接冲击业绩稳定性;原料价格大幅波动增加成本压力;疫病风险仍需高度关注,尤其是高致病性禽流感等可能对鸡业造成冲击。公司需持续加强生物安全防控和成本管理以应对不确定性。
你可能感兴趣
成本优势显著、布局逐渐丰富,有望充分受益黄羽鸡景气提升
农林牧渔国盛证券2022-01-24
以黄羽肉鸡视角看温氏股份(300498),黄鸡高景气,龙头正起舞
农林牧渔国泰君安证券2017-11-21
温氏股份Q3亏损环比收窄,黄鸡业务盈利改善
未知2026-10-21
公司信息更新报告:鸡猪双主业周期对冲优势显现,高股东回报彰显价值
农林牧渔开源证券2026-04-23
温氏股份8月出栏点评:生猪出栏稳步增长,黄鸡景气高企
国泰君安证券2022-09-25
以黄羽肉鸡视角看温氏股份(300498),黄鸡高景气,龙头正起舞
农林牧渔国泰君安证券2017-11-18
温氏股份(300498):猪鸡双主业稳健经营 资产负债率继续下降
国联民生证券2025-10-24
黄鸡高景气对冲低迷猪价,26Q3减亏
国投证券2026-10-22
温氏股份:生猪业务量增本降,黄鸡业务持续盈利
农林牧渔太平洋证券2026-04-27
Q3黄鸡景气回升,归母净利润回升明显
农林牧渔国信证券2023-10-29