猜你想问
温氏股份26Q3业绩表现如何?
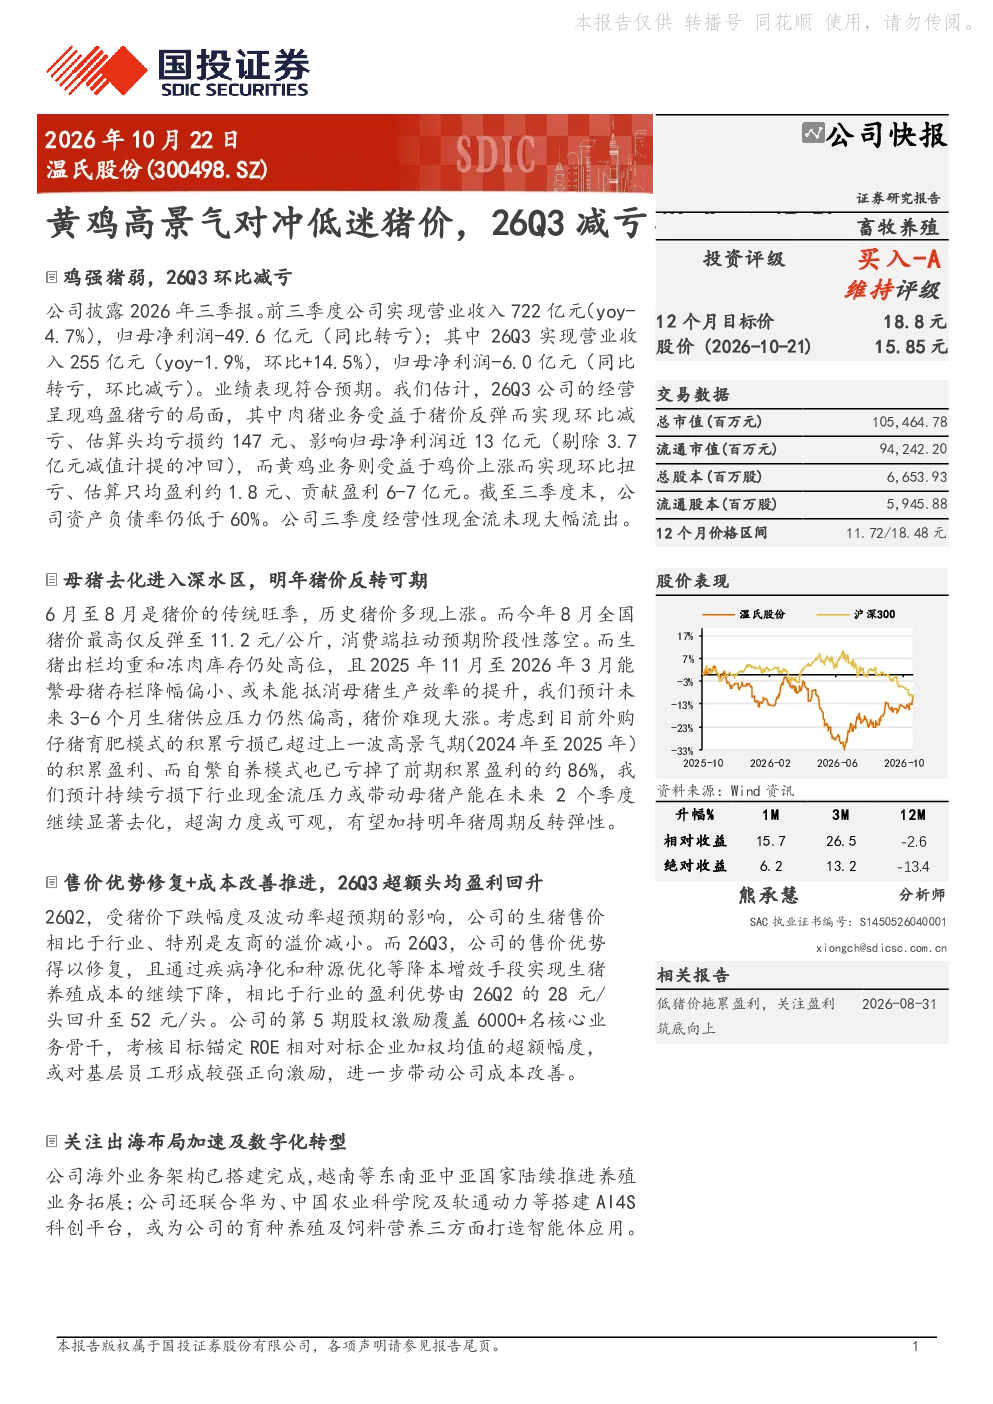
温氏股份2026年第三季度经营呈现“鸡强猪弱”格局。黄鸡业务受益于鸡价上涨实现环比扭亏,贡献盈利6-7亿元;肉猪业务受猪价反弹影响环比减亏,但头均亏损约147元,影响归母净利润近13亿元(剔除减值计提冲回)。公司整体业绩符合预期,但受低猪价影响仍处于亏损状态,归母净利润为-6.0亿元,同比转亏,环比减亏。
当前猪肉行业发展趋势如何?
当前猪肉行业旺季未达预期,未来3-6个月生猪供应压力仍高,猪价难现大涨。母猪去化进入深水区,行业持续亏损或推动母猪产能进一步减少,有望助力明年猪周期反转。但短期内猪价上涨空间有限,行业仍处于调整期。
温氏股份的核心竞争优势有哪些?
温氏股份的核心竞争优势包括:1)2026年第三季度生猪售价优势修复,头均盈利回升至52元;2)通过疾病净化和种源优化等降本增效措施,成本持续下降;3)第5期股权激励覆盖6000+名核心骨干,或进一步带动成本改善。这些措施有助于提升公司盈利能力和市场竞争力。
当前市场对猪肉行业的判断是什么?
当前市场对猪肉行业的判断是,猪价短期内上涨动力不足,行业仍处于亏损状态。但长期来看,母猪产能持续去化或推动明年猪周期反转。投资者需关注猪价波动和行业供需变化,以及公司成本控制能力。
温氏股份面临哪些风险提示?
温氏股份面临的主要风险提示包括:1)猪价/黄鸡价格表现不及预期,可能导致公司业绩下滑;2)原料涨价过快导致成本及现金流承压;3)公司经营表现不及预期,可能影响市场信心和估值水平。这些因素需持续关注。
你可能感兴趣
农林牧渔行业周报:猪价持续低迷,黄羽鸡价维持高位(含美国农业部11月供需报告)
农林牧渔华创证券2017-11-12
黄鸡业务量价齐升,猪价低迷拖累盈利
农林牧渔国盛证券2022-04-25
黄鸡景气上行难抵猪价拖累,成本管控稳固静待周期共振
中泰证券2026-08-21
事件点评:猪价回暖黄鸡景气,盈利环比大幅改善
农林牧渔东兴证券2018-10-11
半年报点评:黄鸡板块持续景气,猪价下行拖累业绩
农林牧渔东兴证券2018-08-15
黄鸡高景气带动业绩高增,猪鸡出栏均如期增长
中邮证券2023-04-23
猪价周内企稳,黄鸡价格继续走高,继续重视养殖、动保布局
农林牧渔国盛证券2022-08-07
猪价震荡鸡价走高,重点推荐黄鸡、动保板块
农林牧渔国盛证券2022-06-05
猪价稳中有升,鸡价持续上涨,继续重点推荐黄鸡、动保板块
农林牧渔国盛证券2022-06-12
行业点评报告:黄鸡、白鸡价格改善,行业景气度有望随猪价抬升
农林牧渔开源证券2023-08-15