猜你想问
这份研报的核心内容是什么?
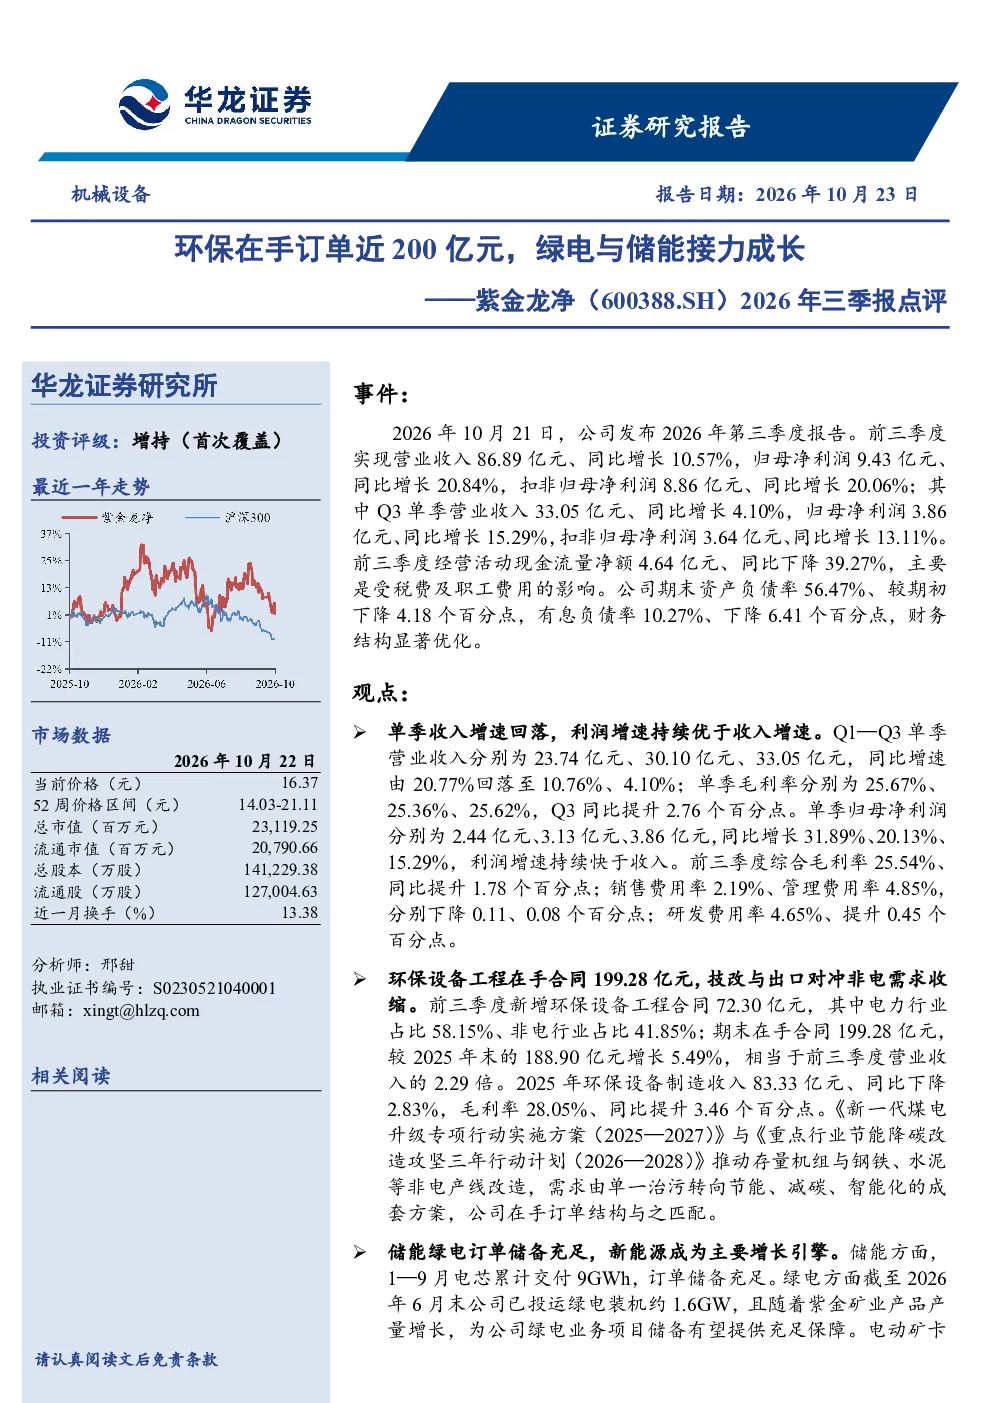
本报告点评紫金龙净2026年前三季度业绩,指出公司单季收入增速回落但利润增速持续优于收入,环保在手订单近200亿元,绿电与储能业务接力成长,财务结构显著优化。前三季营收86.89亿元同比增长10.57%,净利润9.43亿元同比增长20.84%。Q3营收33.05亿元同比增长4.10%,净利润3.86亿元同比增长15.29%。环保设备工程在手合同199.28亿元,电力行业占比58.15%,非电行业占比41.85%。储能方面,1—9月电芯累计交付9GWh,绿电已投运装机约1.6GW。
环保设备工程行业发展趋势如何?
环保设备工程需求正由单一治污转向节能、减碳、智能化成套方案。传统环保改造市场趋于饱和,企业需拓展综合环境解决方案。公司订单结构匹配新趋势,电力和非电行业占比均衡,显示其业务多元化能力。未来环保设备工程将更注重智能化、集成化、低碳化,公司需持续创新以保持竞争优势。
研报重点分析了哪些方面?
研报重点分析了紫金龙净的环保业务与新能源业务的增长潜力。环保业务方面,报告关注其环保设备工程在手订单近200亿元,电力和非电行业占比均衡,显示其业务多元化能力。新能源业务方面,报告指出绿电与储能成为主要增长引擎,电芯交付量达9GWh,绿电已投运装机约1.6GW,订单储备充足。此外,报告还分析了公司财务结构优化、定增落地后资本实力增强等积极因素。
当前环保设备工程市场现状如何?
当前环保设备工程市场呈现结构性变化,传统单一治污项目需求增长放缓,市场转向节能、减碳、智能化成套解决方案。电力行业环保改造需求稳定,非电行业如工业、建筑等领域需求增长潜力较大。市场竞争激烈,企业需提升技术实力和服务能力以获取订单。公司环保在手订单近200亿元,电力和非电行业占比均衡,显示其业务多元化能力较强。
研报提到了哪些风险提示?
研报提示了多项风险:环保改造需求不及预期可能导致订单增长放缓;低价竞争可能影响毛利率水平;原材料价格波动可能增加成本压力;绿电项目投产与消纳不及预期可能影响新能源业务发展;电动矿卡客户验证与放量节奏低于预期可能影响短期业绩;美元汇率波动可能加大财务费用;应收账款与合同资产存在减值风险。这些风险需关注,但报告同时指出公司业务多元化、订单储备充足,具备一定风险抵御能力。