猜你想问
同花顺2026年三季报核心数据有哪些?
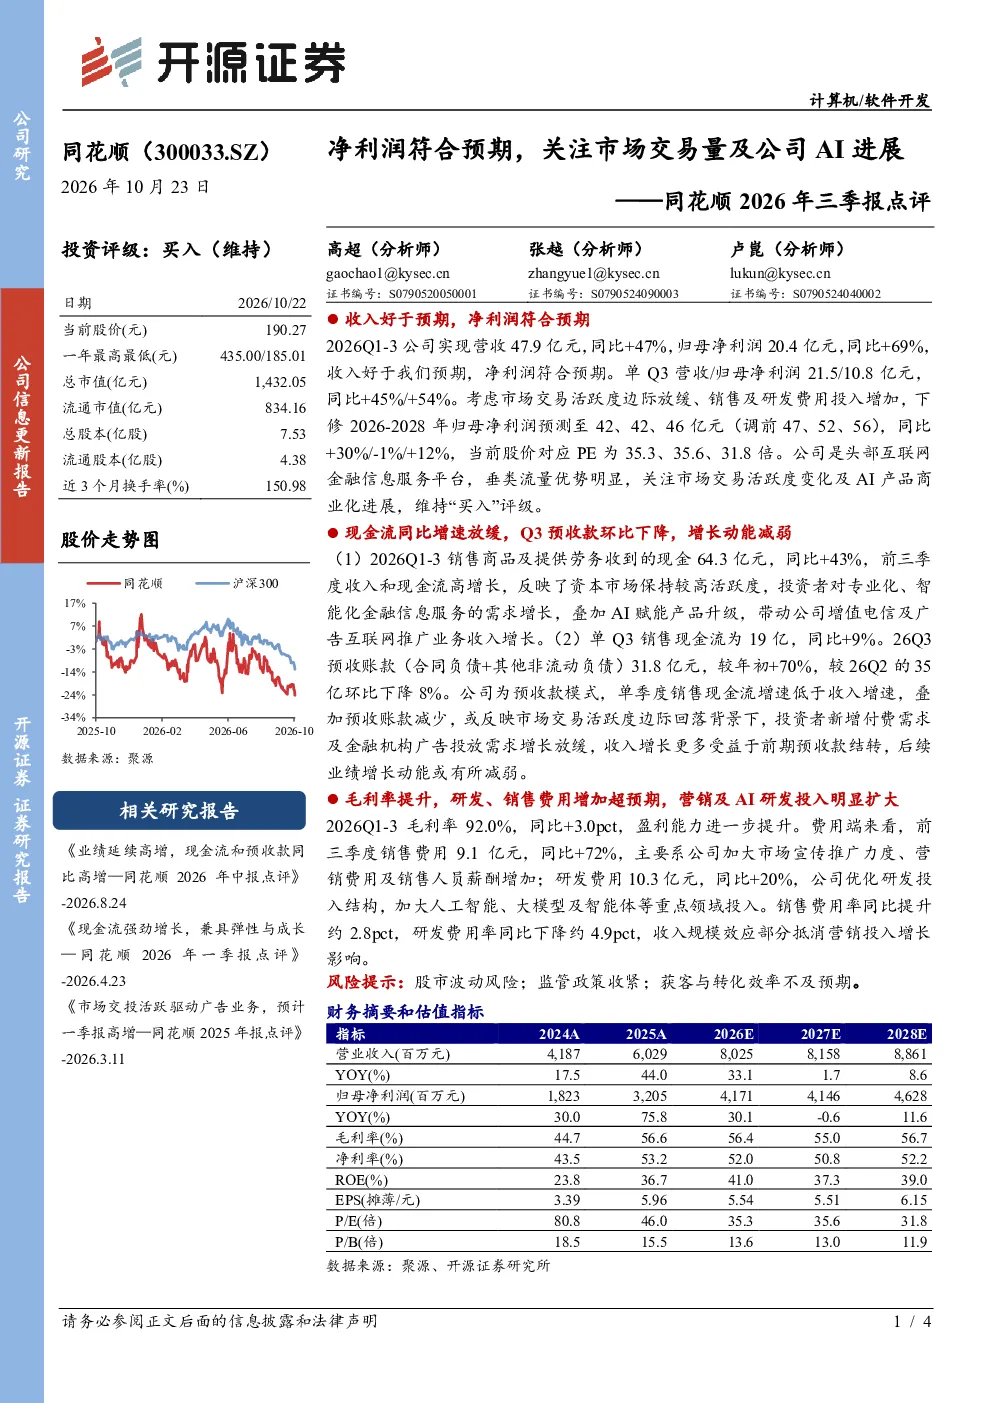
同花顺2026年三季报显示,公司实现营收47.9亿元,同比增长47%,归母净利润20.4亿元,同比增长69%。单季度来看,Q3营收21.5亿元,同比增长45%;归母净利润10.8亿元,同比增长54%。公司作为头部互联网金融信息服务平台,垂类流量优势明显,但考虑到市场交易活跃度边际放缓、销售及研发费用投入增加,分析师下修2026-2028年归母净利润预测至42、42、46亿元,同比+30%/-1%/+12%
金融信息服务赛道发展趋势如何?
金融信息服务赛道正经历专业化、智能化转型,投资者对专业化、智能化金融信息服务需求持续增长。头部平台通过技术投入和流量优势巩固市场地位,但市场交易活跃度边际放缓影响业绩增长,AI产品商业化成为关键增长点。行业竞争加剧,获客与转化效率成为重要考量因素,头部企业需平衡投入与产出,持续提升服务能力
报告主要关注哪些分析方向?
报告主要关注同花顺的市场交易活跃度变化及AI产品商业化进展。公司加大人工智能、大模型及智能体等重点领域投入,研发费用同比增长20%。同时,报告关注销售费用率同比提升约2.8pct,反映市场宣传推广力度加大,需关注费用投入效率。预收账款环比下降8%,或反映市场交易活跃度边际回落
当前市场交易活跃度如何?
当前市场交易活跃度边际放缓,反映投资者新增付费需求及金融机构广告投放需求增长放缓。2026Q1-3销售商品及提供劳务收到的现金64.3亿元,同比增长43%,但Q3预收账款环比下降8%,显示市场交易活跃度边际回落。未来业绩增长动能或减弱,需关注市场交易活跃度变化对业绩的影响
研报提示哪些风险?
研报提示股市波动风险、监管政策收紧、获客与转化效率不及预期等风险。销售费用率同比提升约2.8pct,研发费用率同比下降约4.9pct,反映公司加大营销投入,但需关注投入产出比。预收账款减少或反映市场交易活跃度边际回落,后续业绩增长动能或减弱
你可能感兴趣
2025年报及2026年一季报点评业绩符合预期,关注光通信领域布局进展
华创证券2026-04-27
公司动态点评:游戏及广告收入超预期,关注后续AI投入及进展
长城证券2025-05-21
公司点评:业绩预告符合预期,关注自有品牌增长及AI催化
国盛证券2026-01-28
快手-W 2026年第二季度财报点评:核心业务承压,关注可灵AI模型及商业化进展
中国证券2026-09-04
2022年三季报点评:业绩短期承压但符合市场预期;继续关注公司变化
国防军工民生证券2022-10-31
2016年三季报点评:业绩符合预期,管理层大换血将加速公司国改进展
机械设备国泰君安证券2016-10-31
公司三季报点评报告:Q3业绩承压,关注下游需求改善及氢能布局进展
化石能源开源证券2022-10-29
公司三季报点评报告:焦化业绩承压,关注黑色需求及氢能业务进展
化石能源开源证券2023-10-31
公司点评Q1 利润率提升,关注新品及 AI进展
国金证券2025-04-28