猜你想问
快手-W 2026年第二季度财报主要有哪些业绩表现?
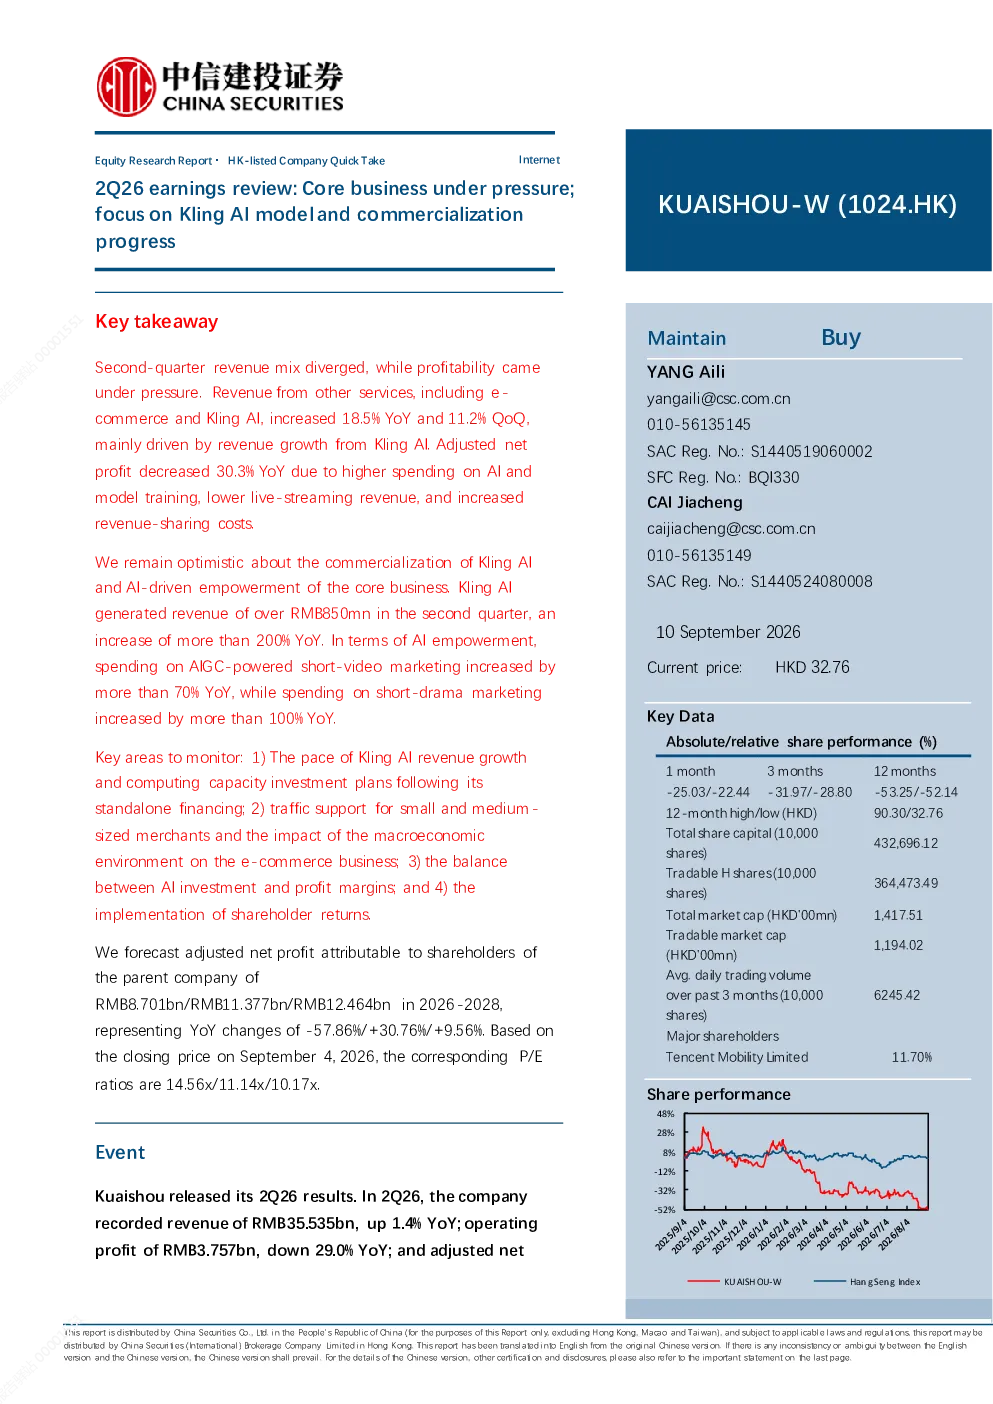
快手-W 2026年第二季度营收355.35亿元,同比增长1.4%,但利润承压,经营利润下降29.0%,调整后净利润下降30.3%。营收结构分化,其他服务(电商和可灵AI)收入同比增长18.5%,环比增长11.2%,主要受可灵AI增长驱动;直播收入下降13.5%。
可灵AI在2026年第二季度的进展如何?
可灵AI第二季度收入超8.5亿元,同比增长超200%。推出Kling 3.0系列,发布Kling MCP和CLI,完成独立融资。AI赋能营销和电商,AIGC短视频营销支出同比增长超70%,AI短剧营销支出同比增长超100%。
快手-W未来的赛道发展趋势如何?
快手-W正积极布局AI领域,可灵AI收入持续增长,AI赋能营销和电商效果显著。未来需关注AI技术的商业化进程和AI对核心业务的赋能效果,同时需警惕AI市场竞争加剧和用户增长放缓的风险。
研报对快手-W的市场现状有何判断?
快手-W当前面临核心业务承压,直播收入下降和AI投资增加带来的利润下滑压力。但可灵AI收入增长迅速,未来有望成为新的增长引擎。需关注AI投资与利润率的平衡,以及中小商家流量支持和宏观经济对电商业务的影响。
研报提示了哪些主要风险?
研报提示的主要风险包括AI投资持续加码对利润的挤压风险;直播收入持续下滑风险;电商和广告业务增长不及预期风险;可灵AI市场竞争加剧风险;用户增长放缓风险;AI内容合规风险。需关注这些风险对快手-W未来发展的影响。
你可能感兴趣
快手-W(01024)财报点评:核心商业稳健增长,可灵AI第二曲线势能强劲,盈利阶段性承压
东方财富2026-06-17
快手(1024.HK)2026年中期业绩公告点评:短期主业增长或承压,关注可灵模型发布
国联民生证券2026-08-25
快手-W(01024.HK)主业持续承压,关注可灵后续迭代
长城证券2026-08-24
长江传媒互联网 快手26Q2财报点评 主业韧性显现 可灵AI商业化强劲
未知机构2026-08-19
快手26Q2财报点评主业韧性凸显可灵AI商业化亮眼
未知机构2026-08-20
快手-W 1024.HK 可灵高度受益AI影视爆发 中报商业化数据增长迅猛
未知机构2026-09-07
快手可灵进展积极千问模型下载量稳居开源第一坚定看好2026年国产模型及应用投
未知机构2026-01-22
2026年一季度业绩公告点评:可灵商业化持续超预期,关注可灵后续分拆进展
国联民生证券2026-05-31
快手2026年第一季度财报:主营业务稳步提效可灵AI跑出商业加速度
快手2026-04-24
快手 主业用户规模及黏性稳健 可灵商业化能力强值得关注
未知机构2026-07-17