猜你想问
这份研报主要分析了什么内容?
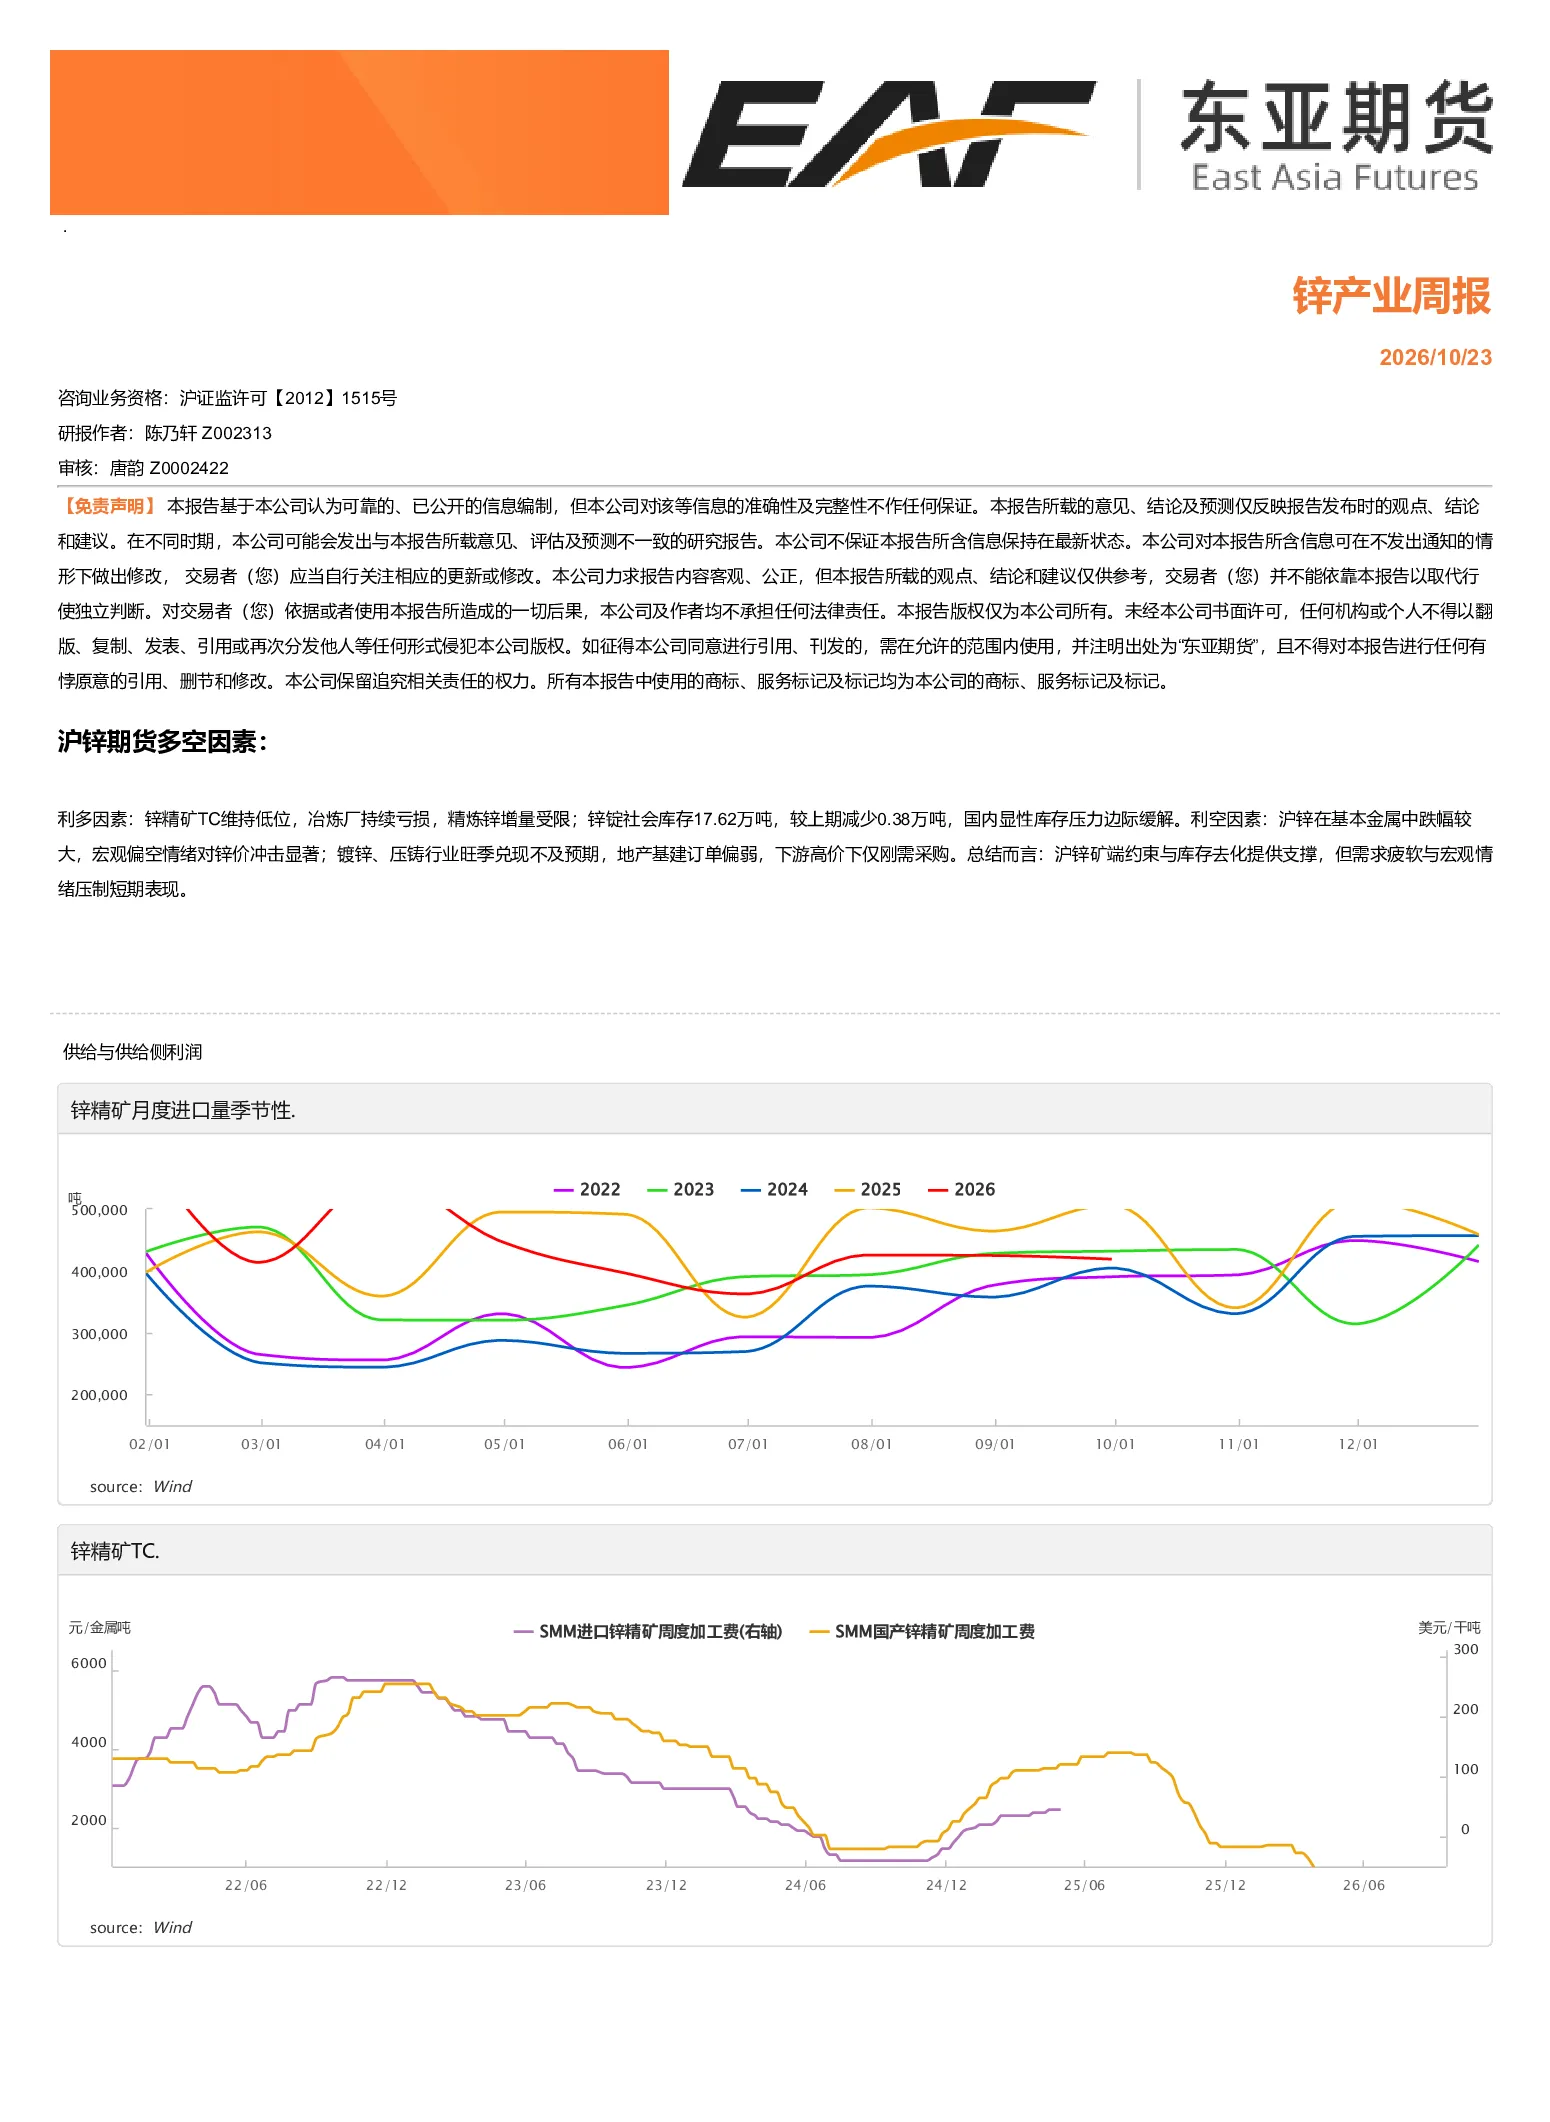
这份研报主要分析了沪锌期货的多空因素。利多因素包括锌精矿TC维持低位导致冶炼厂亏损,精炼锌增量受限,以及锌锭社会库存从18.00万吨减少至17.62万吨,国内显性库存压力边际缓解。利空因素则包括沪锌跌幅较大受宏观偏空情绪冲击,以及镀锌、压铸行业旺季兑现不及预期,地产基建订单偏弱,下游在高价下仅刚需采购。研究指出供给端利润受加工环节和终端需求影响,当前需求端疲软是制约锌价上涨的关键因素。
锌产业未来的发展趋势如何?
锌产业未来的发展趋势需关注矿端约束与库存去化能否持续支撑价格,同时需警惕需求疲软与宏观情绪的压制。当前锌精矿TC低位运行限制了精炼锌的增量,库存压力边际缓解提供了一定支撑。但下游行业旺季兑现不及预期,地产基建订单偏弱,导致在高价下仅刚需采购,显示需求端仍显疲软。此外,宏观偏空情绪对锌价冲击显著,需持续关注经济基本面变化对锌价的影响。
研报重点分析了哪些方向?
研报重点分析了沪锌期货的多空因素,包括矿端约束、库存变化、下游需求以及宏观情绪等四个方面。在矿端,锌精矿TC维持低位导致冶炼厂持续亏损,精炼锌增量受限;在库存方面,锌锭社会库存减少缓解了国内显性库存压力;在需求方面,镀锌、压铸行业旺季兑现不及预期,地产基建订单偏弱,下游采购疲软;在宏观方面,沪锌跌幅较大受偏空情绪冲击显著。研究结论指出供给端利润主要受加工环节和终端需求影响,当前需求端表现疲软是制约锌价上涨的关键因素。
当前锌市场的现状如何判断?
当前锌市场的现状表现为矿端约束与库存去化提供支撑,但需求疲软与宏观情绪压制短期表现。锌精矿TC低位运行限制了精炼锌的增量,锌锭社会库存减少缓解了库存压力,这些因素为锌价提供了一定支撑。然而,下游行业旺季兑现不及预期,地产基建订单偏弱,导致在高价下仅刚需采购,显示需求端仍显疲软。同时,沪锌在基本金属中跌幅较大,受宏观偏空情绪冲击显著,这些因素压制了锌价的上涨空间。市场整体呈现供给端受限、需求端疲软、宏观情绪偏空的局面。
研报提示了哪些风险?
研报提示的主要风险在于需求端疲软与宏观情绪的持续压制。虽然矿端约束和库存去化提供了一定支撑,但下游行业旺季兑现不及预期,地产基建订单偏弱,导致在高价下仅刚需采购,显示需求端仍显疲软。此外,沪锌在基本金属中跌幅较大,受宏观偏空情绪冲击显著,若宏观环境进一步恶化,可能对锌价形成更大压力。因此,需持续关注经济基本面变化、下游行业开工情况以及宏观政策走向,这些因素可能对锌价产生重要影响。