猜你想问
这份铜周报的核心内容是什么?
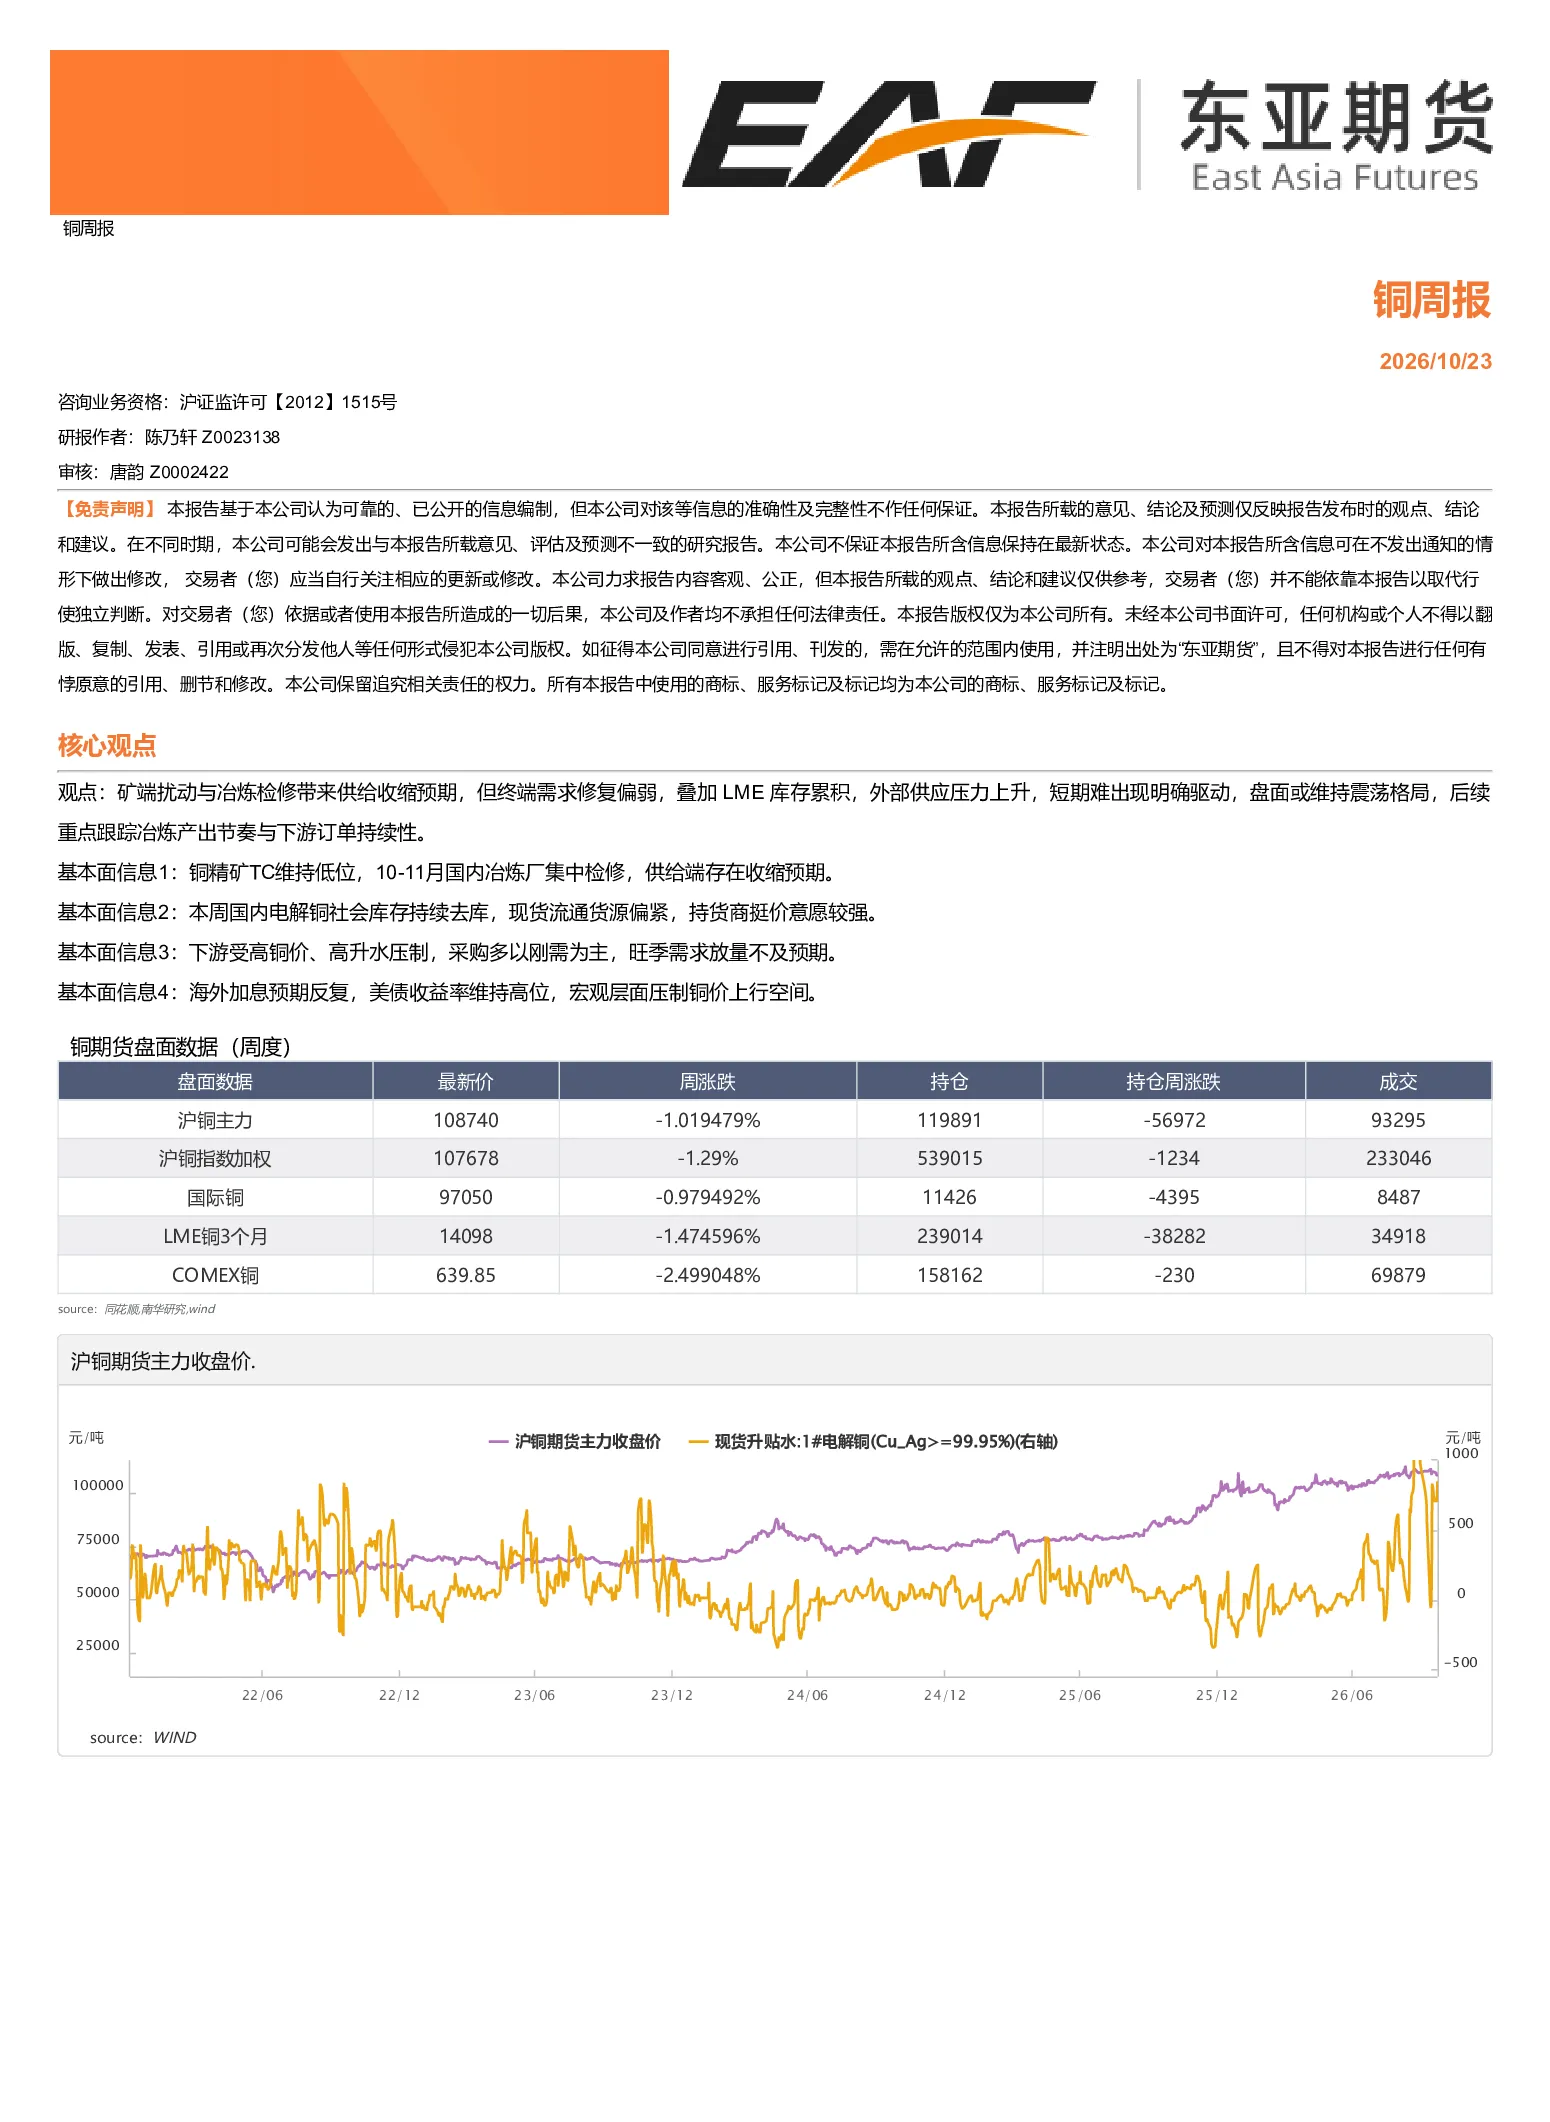
本报告指出矿端扰动与冶炼检修将导致供给收缩预期,但终端需求修复偏弱,LME库存累积带来外部供应压力,短期铜价难有明确驱动,或维持震荡格局。需重点跟踪冶炼产出节奏与下游订单持续性。
铜行业未来发展趋势如何?
铜行业未来需关注供给端检修节奏与下游需求恢复情况。短期内,矿端TC低位和冶炼厂检修支撑供给预期,但下游采购受高铜价和高升水压制,需求恢复不及预期。长期来看,铜作为基础工业金属,其需求与宏观经济密切相关,需持续关注全球经济复苏态势。
本报告重点分析了哪些方面?
报告重点分析了供给端和需求端的动态变化。供给方面,铜精矿TC维持低位,10-11月国内冶炼厂集中检修将带来供给收缩预期;需求方面,国内电解铜社会库存持续去库但下游采购以刚需为主,旺季需求放量不及预期。此外,LME库存累积和海外加息预期也对铜价形成压制。
当前铜市场状况如何判断?
当前铜市场呈现供给收缩预期与需求修复偏弱并存的局面。矿端扰动和冶炼检修支撑供给预期,现货流通货源偏紧,持货商挺价意愿较强。但下游受高铜价压制,采购意愿不高,旺季需求恢复不及预期。宏观层面,海外加息预期和美债收益率高位压制铜价上行空间,市场整体或维持震荡格局。
本报告提示哪些风险?
本报告提示的主要风险包括:供给端检修计划执行不及预期,可能导致供给端波动;下游需求恢复速度放缓,或导致库存重新累积;海外加息预期强化,美债收益率持续高位,可能进一步压制铜价;宏观经济增长不确定性增加,可能影响下游投资和消费意愿。需密切关注冶炼产出节奏和下游订单持续性变化。
你可能感兴趣
铜周报:中东局势愈演愈烈,铜价低位去库加快
长江期货2026-03-30
轻工纺服行业周报(20260323-20260329):铜师傅招股书梳理:铸铜成雅器,化意入万家
纺织服装华创证券2026-03-29
有色金属周报-铜:关注春节后下游复产和电解铜去库节奏
宏源期货2026-02-25
大越期货沪铜周报
有色金属大越期货2026-03-09
沪铜周报:美国持续囤铜,全球库存累库
广发期货2026-03-07
铜周报:铜价延续上涨趋势
有色金属东亚期货2026-03-15
铜周报:库存维持高位,宏观扰动下铜价承压
长江期货2026-03-16
铜周报:地缘政治风险增加,铜价陷入震荡
银河期货2026-03-16
有色(铜)周报:地缘局势未有缓和 铜价预计延续承压震荡运行
国信期货2026-03-13
铜周报:风险偏好降温,铜价震荡回落
铜冠金源期货2026-03-16