猜你想问
苏博特Q3扣非净利润增长的原因是什么?
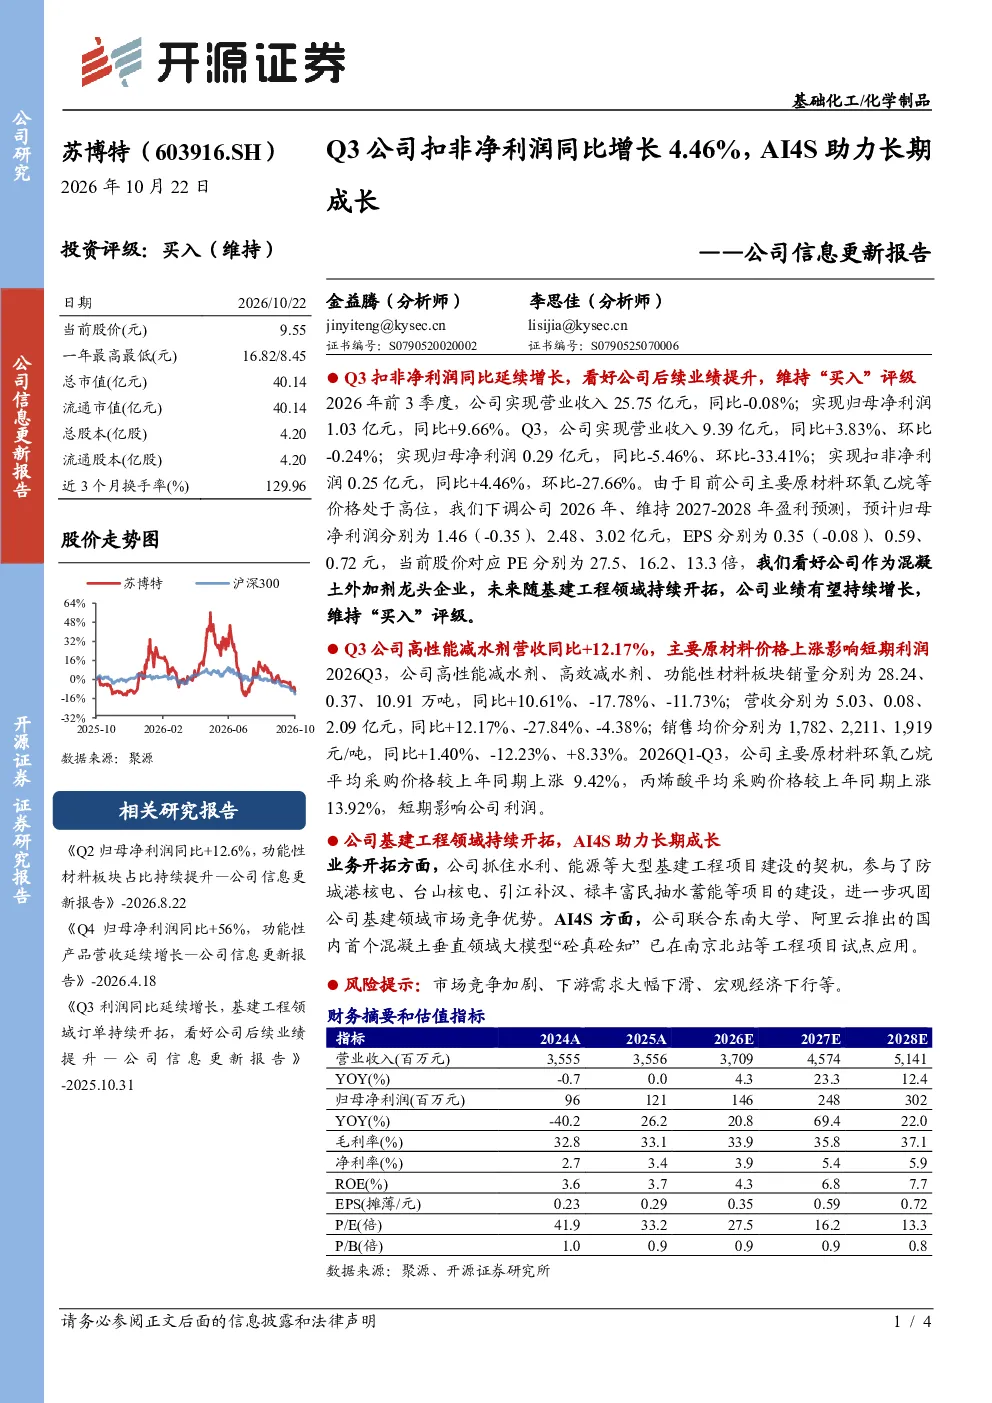
苏博特Q3扣非净利润同比增长主要得益于公司核心产品高性能减水剂销量和营收的双增长,同时功能性材料业务虽有所下滑但整体盈利能力仍保持稳定。报告指出,尽管原材料环氧乙烷和丙烯酸价格上涨对短期利润造成一定压力,但公司通过技术升级和成本管控措施有效缓解了影响。此外,公司持续拓展水利、能源等基建工程项目,巩固了在行业内的竞争优势,为长期业绩增长奠定基础。
混凝土外加剂行业未来发展趋势如何?
混凝土外加剂行业未来发展趋势向好,主要受益于国家基建投资持续发力以及绿色建筑、装配式建筑等新兴应用场景的拓展。作为行业龙头企业,苏博特凭借技术领先和品牌优势,有望在行业整合中占据有利地位。同时,行业向高端化、智能化方向发展,AI4S等智能化技术应用于混凝土外加剂生产和管理,将提升行业整体效率,为具备技术实力的企业带来新的增长点。
报告对苏博特未来业绩有何重点分析?
报告重点分析了苏博特未来业绩增长的几个关键点:一是公司产品结构持续优化,高性能减水剂占比提升,毛利率较高,将带动整体盈利能力改善;二是公司积极拓展新基建市场,水利、能源等领域订单饱满,未来业绩弹性较大;三是AI4S智能化技术已进入试点应用阶段,有望形成差异化竞争优势;四是原材料价格波动风险已纳入盈利预测考量,公司通过供应链管理和产品定价策略对冲风险。综合来看,报告认为公司长期成长逻辑清晰。
当前混凝土外加剂市场竞争状况如何?
当前混凝土外加剂市场竞争格局呈现龙头集中趋势,苏博特作为行业龙头,市场份额领先,但面临新进入者和技术迭代带来的挑战。报告指出,市场竞争主要体现在产品性能、技术创新和渠道拓展方面。苏博特通过持续研发投入和智能化转型,巩固技术壁垒;同时积极布局新基建领域,拓展销售网络。但行业集中度仍有提升空间,部分中小企业面临生存压力,市场竞争加剧将影响行业整体盈利水平。
报告提示了哪些投资风险?
报告提示的主要风险包括:市场竞争加剧可能导致价格战,影响行业整体利润水平;下游基建需求波动可能影响公司订单稳定性;原材料价格持续上涨将侵蚀部分利润空间;宏观经济下行可能抑制基建投资规模。此外,智能化转型和AI4S技术应用也存在技术迭代和推广不确定性。投资者需关注这些风险因素,结合公司基本面进行综合判断。