猜你想问
这份研报的核心内容是什么?
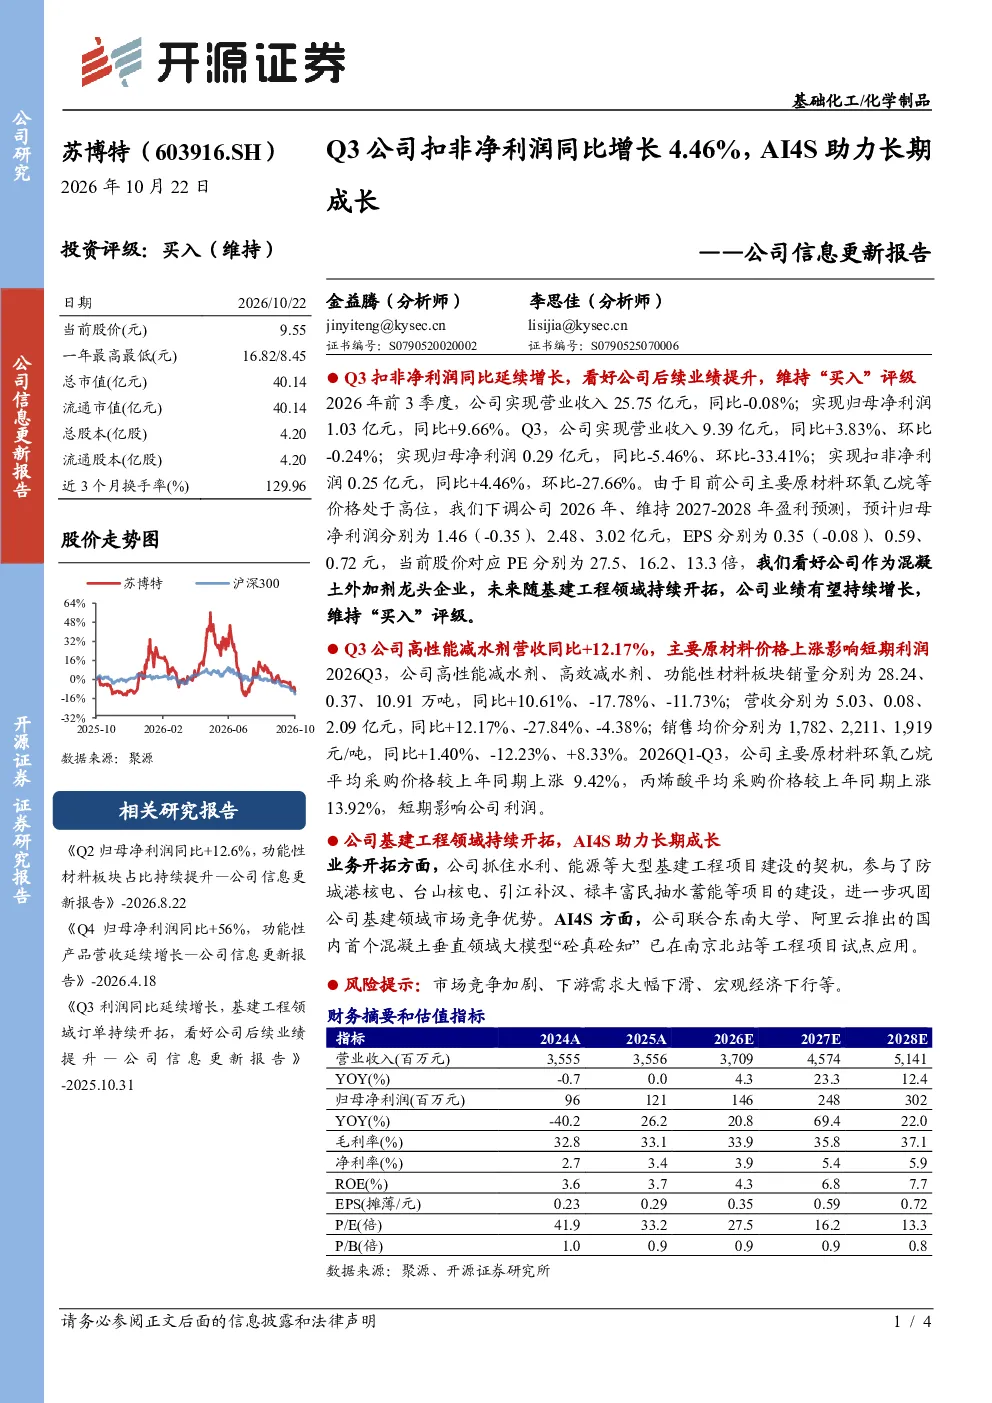
本报告维持对苏博特(603916.SH)的“买入”评级,核心观点是看好公司作为混凝土外加剂龙头企业,未来随基建工程领域持续开拓,业绩有望持续增长。报告显示2026年前3季度归母净利润同比增长9.66%,Q3扣非净利润同比增长4.46%,主要产品高性能减水剂销量和营收均实现增长。AI4S技术如“砼真砼知”模型被提及助力长期成长。
基础化工行业的发展趋势如何?
报告关注混凝土外加剂行业,指出公司持续开拓水利、能源等基建项目,巩固市场优势。虽然原材料价格如环氧乙烷、丙烯酸上涨对短期利润造成压力,但长期看,基建需求支撑行业增长,AI4S技术应用可能带来效率提升和成本优化,为行业龙头带来发展机遇。
研报重点分析了哪些方面?
报告重点分析了苏博特Q3业绩表现,包括扣非净利润同比增长4.46%的亮点,以及原材料价格上涨带来的成本压力。同时关注公司产品结构变化,如高性能减水剂增长而高效减水剂和功能性材料销量下滑。此外,报告提及AI4S技术对公司长期竞争力的潜在贡献。
当前市场对苏博特有何判断?
市场对苏博特的判断基于其作为混凝土外加剂龙头的地位和持续开拓基建项目的进展。Q3业绩显示公司盈利能力受原材料成本影响,但扣非净利润仍保持增长,显示出较强的经营韧性。AI4S技术的应用被视为未来提升竞争力的关键因素。
研报提示了哪些风险?
报告提示的风险包括市场竞争加剧、下游基建需求大幅下滑以及宏观经济下行可能对公司业绩造成的不利影响。原材料价格波动也是需要关注的因素,尽管公司通过产品结构优化和成本控制来应对,但外部环境变化仍需警惕。
你可能感兴趣
公司信息更新报告:扣非净利润同比增长43.8%,经营效率优化助成长
基础化工开源证券2022-04-27
公司信息更新报告:Q3扣非归母净利润同比+143%,业绩修复进行中
交通运输开源证券2022-10-27
公司信息更新报告:Q3扣非净利润增长稳健,管理运营能力稳步提升
医药生物开源证券2021-10-26
公司信息更新报告:扣非净利润同比增长621%,产业链垂直整合优势逐渐凸显
建筑建材开源证券2022-04-29
公司信息更新报告:扣非净利润同比增长70%,2022年一季度经营持续向好
开源证券2022-04-25
公司信息更新报告:2026H1公司扣非归母净利润同比增长109.01%,轻烃龙头盈利弹性释放
基础化工开源证券2026-08-16
公司信息更新报告:2022Q3业绩超预期,扣非净利润同比大幅增长
交通运输开源证券2022-10-19
公司信息更新报告:扣非净利润同比增长91.88%,多项目投资建设加速
建筑建材开源证券2022-08-31
公司信息更新报告:2026Q3公司扣非归母净利润同比增长121.28%,轻烃龙头盈利优势持续凸显
基础化工开源证券2026-10-20
2023年三季报点评:Q3扣非净利润增长近三成,看好公司长期成长
民生证券2023-10-27