猜你想问
圆通速递2026年三季报核心内容是什么?
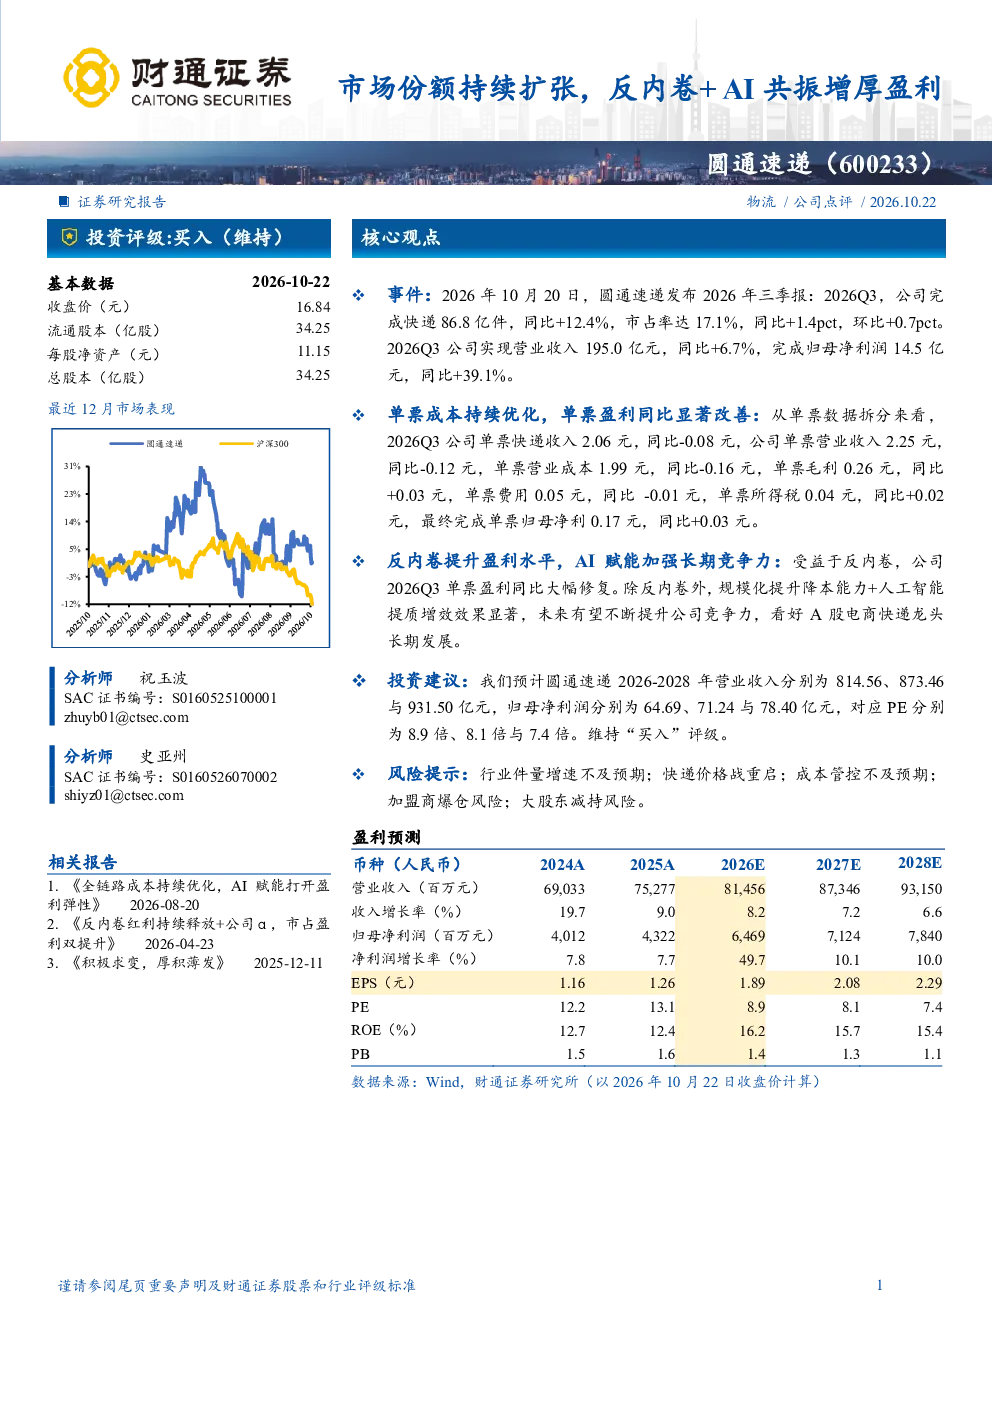
圆通速递2026年三季报显示,公司快递业务量、市场份额和盈利能力均实现显著增长。单票成本持续优化,单票盈利同比大幅改善,主要得益于反内卷策略、规模化降本和AI技术赋能。未来,公司有望通过持续提升效率和竞争力,实现长期稳健发展。
快递行业未来发展趋势如何?
快递行业未来发展趋势呈现规模化竞争格局,反内卷成为行业共识。AI技术赋能降本增效成为核心竞争力,头部企业通过技术升级和精细化运营提升市场份额和盈利能力。规模化效应进一步显现,行业集中度有望持续提升。
研报重点分析了圆通速递的哪些方面?
研报重点分析了圆通速递的反内卷策略成效、AI技术赋能降本增效的实践效果,以及公司未来3年的业绩预测和估值水平。报告显示,单票盈利同比大幅修复,AI技术应用显著提升运营效率,未来业绩增长可期。
当前快递市场竞争现状如何?
当前快递市场竞争激烈,但头部企业通过反内卷策略实现盈利修复。市场份额持续向头部集中,行业价格战有所缓和。AI技术应用成为差异化竞争关键,规模化降本增效成为核心竞争力,行业进入高质量发展阶段。
研报提示了哪些投资风险?
研报提示的行业风险包括件量增速不及预期、价格战重启、成本管控不及预期等。公司层面需关注加盟商爆仓风险和大股东减持风险。这些因素可能影响公司盈利能力和市场份额,需持续关注行业动态和公司经营策略调整。
你可能感兴趣
“反内卷”持续推进,量价齐升盈利高增
财通证券2026-04-16
主题投资月度观察(2025年第7期):AI革命浪潮与“反内卷”共振
信息技术国信证券2025-08-03
海外行业周报:AI商业化与反内卷政策共振,关注电商及AI搜索产业变化
信息技术开源证券2026-01-18
快递9月上旬拉开涨价序幕,反内卷深化叠加旺季提价,行业盈利与估值修复逻辑有望共振
交通运输开源证券&中国银河证券2026-09-17
反内卷业绩弹性兑现,市场份额持续提升
国信证券2026-08-21
圆通速递反内卷业绩弹性兑现,市场份额持续提升
国信证券2026-08-21
2023年半年报点评:N型占比提升增厚盈利,一体化产能持续扩张
民生证券2023-08-15
新能源+AI周报:新能源+AI持续延伸,反内卷继续深化
电气设备太平洋证券2025-08-11
化工“反内卷”系列报告(一):BOPET膜:性能优良、国内产需高增,行业自律有望助力格局优化、盈利改善
基础化工开源证券2025-07-09
2025年中报点评:硅料技术持续优化、电池组件出货高增,反内卷下有望优化
农林牧渔东吴证券2025-08-26