猜你想问
这份研报的核心内容是什么?
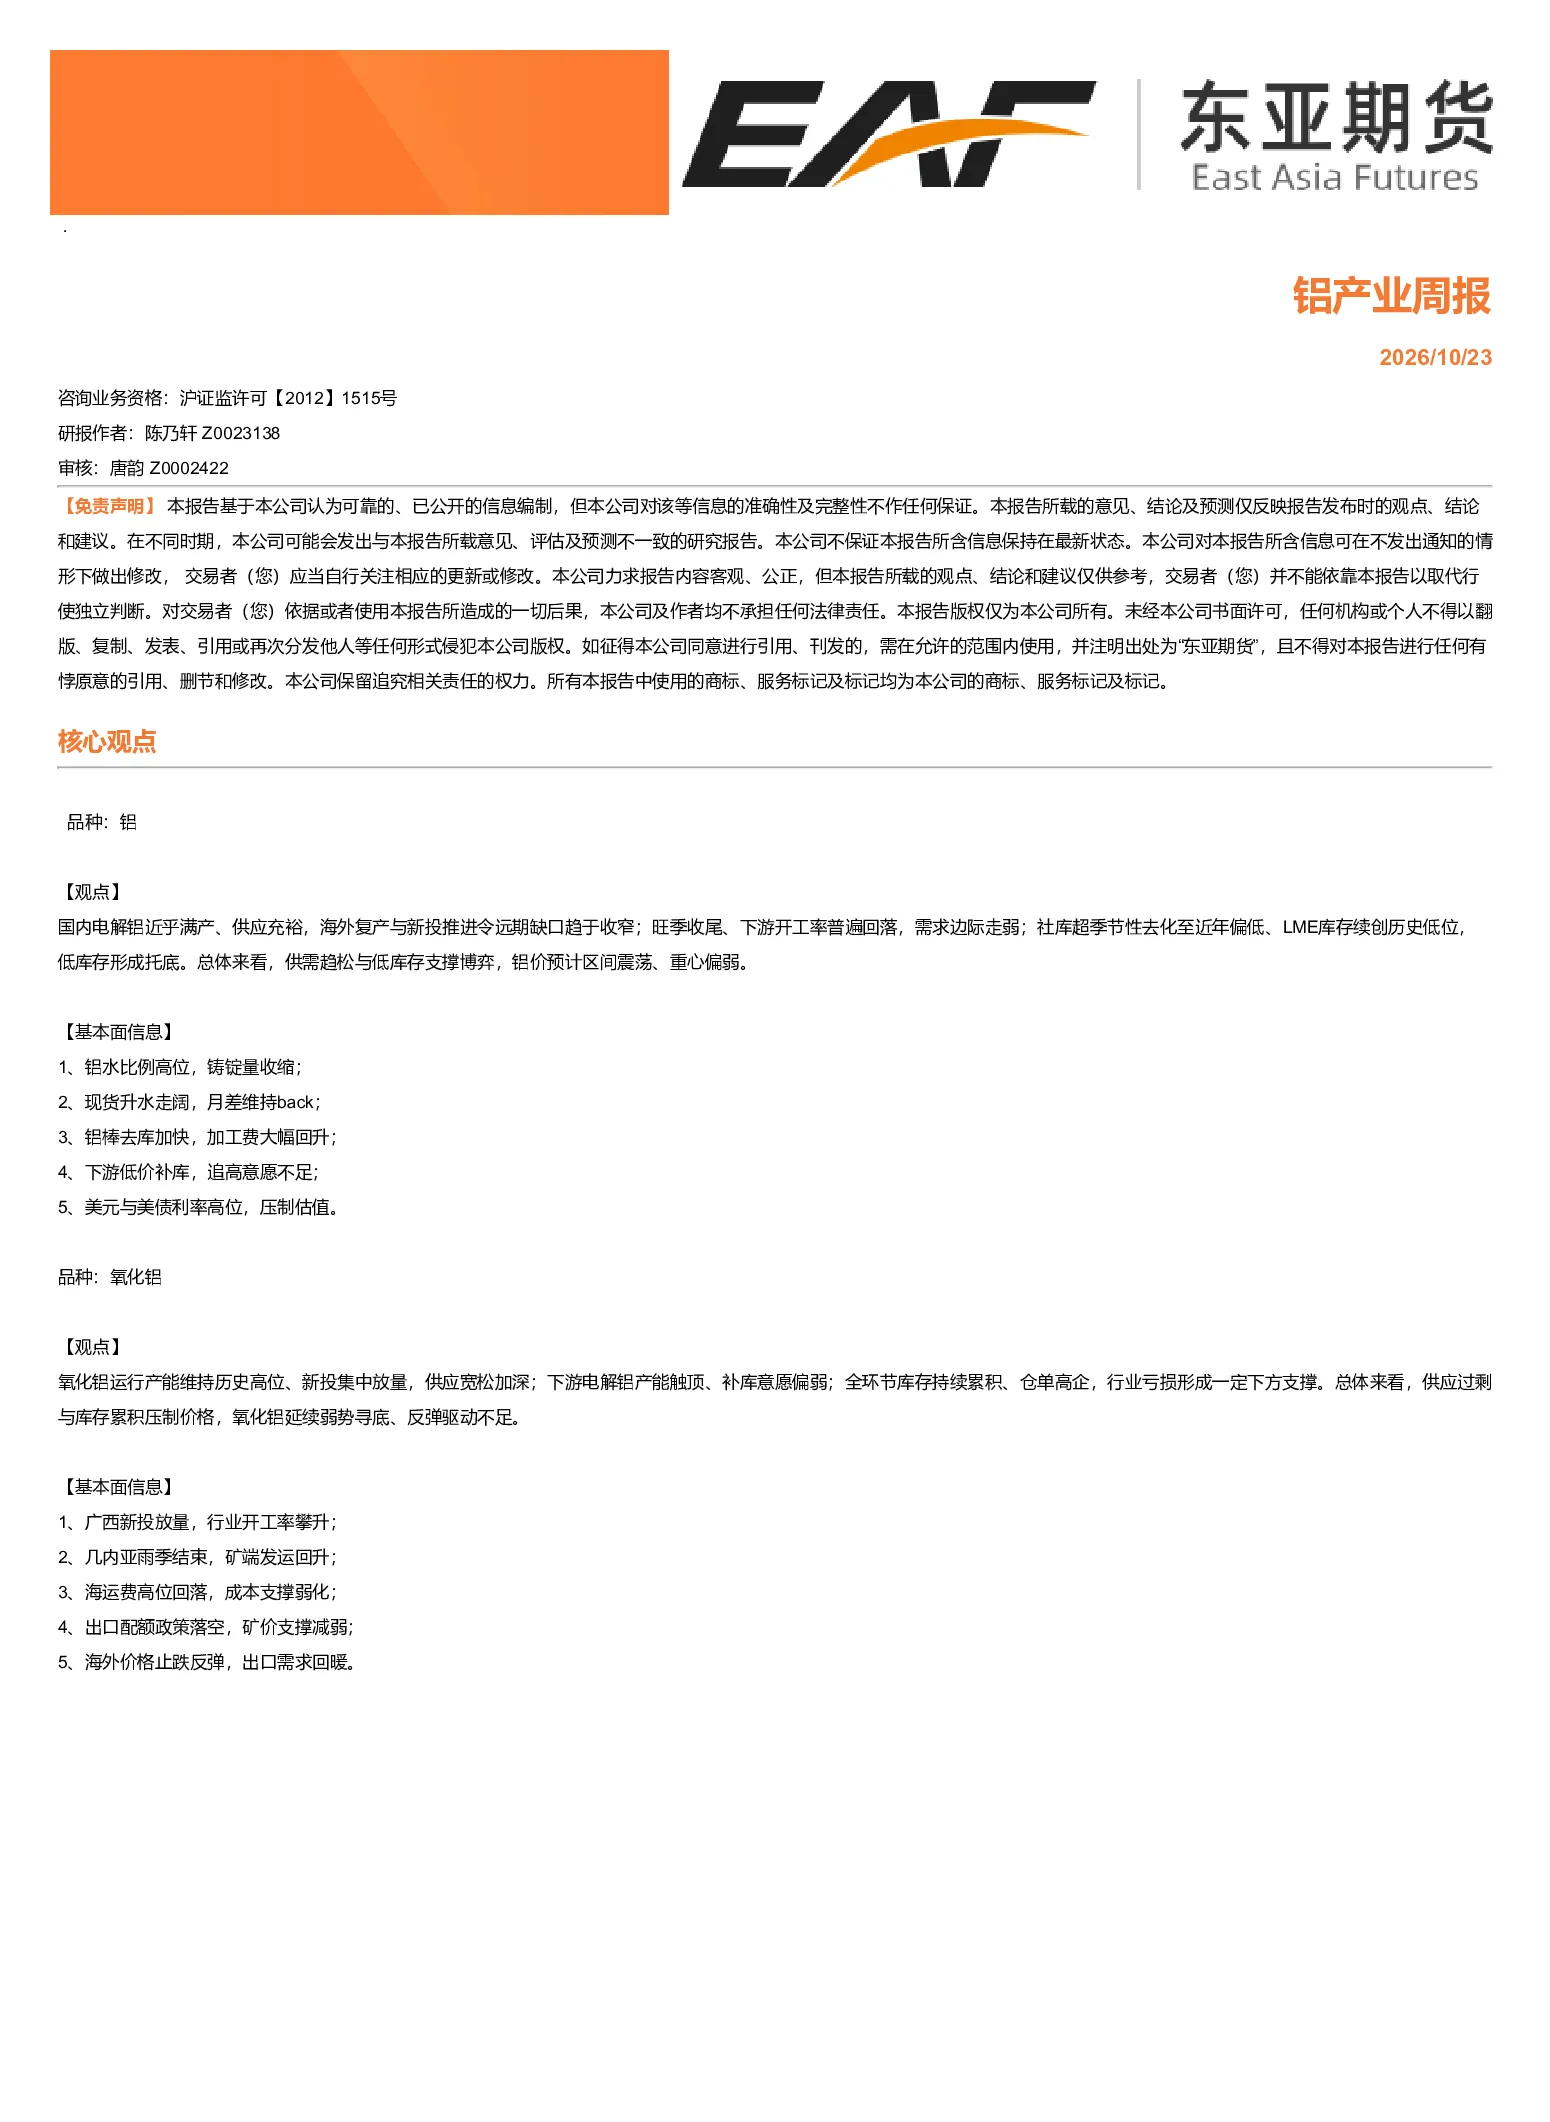
本报告指出国内电解铝供应充裕,海外复产与新投推进令远期缺口趋于收窄;下游需求边际走弱,旺季收尾,开工率普遍回落;社库超季节性去化至近年偏低,LME库存续创历史低位,低库存形成托底。供需趋松与低库存支撑博弈,铝价预计区间震荡、重心偏弱。同时,氧化铝运行产能维持历史高位、新投集中放量,供应宽松加深;下游电解铝产能触顶、补库意愿偏弱;全环节库存持续累积、仓单高企,行业亏损形成一定下方支撑。供应过剩与库存累积压制价格,氧化铝延续弱势寻底、反弹驱动不足。
铝行业未来发展趋势如何?
铝行业未来发展趋势显示,国内电解铝供应端持续宽松,海外产能恢复将加剧供需矛盾,远期缺口收窄预期增强。下游需求方面,随着传统旺季结束,开工率回落,消费边际走弱。库存层面,社会库存超季节性去化但处于近年偏低水平,LME库存创历史新低提供一定支撑。综合来看,供需趋松格局下铝价预计区间震荡,重心偏弱。氧化铝端,新投产能集中释放导致供应过剩,下游补库意愿不强,全环节库存累积压制价格,预计延续弱势寻底态势。
研报重点分析了哪些方向?
研报重点分析了铝和氧化铝两个板块的基本面。对于铝,报告关注了供应端的高位铝水比例和铸锭量收缩,以及下游铝棒去库加快、加工费大幅回升,但下游低价补库、追高意愿不足。同时,美元与美债利率高位对铝价形成压制。氧化铝方面,报告聚焦于广西新投放量导致的行业开工率攀升,几内亚雨季结束带来的矿端发运回升,海运费高位回落削弱成本支撑,以及出口配额政策落空对矿价支撑的减弱。
当前铝市场现状如何判断?
当前铝市场现状显示供应端充裕,海外复产与新投项目推进将加剧远期供应压力,但下游需求边际走弱,旺季效应消退,开工率普遍回落。库存方面,社会库存超季节性去化至近年偏低水平,LME库存续创历史低位,低库存对价格形成底部支撑。现货市场呈现升水走阔,月差维持back结构,铝棒去库加快但下游追高意愿不足。美元与美债利率高位压制估值。氧化铝市场则面临供应过剩,新投产能集中放量,下游补库意愿偏弱,全环节库存持续累积,仓单高企,行业亏损提供下方支撑。
研报提示了哪些风险?
研报提示的主要风险包括:铝行业方面,海外产能恢复超预期可能加剧供应过剩,下游需求若进一步走弱将加大铝价下行压力;氧化铝端,新投产能集中释放若超市场预期将加剧供应过剩,同时海外矿端发运恢复及成本支撑减弱可能压制氧化铝价格。此外,宏观经济波动可能影响下游消费需求,美元与美债利率持续高位可能压制金属估值,政策变动如环保限产或出口政策调整也可能对行业供需格局产生影响。