猜你想问
报告显示单季收入增速转正,具体表现如何?
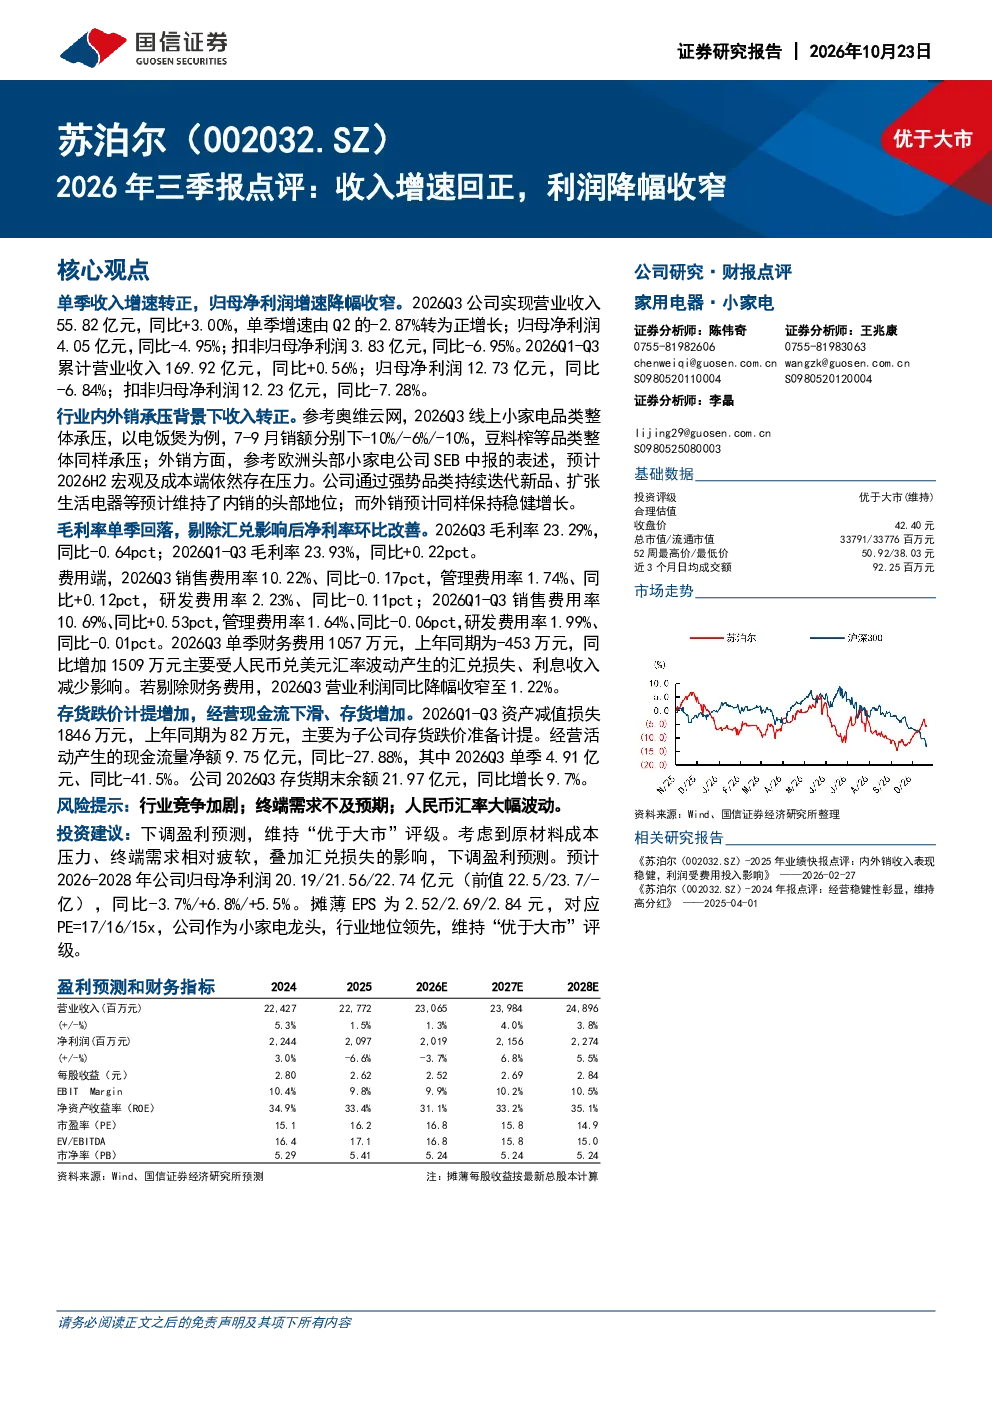
报告显示2026Q3营业收入55.82亿元,同比+3.00%,实现单季收入增速转正;归母净利润4.05亿元,同比-4.95%,降幅较前期收窄。扣非归母净利润3.83亿元,同比-6.95%。Q1-Q3累计营业收入169.92亿元,同比+0.56%;归母净利润12.73亿元,同比-6.84%;扣非归母净利润12.23亿元,同比-7.28%
行业内外销承压,公司如何应对?
行业内外销面临压力,公司通过内销强势品类持续迭代新品、扩张生活电器维持头部地位。外销预计保持稳健增长。具体来看,公司内销聚焦生活电器领域,通过产品创新和渠道优化提升竞争力;外销方面,受益于海外市场需求稳定,预计将保持增长态势
报告对毛利率和费用的分析有哪些关键点?
报告显示2026Q3毛利率23.29%,同比-0.64pct,Q1-Q3毛利率23.93%,同比+0.22pct。费用端,Q3销售费用率10.22%、同比-0.17pct,管理费用率1.74%、同比+0.12pct,研发费用率2.23%、同比-0.11pct。单季财务费用1057万元,同比增加1509万元,主要受汇兑损失和利息收入减少影响,剔除后营业利润同比降幅收窄至1.22%
当前市场对该公司现状的判断是什么?
当前市场判断显示,公司经营状况呈现分化态势。一方面,单季收入增速转正,盈利能力降幅收窄,显示公司基本面存在改善迹象;另一方面,毛利率回落、财务费用增加、经营活动现金流同比大幅下降等问题仍需关注。整体来看,公司短期面临经营压力,但长期发展仍具潜力
研报提示的主要风险有哪些?
研报提示的主要风险包括:行业竞争加剧可能导致市场份额下滑;终端需求不及预期可能影响销售增长;人民币汇率大幅波动可能增加财务成本。此外,存货跌价计提增加也反映出公司需关注库存管理风险。这些因素可能对公司未来经营产生不利影响
你可能感兴趣
房地产行业:销售降幅明显收窄,单月投资增速回正,土地成交溢价率提升
房地产中泰证券2020-04-17
运输设备行业6月乘用车市场销量点评:零售销量增速回正,批发销量降幅收窄
交运设备国泰君安证券2019-07-10
机械行业周报:9月工业机器人增速回正,机床降幅收窄
机械设备国金证券2022-10-30
医药行业2024年三季报总结:Q3收入增速回正,利润有所承压
医药生物西南证券2024-11-14
半年报点评:成本收入比继续优化,利润增速回正
金融国盛证券2025-08-30
华泰研究早参宏观2025年工企利润增速回正至06收入增速略回落
未知机构2026-01-28
医药行业周报:三季报收入增速回正,利润有所承压
医药生物西南证券2024-11-09
2025H1点评:25Q2收入增速回正,金条占比提升影响利润,期待下半年修复
商贸零售信达证券2025-08-31
今世缘 26Q2点评 收入利润超预期 报表首次增速回正
未知机构2026-08-18
2020Q3点评:Q3收入端增速回正,利润端逐季改善
轻工制造长城证券2020-10-15