猜你想问
这份研报主要分析了什么内容?
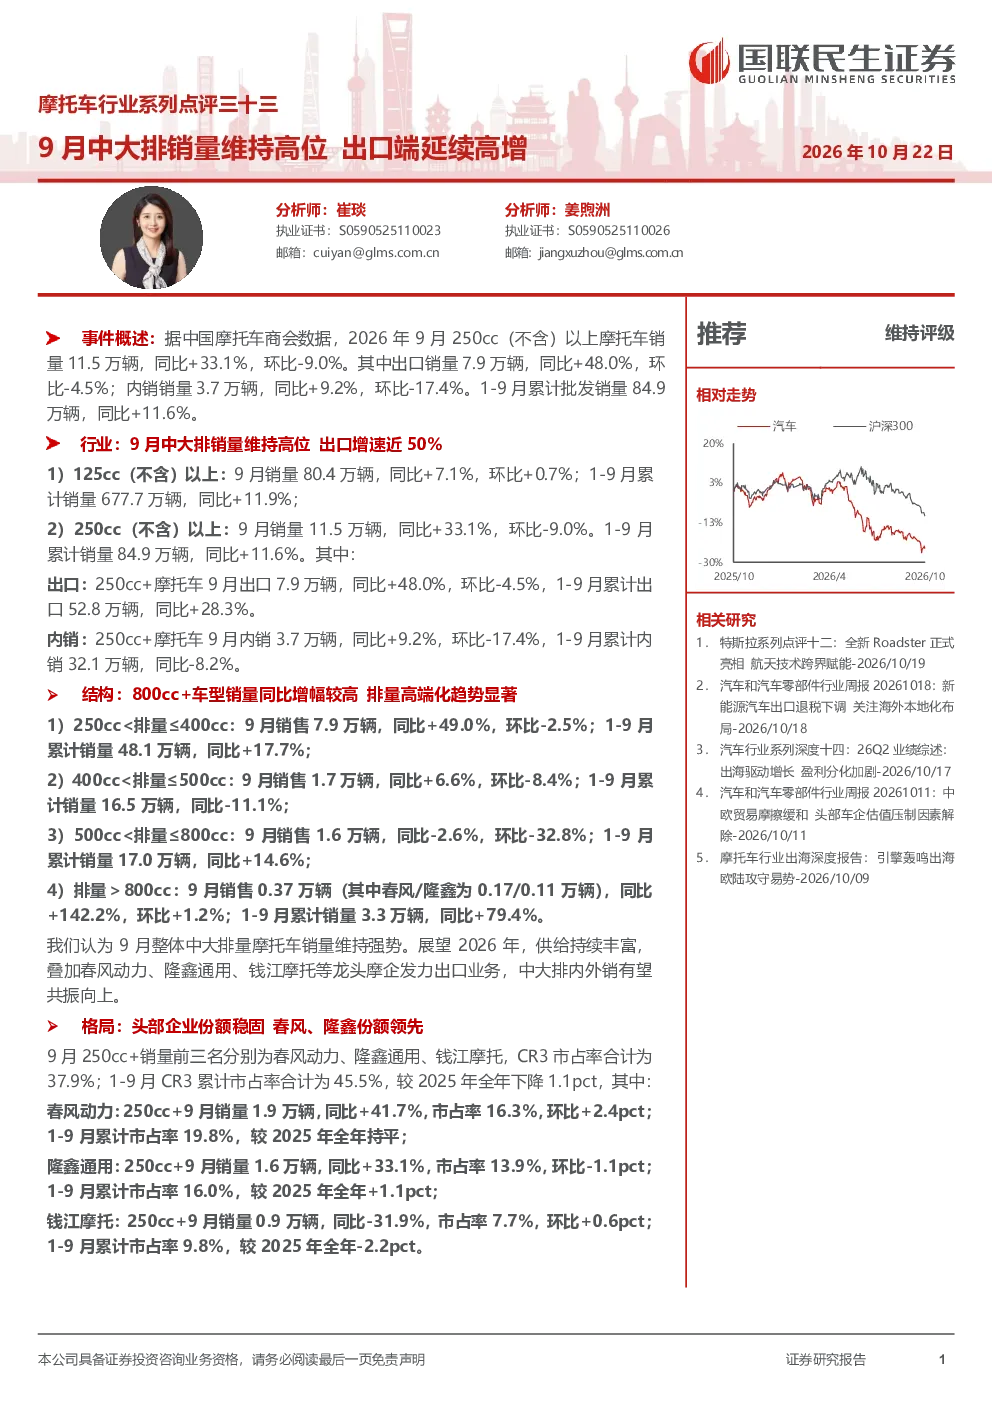
这份研报主要分析了2026年9月摩托车行业,特别是250cc及以上中大排摩托车的市场表现。报告指出,9月该细分市场销量达11.5万辆,同比增33.1%,环比降9.0%,其中出口7.9万辆,同比增48.0%,环比降4.5%;内销3.7万辆,同比增9.2%,环比降17.4%。1-9月累计批发销量84.9万辆,同比增11.6%。细分来看,250cc-400cc排量区间表现强劲,出口端持续高增,而内销环比有所下滑。报告还分析了不同排量车型的销售结构变化及行业竞争格局,重点提及春风动力、隆鑫通用和钱江摩托的表现。
中大排摩托车赛道未来发展趋势如何?
中大排摩托车赛道未来发展趋势呈现结构性分化。从排量结构看,250cc-400cc区间持续领跑,而400cc以上排量车型表现不一,400cc-500cc同比微增,500cc-800cc增长稳健,800cc以上车型增速最快。出口端保持高增长,内销市场受政策影响波动。行业格局方面,CR3市占率有所下降,但头部企业仍具优势。企业层面,春风动力在极核和出口表现亮眼,隆鑫通用深耕出口,钱江摩托则依赖出口拉动。未来,500cc+新车型、海外市场拓展及产品定义能力提升将是关键看点。
研报重点分析了哪些方向?
研报重点分析了以下几个方面:一是整体市场表现,包括250cc及以上摩托车销量、出口及内销数据,以及1-9月累计销量对比;二是细分市场表现,对比125cc以上与250cc以上销量差异,以及出口和内销的具体数据;三是排量结构变化,详细分析了250cc-400cc、400cc-500cc、500cc-800cc和800cc以上各区间销量及同比变化;四是行业竞争格局,列出9月销量前三名及CR3市占率变化;五是重点企业表现,深入剖析春风动力、隆鑫通用和钱江摩托的销量、出口、细分市场表现及未来展望。
目前摩托车市场现状如何判断?
目前摩托车市场现状呈现高位分化态势。整体来看,250cc及以上摩托车销量保持增长,但环比有所回落,出口端表现强劲,内销市场受季节性及政策因素影响波动。从细分市场看,中大排摩托车(250cc以上)仍是市场主力,其中250cc-400cc排量区间增长最快,出口贡献显著。排量结构上,400cc以上车型增速加快,800cc以上车型表现突出。行业竞争方面,CR3市占率小幅下降,但头部企业仍占据主导地位。企业表现分化,春风动力和隆鑫通用增长强劲,钱江摩托则面临挑战。整体市场活力仍存,但结构性变化明显。
研报提示了哪些风险?
研报提示了以下几方面风险:一是中大排摩托车需求可能下滑,受宏观经济、消费意愿及替代出行方式影响;二是禁限摩政策可能收紧,对部分区域市场销售造成压力;三是市场竞争加剧,国内外品牌竞争激烈,可能导致价格战或利润率下降。此外,原材料价格波动、供应链稳定性及国际贸易环境变化也可能对行业带来不确定性。企业需关注政策动向,提升产品竞争力,并加强海外市场拓展以对冲风险。