猜你想问
万联晨会研报主要分析了哪些内容?
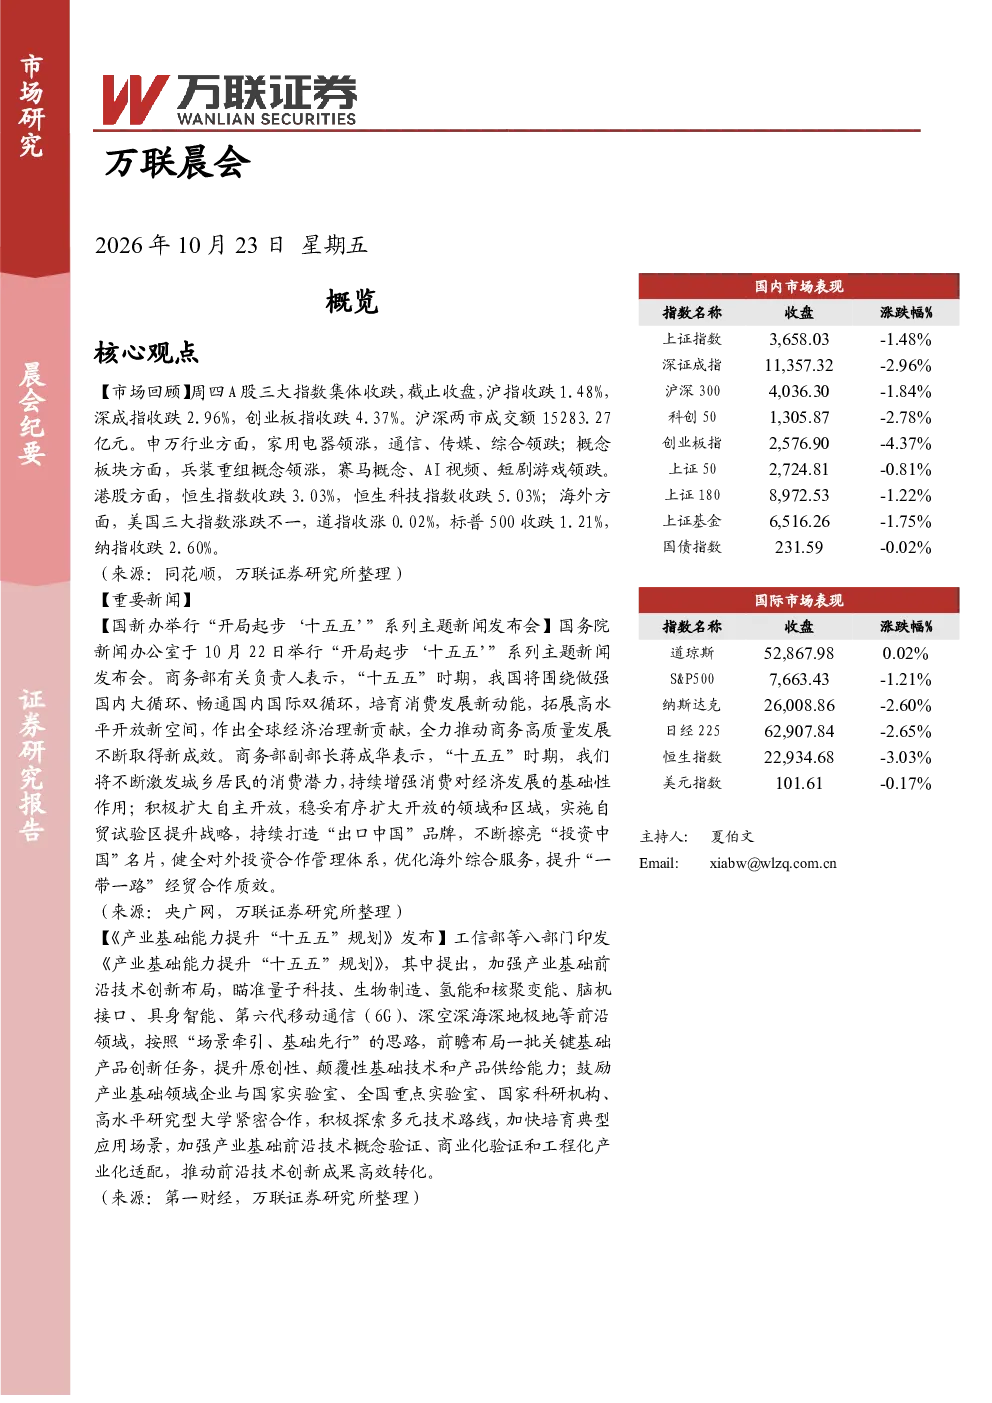
万联晨会研报主要分析了当前A股及港股市场表现,重点解读了国新办关于国内大循环和双循环的政策,以及工信部等八部门发布的《产业基础能力提升“十五五”规划》。核心聚焦于提升产业链自主可控水平,全面实施“人工智能+”行动,提出17项举措,重点攻关集成电路、工业母机等关键领域。报告还探讨了集成电路国产化、国产算力生态构建、AI应用加速规模应用等投资要点,并建议关注集成电路国产化率较低的细分环节、国产算力及AI应用相关龙头厂商。
当前A股市场的主要行业和概念板块表现如何?
当前A股市场表现不佳,三大指数集体收跌,沪指跌1.48%,深成指跌2.96%,创业板指跌4.37%,成交额15283.27亿元。申万行业方面,家用电器领涨,通信、传媒、综合领跌;概念板块方面,兵装重组概念领涨,赛马概念、AI视频、短剧游戏领跌。港股市场同样下跌,恒生指数跌3.03%,恒生科技指数跌5.03%。海外市场方面,道指涨0.02%,标普500跌1.21%,纳指跌2.60%
研报对集成电路和AI领域的投资要点有哪些?
研报指出,集成电路等领域仍是核心技术攻关重点,国产替代需求迫切。国内高端半导体设备、材料及芯片与国际存在差距,研发费用持续增长,政策支持将加速技术突破和产业化。国产算力生态加速构建,算力网投入加大,国产超节点产品推出,AI大模型持续迭代提升性价比和稳定性,推动全产业链协同发展。投资建议关注集成电路国产化率较低的细分环节,如半导体设备、材料、高端AI芯片等领域的龙头厂商,以及国产算力超节点等产品的规模化部署和高速光芯片等核心环节的国产化率提升。
当前市场整体处于什么状态?
当前市场整体表现疲软,A股三大指数大幅下跌,创业板指跌幅超过4%,显示市场风险偏好下降。行业板块轮动较快,家用电器等防御性板块相对抗跌,而通信、传媒等板块跌幅较大。概念板块方面,兵装重组等政策驱动板块有所表现,但AI视频、短剧游戏等前期热门概念遇冷。海外市场也呈现分化,美股三大指数涨跌互现,但科技股承压。整体来看,市场情绪偏谨慎,投资者观望情绪较浓。
研报提示了哪些主要风险因素?
研报提示了多项风险因素,包括中美科技摩擦可能带来的不确定性、AI应用发展不及预期可能导致的技术瓶颈、国产技术突破进展缓慢可能影响产业升级、算力网建设进度不及预期可能制约算力生态发展、下游需求疲软可能影响产业链整体景气度,以及市场竞争加剧可能压缩企业利润空间。这些风险因素需引起投资者关注,建议在投资决策中充分考虑潜在风险。