猜你想问
这份研报主要讲了什么内容?
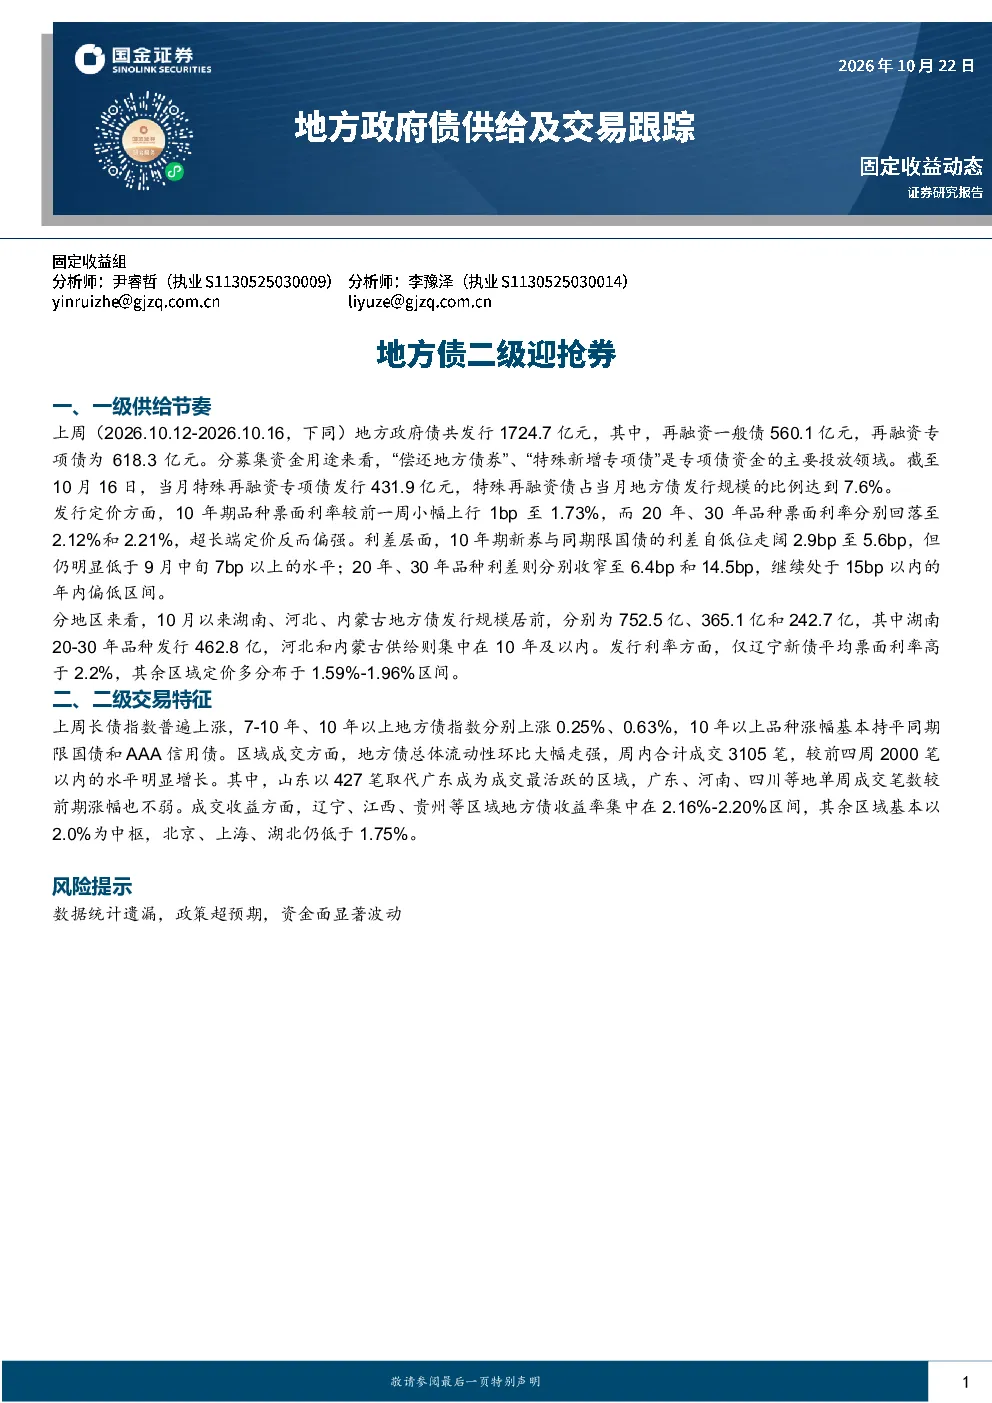
这份研报主要跟踪了地方政府债的一级供给和二级交易情况。一级市场方面,上周(2026.10.12-2026.10.16)地方政府债发行1724.7亿元,其中再融资一般债560.1亿元,再融资专项债618.3亿元。专项债资金主要投放于偿还地方债券和特殊新增专项债。发行定价显示,10年期票面利率上行1bp至1.73%,20年、30年品种分别回落至2.12%和2.21%,超长端定价偏强。二级市场方面,长债指数普遍上涨,7-10年、10年以上地方债指数分别上涨0.25%、0.63%,10年以上品种涨幅持平同期限国债和AAA信用债。总体流动性大幅走强,周内成交3105笔,较前四周明显增长。区域成交方面,山东取代广东成为成交最活跃区域。成交收益方面,辽宁、江西、贵州等区域地方债收益率集中在2.16%-2.20%区间,其余区域基本以2.0%为中枢。
地方债市场未来发展趋势如何?
地方债市场未来发展趋势需关注政策导向和资金面变化。从当前数据看,专项债资金主要投向偿还旧债和特殊新增领域,显示地方政府财政压力仍存。发行端定价显示超长端收益率偏高,但整体仍处于相对低位。二级市场流动性增强,区域成交活跃度变化反映市场对不同区域信用风险的定价差异。未来,若货币政策持续宽松或地方政府债务风险化解措施推进,地方债收益率可能维持相对稳定或小幅波动。但需警惕政策超预期调整或资金面突然收紧带来的市场波动。
研报重点分析了哪些方面?
研报重点分析了地方政府债的一级供给节奏和二级交易特征。在供给端,详细统计了上周地方债发行规模、结构、定价及区域分布情况,特别关注了特殊新增专项债的发行情况。在交易端,分析了长债指数走势、区域成交活跃度变化以及不同区域地方债的收益率水平。通过这些数据,揭示了当前地方债市场的供需关系、流动性状况和区域信用分化特征。
当前地方债市场现状如何判断?
当前地方债市场现状表现为供给端持续发行但增速放缓,二级市场流动性显著增强。长债指数上涨显示市场对长期地方债需求增加,区域成交活跃度变化反映投资者对不同区域信用风险的偏好转移。收益率方面,整体处于相对低位,但区域分化明显,部分区域收益率已接近或超过2.2%。这表明市场对地方政府偿债能力存在一定担忧,但整体风险尚未完全暴露。
研报提示了哪些风险?
研报提示了三方面主要风险:一是数据统计可能存在遗漏,影响分析准确性;二是政策可能超预期调整,如货币政策收紧或地方政府债务管理政策变化,可能对地方债供需关系和市场情绪产生重大影响;三是资金面可能显著波动,如银行间市场流动性变化或财政资金到位情况不及预期,可能影响地方债的二级交易活跃度和收益率水平。这些风险需持续关注,以防范潜在的市场波动。